猜你想问
利尔达2026年半年业绩表现如何?
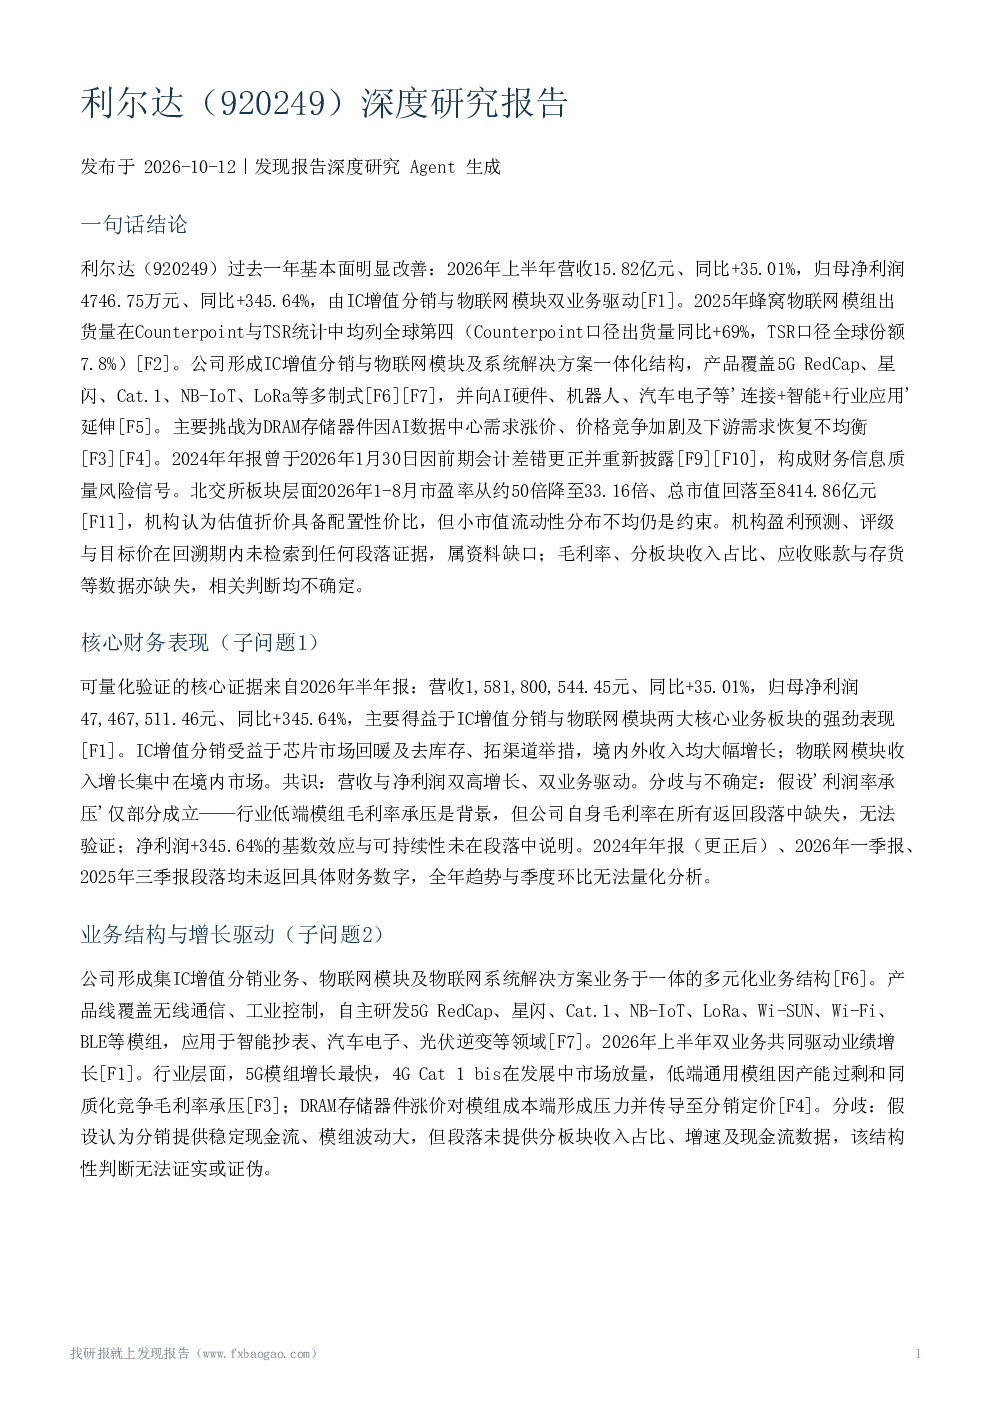
利尔达2026年上半年营收15.82亿元,同比增长35.01%,归母净利润4746.75万元,同比增长345.64%。主要增长动力来自IC增值分销和物联网模块业务。IC增值分销受益于芯片市场回暖,物联网模块出货量全球第四,产品覆盖5G RedCap、星闪等多制式,并向AI硬件、机器人等场景延伸。但利润率承压,净利润可持续性未明确说明。
物联网模组行业发展趋势如何?
物联网模组行业2025年全球出货量增长显著,利尔达出货量全球第四。5G模组增长最快,但低端模组毛利率承压。行业面临DRAM涨价传导至分销定价的压力。产品向多制式发展,并向AI硬件、机器人等场景延伸,连接、智能、行业应用一体化趋势明显。
报告重点分析了利尔达哪些方面?
报告重点分析了利尔达IC增值分销和物联网模块业务结构,双业务驱动增长。物联网模块业务覆盖5G RedCap、星闪等多制式,并向AI硬件、机器人等场景延伸。报告还分析了其竞争地位,2025年模组出货量全球第四,拥有多项专利,子公司获评智能工厂。但研发投入、客户结构等数据缺失。
北交所板块市场现状如何?
北交所板块2026年1-8月市盈率从约50倍降至33.16倍,总市值8414.86亿元。7月获批9只基金预计带来41-51亿增量资金,但公募配置2026Q2转降。板块流动性约束存在,估值与流动性数据均为板块层面,无公司自身数据。
报告提示了哪些风险?
报告提示的风险包括:存储器件涨价、价格竞争加剧、下游需求不均衡等经营挑战;2024年年报更正构成财务信息质量风险,具体影响未知;应收账款、存货压力等未获证实;小市值流动性不均仍是约束;高增长可持续性存疑;数据缺失问题突出;板块资金面反复风险。
你可能感兴趣
利尔达(832149)深度研究报告
发现报告2026-10-09
利尔达:2026年半年度报告
财报2026-08-19
利尔达:业绩持续增长,转型初见成效
梧桐公会2017-02-12
利尔达(832149):深耕物联网产业链
华鑫证券2020-02-12
长城:2017利尔达中国NB-IoT技术研讨会会议纪要-20170526
长城证券2017-06-01
利尔达:2025年一季度报告
财报2025-04-28
利尔达:IC增值分销业务快速增长+物联网业务迭代加速,2021年利润1.8亿
安信证券2022-05-12
北交所策略专题报告:IPO跟踪:利尔达北交所成功注册
开源证券2023-01-25
利尔达:2024年半年度报告
财报2024-08-29
利尔达:2023年半年度报告
财报2023-08-30