猜你想问
毕得医药近期的收入和利润趋势如何?
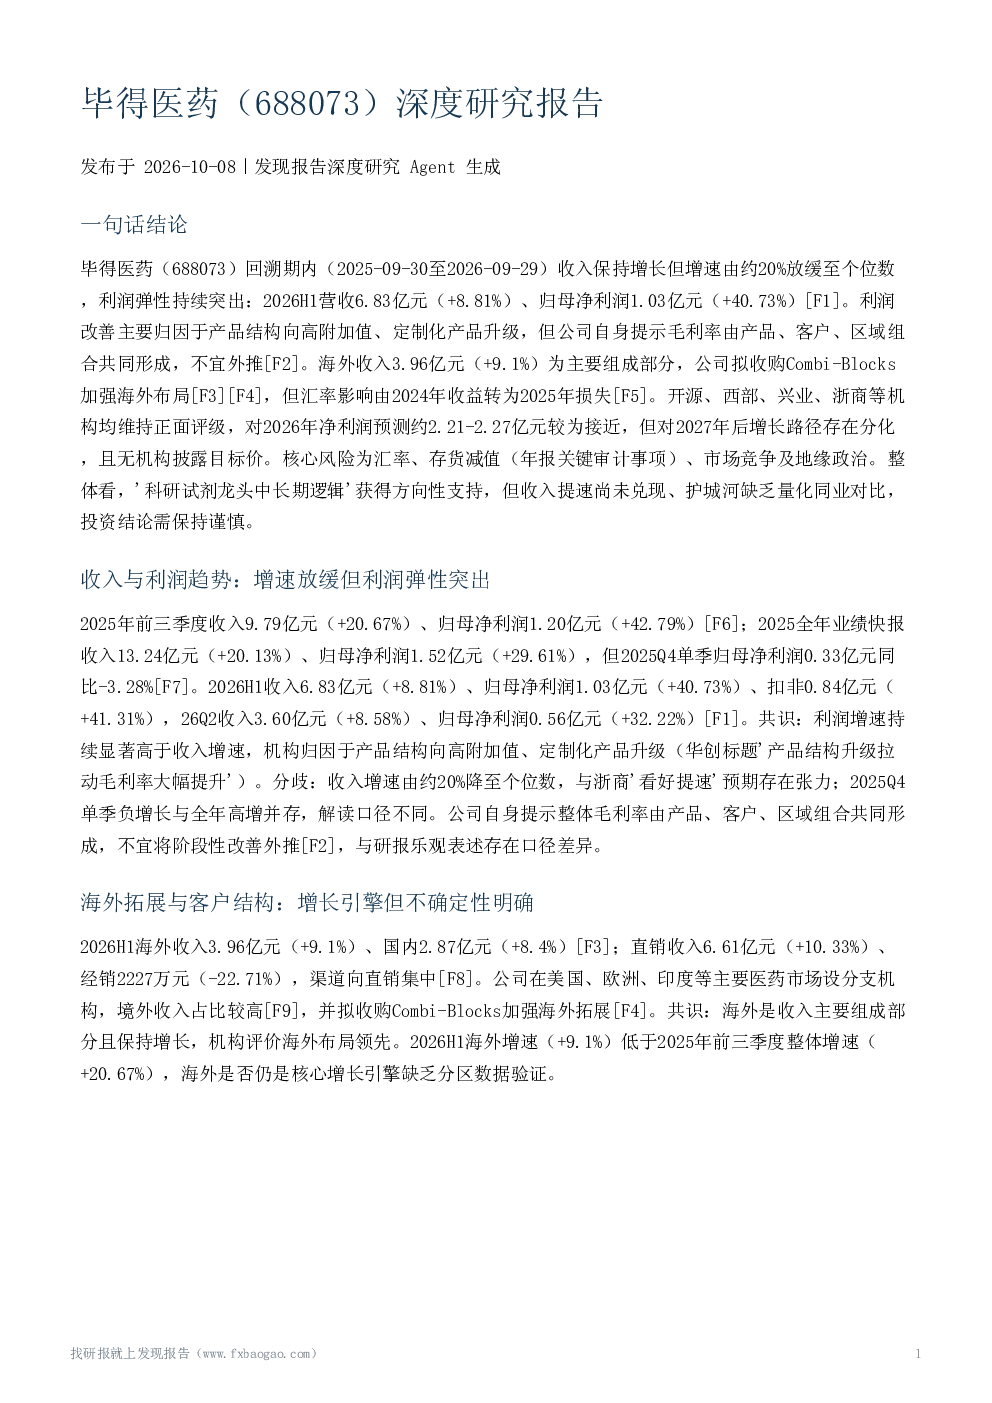
毕得医药在2025年前三季度和全年实现了收入增长,但2026H1收入增速放缓至个位数,为6.83亿元(+8.81%)。同期归母净利润保持较高弹性,2026H1达到1.03亿元(+40.73%),显著高于收入增速。机构认为利润弹性主要归因于产品结构向高附加值、定制化产品升级,但2025Q4单季归母净利润同比下滑3.28%,显示出利润端存在波动风险。公司提示毛利率不宜外推,整体毛利率受产品、客户、区域组合影响,阶段性改善不具有持续性。
毕得医药的海外业务发展情况怎样?
毕得医药的海外收入是其主要增长引擎,2026H1海外收入达到3.96亿元(+9.1%),占比较高。公司在美国、欧洲、印度等主要医药市场设有分支机构,并计划收购Combi-Blocks以加强海外布局。然而,海外增速(+9.1%)低于2025年前三季度整体增速(+20.67%),且汇率影响由2024年的收益转为2025年的损失,显示海外业务增长存在不确定性。公司直销收入占比提升,但缺乏境外收入具体占比和区域分部数据,海外是否仍是核心增长引擎尚需验证。
毕得医药的核心竞争力和护城河体现在哪些方面?
毕得医药的核心竞争力包括丰富的产品种类、研发设计能力、合成与检测能力、高效的交付效率及优质的客户服务。公司通过信息化数字化管理提升分子砌块业务的效率,研发热点覆盖PROTAC、GLP-1、非天然氨基酸等多肽及前沿方向。虽然公司自述'多、快、好、省'服务与品类广度构成壁垒,但缺乏与阿拉丁、皓元医药等同业的量化对比数据,如SKU数量、现货库存规模、交付时效等。此外,兴业证券提示核心技术人员流失和知识产权风险,2025年报存货减值列为关键审计事项,显示规模扩张与库存管理的张力,护城河稳固性有待进一步观察。
当前科研试剂行业的市场现状如何?
科研试剂行业正经历产品结构向高附加值、定制化升级的趋势,毕得医药等领先企业通过丰富产品线、提升研发能力满足前沿科研需求,推动毛利率改善。分子砌块业务品种多、规格多,订单分散,企业通过信息化数字化管理提升效率。海外市场成为重要增长区域,但面临贸易政策、关税、市场准入及地缘政治等多重风险。汇率波动和存货管理压力也是行业普遍面临的挑战。整体看,行业竞争激烈,价格竞争风险可能挤压毛利率,但高附加值产品和服务仍是差异化竞争的关键。
毕得医药深度研究报告中提示的主要风险有哪些?
毕得医药面临的主要风险包括汇率风险,人民币升值可能增加汇兑损失并削弱外销竞争力,且汇兑影响方向已发生反转。存货减值风险突出,2025年报将其列为关键审计事项,品类扩张与库存管理滞后之间的张力随规模上升,可能导致存货需求下降。市场竞争和价格竞争风险可能挤压毛利率。境外业务面临贸易政策调整、关税、市场准入及地缘政治风险。此外,利润端波动风险(2025Q4单季净利润同比-3.28%)、机构预测偏差风险(2027年后盈利预测路径分化)以及知识产权和核心技术人员流失风险(兴业证券提示)也需关注。