猜你想问
永兴材料研报核心内容是什么?
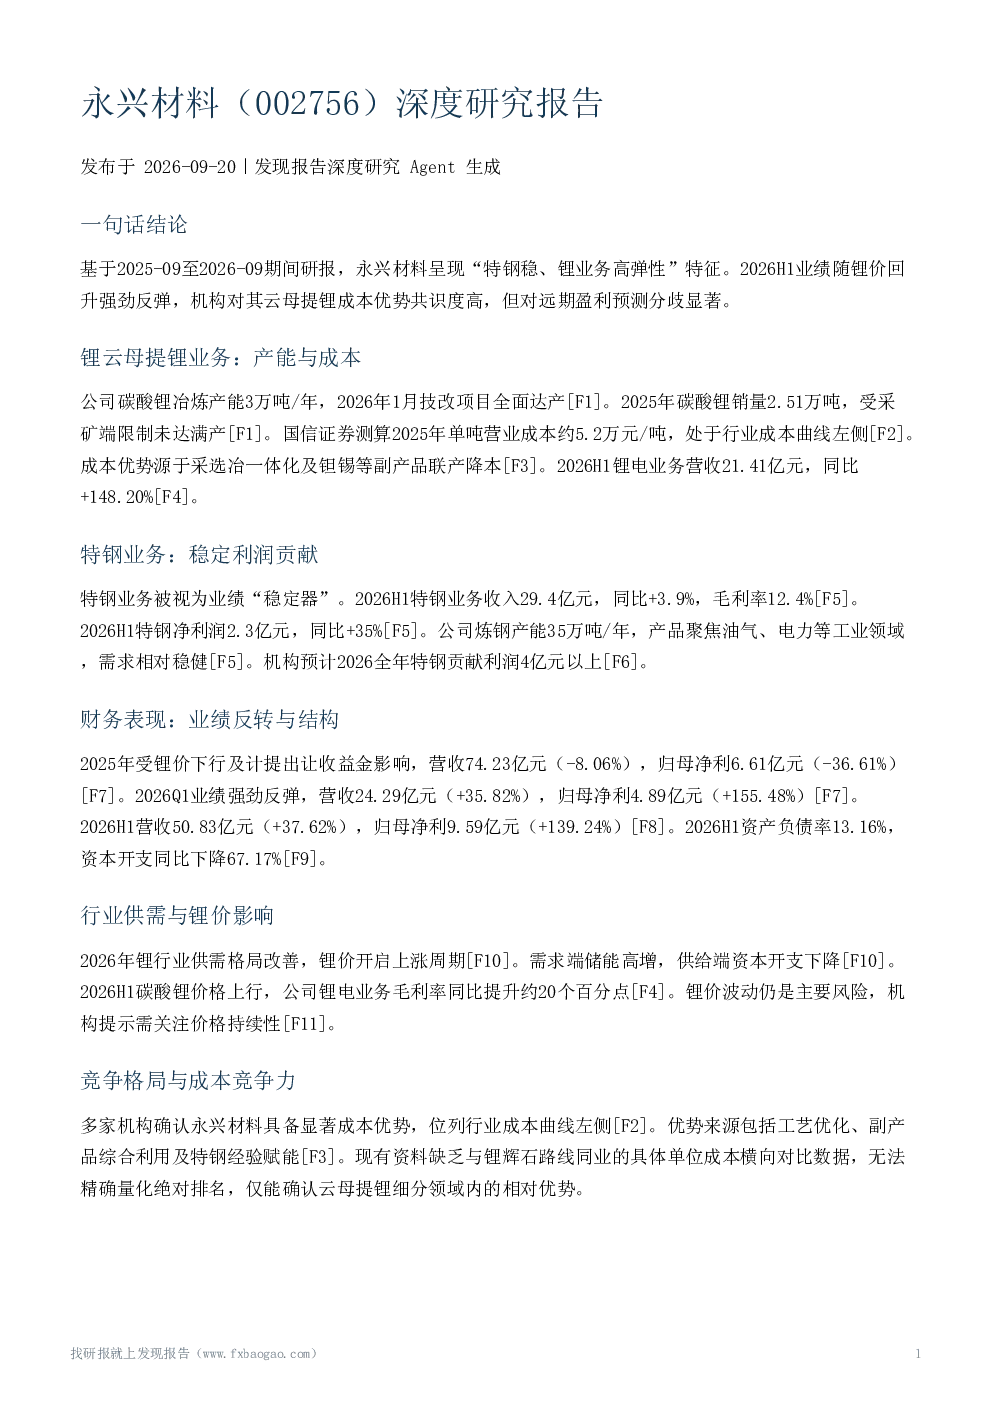
永兴材料研报显示公司呈现“特钢稳、锂业务高弹性”特征。2026H1业绩随锂价回升强劲反弹,机构对其云母提锂成本优势共识度高,但远期盈利预测存在分歧。锂云母提锂业务方面,公司碳酸锂冶炼产能达3万吨/年,2025年销量2.51万吨,受采矿端限制未达满产。国信证券测算2025年单吨营业成本约5.2万元/吨,处于行业成本曲线左侧,主要优势源于采选冶一体化及副产品联产降本。2026H1锂电业务营收21.41亿元,同比+148.20%,毛利率同比提升约20个百分点。特钢业务作为业绩“稳定器”,2026H1收入29.4亿元,同比+3.9%,毛利率12.4%,净利润2.3亿元,同比+35%
锂行业发展趋势如何?
锂行业供需格局在2026年将有所改善,锂价开启上涨周期。需求端储能领域增长迅速,供给端资本开支下降。永兴材料云母提锂业务受益于此,2026H1碳酸锂价格上行带动其锂电业务毛利率同比提升约20个百分点。然而,锂价波动仍是主要风险,机构提示需关注价格持续性。储能高增和供给端优化为行业带来机遇,但价格稳定性是关键考量因素
研报重点分析了永兴材料的哪些方面?
研报重点分析了永兴材料的锂云母提锂业务和特钢业务。锂云母提锂方面,报告详细阐述了公司碳酸锂产能、成本优势(单吨营业成本约5.2万元/吨)、营收利润表现及行业竞争力。特钢业务方面,报告强调了其作为业绩“稳定器”的作用,2026H1收入29.4亿元,同比+3.9%,净利润2.3亿元,同比+35%,产品聚焦油气、电力等工业领域,需求相对稳健。此外,报告还分析了公司财务表现、行业供需、竞争格局及估值预测等
当前市场对永兴材料的现状判断是什么?
当前市场对永兴材料现状判断呈现分化。一方面,机构普遍认可其云母提锂的成本优势,认为其在行业成本曲线左侧,具备显著竞争力。另一方面,机构对远期盈利预测存在分歧,主要源于对锂价走势的不同假设。2026H1业绩强劲反弹,营收和净利润均实现大幅增长,显示公司业务韧性。但锂价波动和矿权审批不确定性仍是市场关注的焦点,需持续跟踪相关动态
研报提示了哪些主要风险?
研报提示了永兴材料面临的主要风险包括:锂价波动风险,公司业绩对锂价敏感,若价格回落将显著影响盈利;矿权审批风险,1800万吨/年开采规模申请尚处办理阶段,存在不确定性;口径差异风险,不同机构对毛利率等数据引用存在差异,需关注统计口径。此外,报告还指出部分关键数据如特钢分产品均价、销量、经营性现金流等未覆盖,成本数据多为机构测算值,非公司直接披露的精确完全成本,需谨慎解读