猜你想问
福龙马研报核心内容是什么?
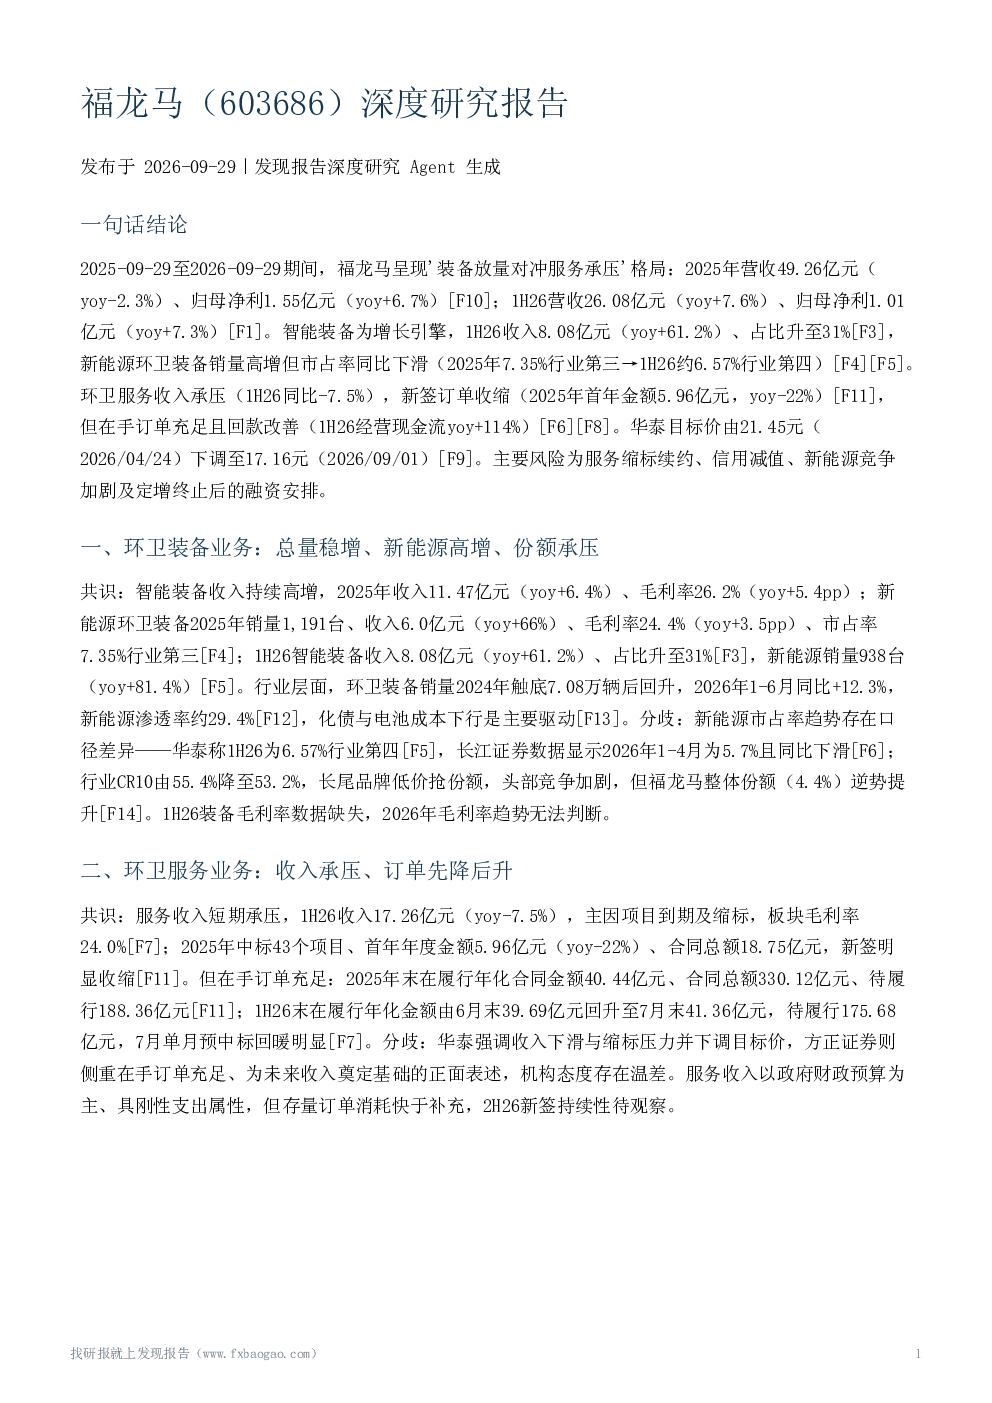
福龙马研报指出,2025-2026年公司呈现'装备放量对冲服务承压'格局。2025年营收49.26亿元(yoy-2.3%)、归母净利1.55亿元(yoy+6.7%);1H26营收26.08亿元(yoy+7.6%)、归母净利1.01亿元(yoy+7.3%)。智能装备为增长引擎,1H26收入8.08亿元(yoy+61.2%)、占比升至31%。新能源环卫装备销量高增但市占率同比下滑,环卫服务收入承压,新签订单收缩,但在手订单充足且回款改善。
环卫装备行业发展趋势如何?
环卫装备行业销量2024年触底后回升,新能源渗透率约29.4%。行业CR10由55.4%降至53.2%,长尾品牌低价抢份额,头部竞争加剧。福龙马整体份额(4.4%)逆势提升,但新能源细分市占率呈下滑趋势。智能装备收入持续高增,新能源环卫装备销量1,191台、收入6.0亿元(yoy+66%)。分歧点在于新能源市占率趋势存在口径差异,行业竞争格局变化显著。
研报重点分析了福龙马的哪些方面?
研报重点分析了福龙马的环卫装备业务、环卫服务业务、整体财务表现、竞争地位与战略转型进展。装备业务方面,总量稳增,新能源高增但份额承压,智能装备收入持续高增。服务业务方面,收入短期承压,订单先降后升,在手订单充足且回款改善。财务表现方面,2025年营收49.26亿元(yoy-2.3%)、归母净利1.55亿元(yoy+6.7%),现金流明显改善。竞争地位方面,公司整体环卫装备市占率居行业第二梯队头部,仅次于中联/盈峰环境。
当前环卫装备市场现状如何?
当前环卫装备市场呈现总量稳增但结构分化格局。新能源环卫装备销量高增,但行业渗透率约29.4%,头部企业市占率承压,长尾品牌低价竞争加剧。福龙马整体份额(4.4%)逆势提升,但新能源细分市占率呈下滑趋势。智能装备成为增长引擎,但行业CR10由55.4%降至53.2%,竞争加剧。环卫服务业务受项目到期及缩标影响收入承压,但新签订单收缩后订单有所回暖。
研报提示了哪些风险因素?
研报提示的风险因素包括:已兑现风险如环卫服务收入承压、新签订单收缩、信用减值增加;部分缓解的风险如政府回款改善,经营现金流同比+114%;持续风险包括新增订单不及预期、装备需求不及预期、电动化智能化进展不及预期;新能源装备竞争格局恶化、化债进度低预期、渗透率波动;潜在资金压力如定增终止后改以自有资金及多元化融资推进,具体融资安排与成本影响未见披露。