猜你想问
昊华科技2025-2026年业绩表现如何?
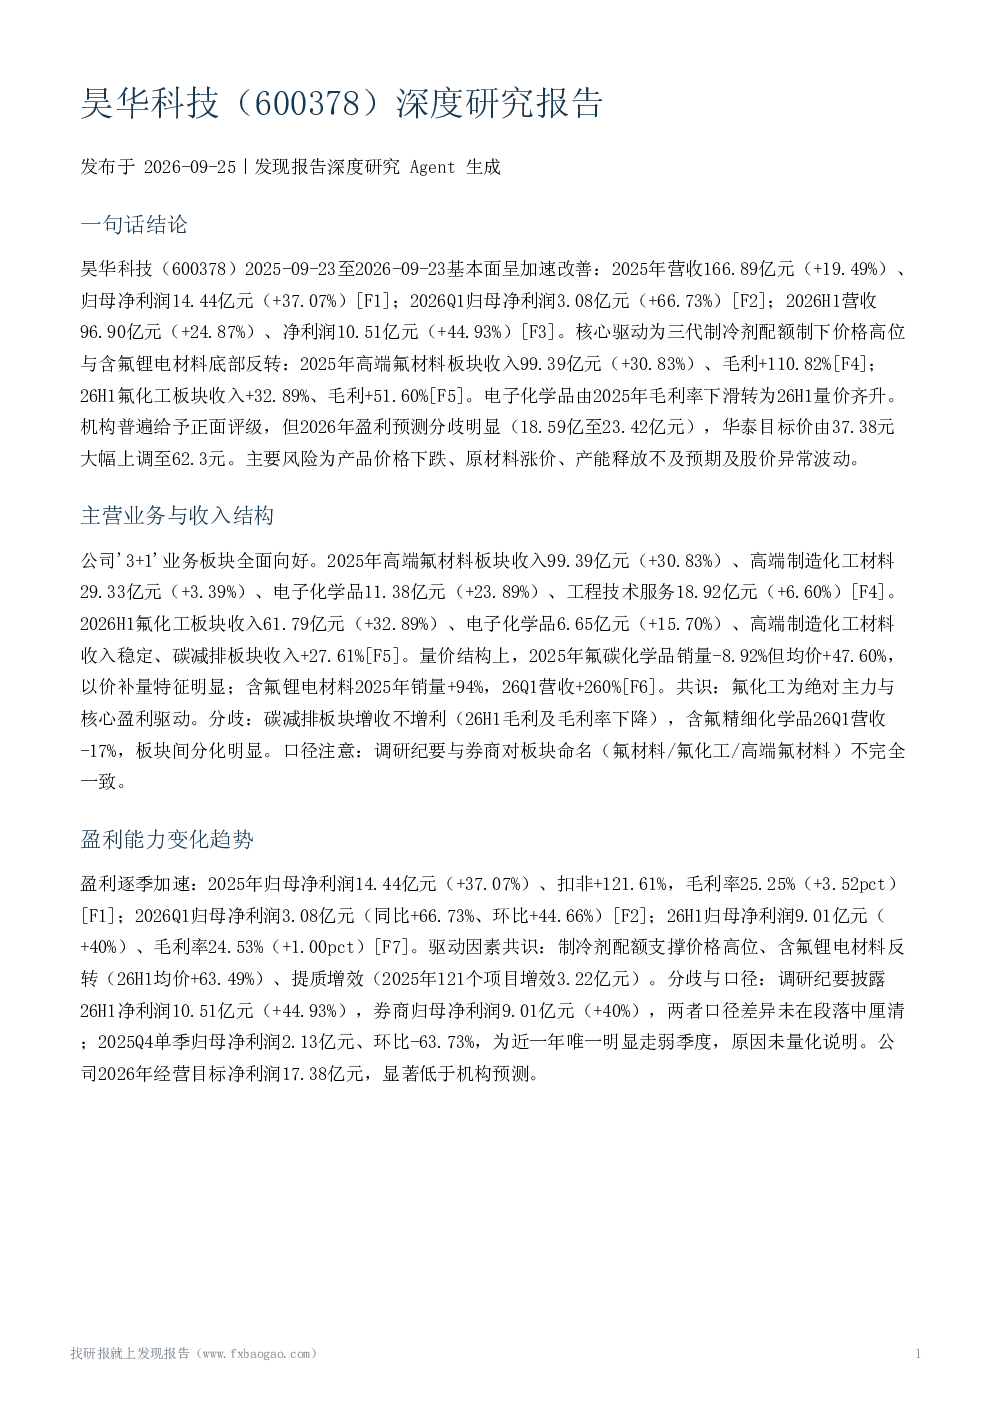
昊华科技2025-2026年基本面呈现加速改善,2025年营收166.89亿元(+19.49%)、归母净利润14.44亿元(+37.07%),2026Q1归母净利润3.08亿元(+66.73%),26H1营收96.90亿元(+24.87%)、净利润10.51亿元(+44.93%)。核心驱动为三代制冷剂配额制下价格高位与含氟锂电材料底部反转,2025年高端氟材料板块收入99.39亿元(+30.83%)、毛利+110.82%,26H1氟化工板块收入+32.89%、毛利+51.60%,电子化学品由2025年毛利率下滑转为26H1量价齐升。
昊华科技核心业务板块有哪些?
昊华科技'3+1'业务板块全面向好,2025年高端氟材料板块收入99.39亿元(+30.83%)、高端制造化工材料29.33亿元(+3.39%)、电子化学品11.38亿元(+23.89%)、工程技术服务18.92亿元(+6.60%),26H1氟化工板块收入61.79亿元(+32.89%)、电子化学品6.65亿元(+15.70%)、高端制造化工材料收入稳定、碳减排板块收入+27.61%。
影响昊华科技股价的关键因素是什么?
影响昊华科技股价的关键因素包括三代制冷剂配额制带来的供给侧红利,国内配额集中于昊华等头部企业,2026-2028年R32供需缺口预计为2.3/3.13/4.05万吨。公司被列为三代制冷剂核心配额玩家之一,传导证据明确:2025年高端氟材料毛利+110.82%,26H1氟碳化学品均价+16.46%、含氟锂电材料均价+63.49%。
昊华科技面临哪些市场风险?
昊华科技面临的主要风险为产品价格下跌、原材料涨价、产能释放不及预期及股价异常波动。机构普遍给予正面评级,但2026年盈利预测分歧明显(18.59亿至23.42亿元),华泰目标价由37.38元大幅上调至62.3元。此外,净利润口径差异(10.51亿vs9.01亿)未厘清;2025Q4环比大幅下滑原因未说明;中化蓝天整合协同效应缺乏量化证据;制冷剂供需缺口、三季度长协价上涨等均为机构预测性判断;费用率在部分报告期段落中缺失。
机构对昊华科技的未来发展有何看法?
机构普遍给予昊华科技正面评级,认为公司处于氟化工景气与锂电材料反转共振的上行周期,盈利逐季增强、产能有序投放、机构预期持续上修。但2026年归母净利润预测存在分歧,从兴业18.59亿元到申万23.42亿元,相差约26%。评级强度不同(买入vs增持),成长逻辑侧重不同(西部证券重自身新材料弹性,其他机构重氟化工周期)。