猜你想问
华润双鹤2025年营收和利润情况如何?
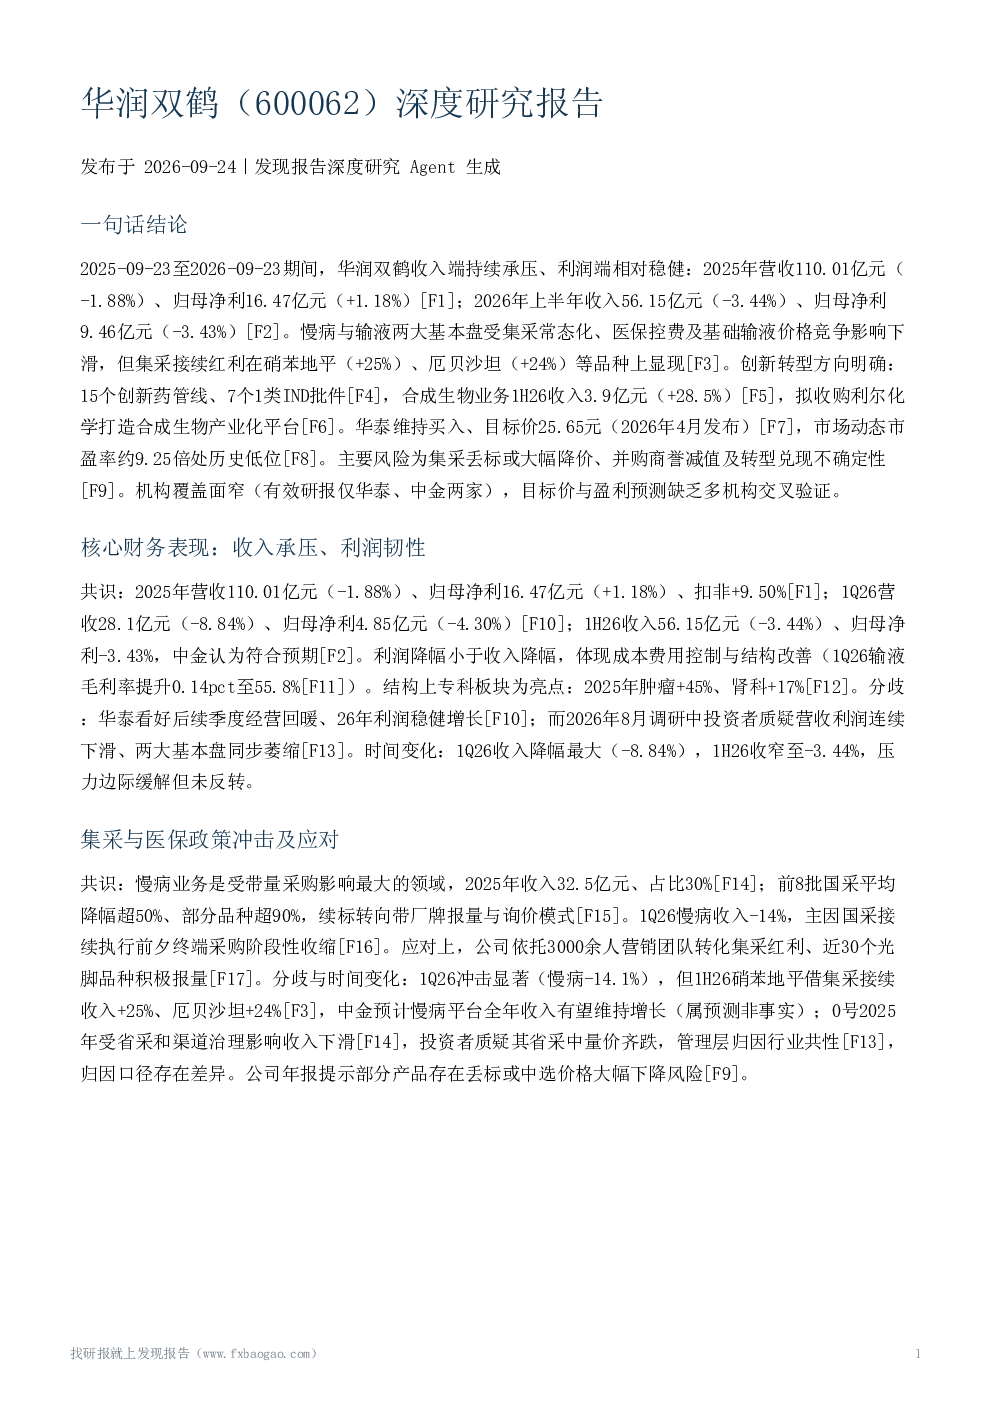
2025年,华润双鹤实现营收110.01亿元,同比下降1.88%,但归母净利润达到16.47亿元,同比增长1.18%。2026年上半年,收入56.15亿元,环比下降3.44%,归母净利9.46亿元,环比下降3.43%。收入端受集采影响承压,但利润端表现相对稳健,显示出较好的成本控制能力。
慢病业务受集采影响有多大?
慢病业务受集采影响显著,2025年收入32.5亿元,占比30%。前8批国采平均降幅超50%,对慢病业务造成较大冲击。公司需积极应对集采压力,通过产品结构调整和创新转型寻找新的增长点。目前集采续标品种如硝苯地平、厄贝沙坦等已显现一定红利,但整体业务仍面临较大挑战。
华润双鹤的创新药发展情况?
华润双鹤明确创新转型方向,拥有15个创新药管线,其中7个已获得1类IND批件。公司在合成生物领域也取得进展,1H26合成生物业务收入3.9亿元,同比增长28.5%。公司拟收购利尔化学打造产业化平台,进一步加速创新成果转化。但创新药研发存在高风险,商业化落地仍需时间验证。
当前医药行业市场现状如何?
当前医药行业市场呈现集采常态化、行业竞争加剧的特点。慢病与输液两大基本盘受集采影响明显,市场价格竞争激烈。同时,创新药和合成生物等新兴赛道成为行业关注焦点。企业需在成本控制、产品创新和渠道优化等多方面寻求突破,以应对市场变化带来的挑战。
华润双鹤面临哪些主要风险?
华润双鹤面临的主要风险包括集采风险,部分产品可能存在丢标或中选价格大幅下降的风险;业务萎缩风险,慢病与输液业务同步萎缩,基础输液市场竞争未缓解;并购风险,拟收购利尔化学尚处筹划阶段,存在商誉减值风险;转型风险,创新成果商业化存在不及预期可能。此外,资料限制因素也需关注,季度数据依赖券商研报转述,年报未经审计,机构覆盖面窄,调研纪要为公司自述口径。
你可能感兴趣
600062 华润双鹤 华润双鹤投资者关系活动记录表 2026-002
未知机构2026-07-31
600062 华润双鹤 华润双鹤2026年半年度业绩说明会会议纪要
未知机构2026-09-02
华润双鹤(600062):一对多交流纪要20180626
东吴证券2018-07-30
双鹤药业(600062)年报点评:各项业务增长稳健,估值有优势
医药生物中邮证券2011-03-11
双鹤药业(600062):收购恩世制药,批文资源收获颇丰
医药生物华创证券2010-12-31
双鹤药业(600062):主营业务稳定增长,看好长远发展
医药生物华创证券2010-08-20
双鹤药业(600062)收购恩世制药点评:产品得以丰富,百亿工业可期
医药生物大同证券2011-01-07
双鹤药业(600062)2010年年报点评:项目进程和期间费用拖累业绩
医药生物国联证券2011-03-10
双鹤药业(600062):业绩稳定增长,拐点渐行渐近
医药生物华创证券2010-10-28
双鹤药业(600062):大输液增幅近20%,毛利率有所提升
医药生物天相投顾2010-08-20