猜你想问
太极实业研报核心内容是什么?
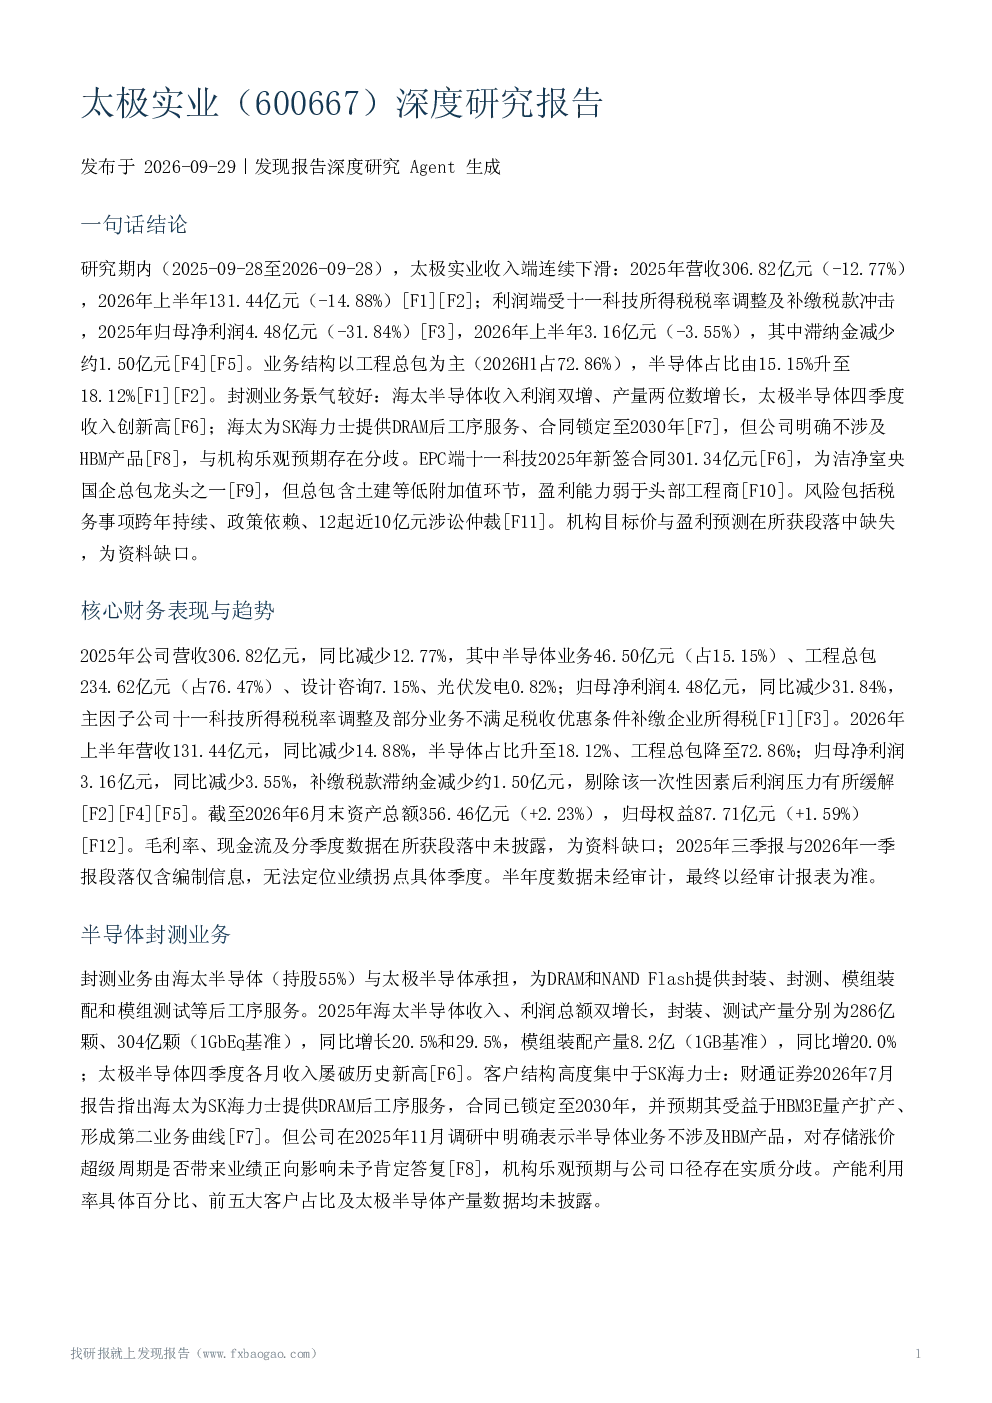
研报显示太极实业2025年营收306.82亿元(-12.77%),2026年上半年131.44亿元(-14.88%),收入连续下滑。利润端受税务影响显著,2025年归母净利润4.48亿元(-31.84%),主要因十一科技所得税税率调整及补缴税款;2026年上半年3.16亿元(-3.55%),补缴税款滞纳金减少约1.50亿元,利润压力有所缓解。业务结构中,工程总包占主导(2026H1占72.86%),半导体业务占比由15.15%升至18.12%
半导体封测行业发展趋势如何?
半导体封测领域,海太半导体收入利润双增,封装/测试产量同比增20.5%/29.5%,模组装配产量增20.0%,四季度收入屡创新高。但客户高度依赖SK海力士(合同锁定至2030年),公司明确不涉及HBM产品,与机构预期存在分歧。行业数据如产能利用率、前五大客户占比、太极半导体产量等未披露。
报告重点分析了哪些业务方向?
报告重点分析了太极实业的半导体封测业务和EPC工程总包业务。封测业务方面,海太半导体表现亮眼,但客户集中度高。EPC业务方面,十一科技为新签合同301.34亿元,是洁净室央国企总包龙头之一,客户覆盖存储与晶圆代工厂,但总包业务包含低附加值环节,盈利能力弱于头部工程商。
市场现状如何判断?
市场现状显示,AI驱动资本开支上行,洁净室市场进入业绩兑现阶段,预计2026年全球市场约345亿美元,2026-2030年CAGR约15.3%。太极实业的十一科技在洁净室领域为央国企龙头,营收/员工规模居前三,但总包业务覆盖低附加值环节,综合利润率偏低。封测领域,海太绑定SK海力士,但与长电科技等头部厂商规模与技术对比数据缺失。
研报提示了哪些主要风险?
研报提示的主要风险包括:税务合规风险,补缴税款影响持续(2025年-31.84%,2026H1减少1.50亿元);政策依赖风险,业务集中于战略新兴产业,受国家政策影响;诉讼风险,12起近10亿元涉讼仲裁,对手方、案由未披露;业务集中风险,工程总包占比高(72.86%-76.47%),客户集中(封测依赖SK海力士);其他风险,毛利率、现金流数据缺失;半年度数据未经审计;总包收入占比口径不一致。