猜你想问
步科股份研报核心内容是什么?
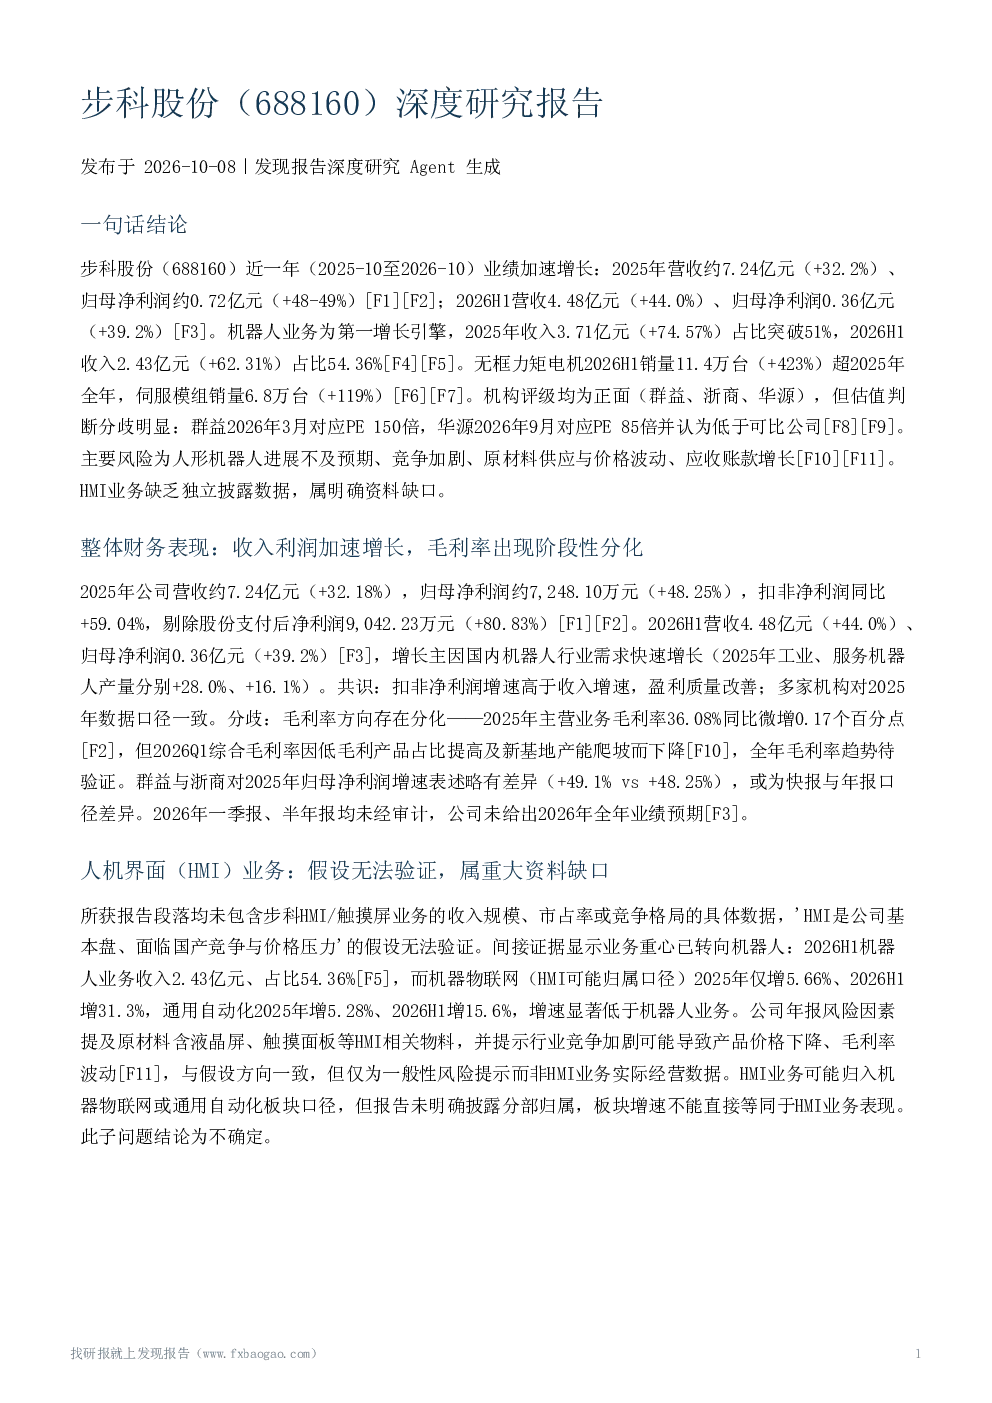
步科股份近一年业绩加速增长,机器人业务为第一增长引擎,但估值判断分歧明显,主要风险包括人形机器人进展不及预期、竞争加剧等。2025年营收约7.24亿元(+32.2%)、归母净利润约0.72亿元(+48-49%);2026H1营收4.48亿元(+44.0%)、归母净利润0.36亿元(+39.2%)。扣非净利润增速高于收入增速,盈利质量改善。
机器人行业发展趋势如何?
2025年国内工业、服务机器人产量同比分别增长28.0%、16.1%。2025年全球人形机器人市场迈入快速增长阶段,中国厂商在规模化量产与出货量方面表现突出。工业自动化行业2026年呈现制造业需求复苏态势。步科股份机器人业务2025年收入3.71亿元(+74.57%),占比突破51%;2026H1收入2.43亿元(+62.31%),占比54.36%。
报告重点分析了哪些业务方向?
报告重点分析了步科股份的机器人业务,其中人机界面(HMI)业务因资料缺口无法验证;伺服系统与低压变频器业务中,伺服模组2026H1销量6.8万台(+119%),公司通过租赁厂房扩产;机器人业务中,无框力矩电机2026H1销量11.4万台(+423%),超2025年全年,人形机器人2026H1收入0.29亿元(+570.3%)。
市场对步科股份的判断如何?
市场对步科股份的判断存在分歧。机构评级均为正面,但估值判断分歧明显,群益证券2026年3月对应PE 150倍,华源证券2026年9月对应PE 85倍并认为低于可比公司。共识是机器人业务为第一增长引擎,扣非净利润增速高于收入增速;分歧在于估值判断、毛利率方向分化,'工业移动机器人行业第一'为公司自述,缺乏第三方验证。
步科股份研报有哪些风险提示?
步科股份研报提示的主要风险包括:人形机器人进展不及预期、竞争恶化及行业政策风险、行业竞争加剧导致产品价格下降、原材料供应风险、应收账款回收风险、新技术研发风险、产能规划与海外占比目标不确定性。此外,HMI/触摸屏业务缺乏独立披露、低压变频器、PLC等自动化产品缺乏独立数据,财务数据未核对,行业第一等竞争力表述未经第三方验证。