猜你想问
这份研报主要分析了源飞宠物的哪些核心内容?
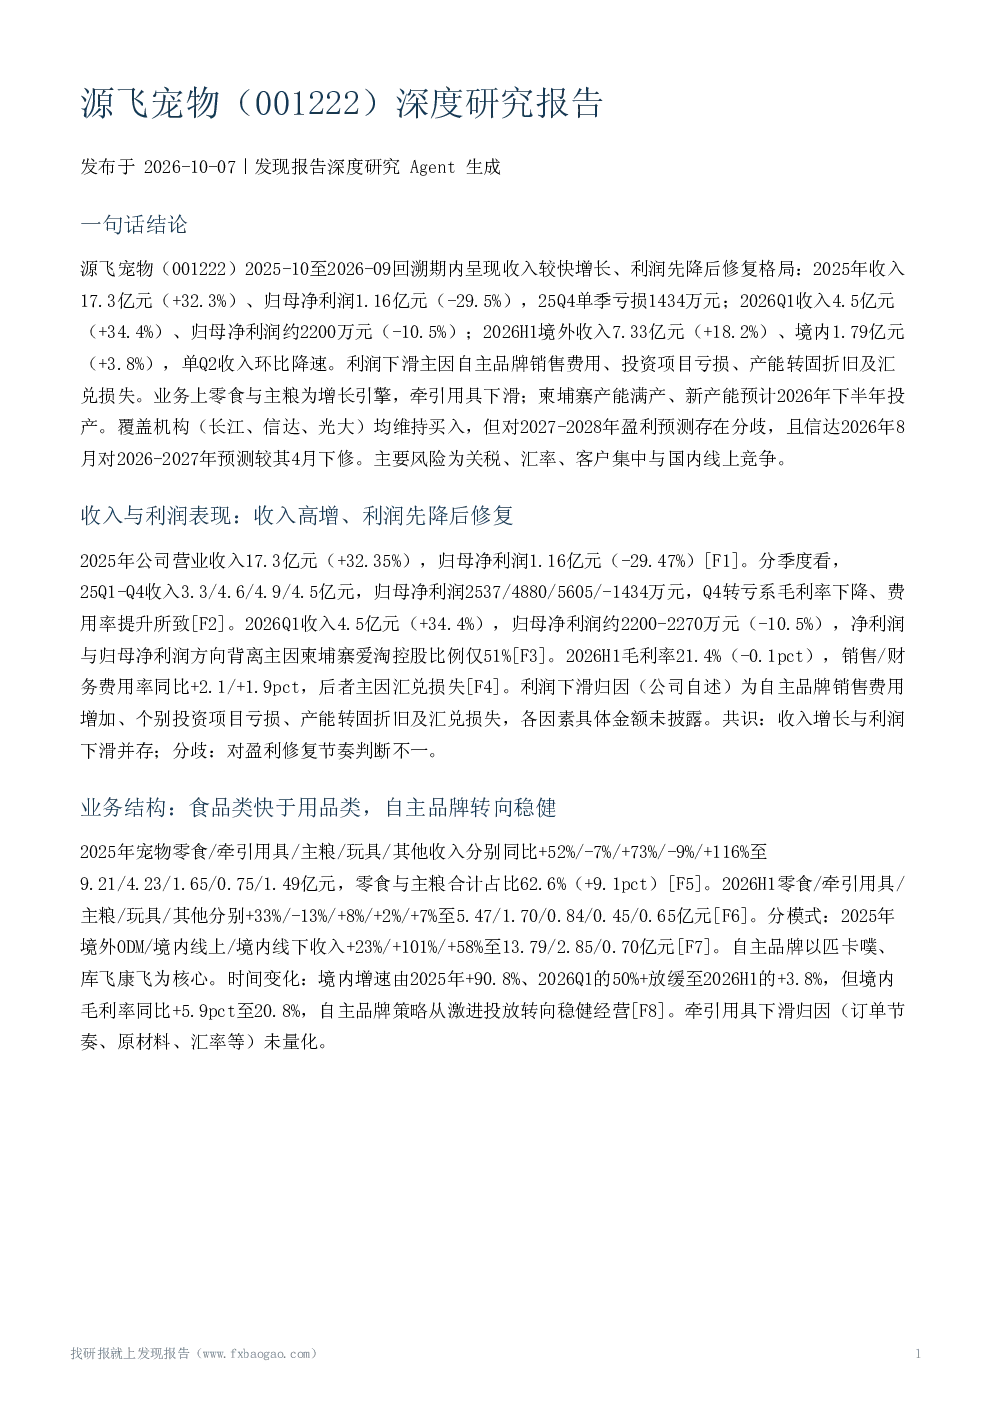
这份研报深入分析了源飞宠物2025-2026年的收入与利润表现,揭示了其收入较快增长但利润先降后修复的格局。报告详细拆解了公司业务结构,包括宠物零食、牵引用具、主粮等产品的收入占比变化,以及境外ODM、境内线上、境内线下等不同模式的收入贡献。此外,研报还重点分析了公司的客户与海外依赖情况,指出前五大客户合计收入占比超过50%,且公司高度依赖境外市场,2025年境外收入占比高达79.5%。报告还探讨了行业景气与竞争格局,指出全球宠物食品市场正呈高端化、功能化、细分化趋势,中国宠食出口以零食为主,国内竞争格局高度分散。最后,研报对盈利预测与估值进行了分析,覆盖机构均维持买入评级,但对2027-2028年的预测存在分歧。
当前宠物食品赛道的发展趋势是什么?
当前宠物食品赛道正经历从代工驱动向品牌驱动的转型。全球宠物食品市场规模持续扩大,2024年约2000亿美元,2000-2024年复合增速8.1%,呈现高端化、功能化、细分化趋势。中国宠食出口以零食为主,主粮占比从2017年的10.2%升至2024年的17.8%。国内竞争格局高度分散,源飞宠物CR5/CR10为25.40%/32.70%,品牌CR5/CR10为18.90%/26.00%,进入壁垒相对较低。高毛利自主品牌企业正通过品牌建设构筑护城河,行业集中度有望提升。源飞宠物与佩蒂、路斯同属第三梯队,主要依托代工模式,但正积极布局自主品牌,如匹卡噗、库飞康飞等。
研报重点分析了源飞宠物的哪些业务方向?
研报重点分析了源飞宠物的业务结构,揭示了其收入增长的主要驱动力和潜在风险。2025年,宠物零食、主粮收入分别同比+52%和+73%,合计占比62.6%,成为主要增长引擎,而牵引用具收入下滑-7%。分模式看,境外ODM、境内线上、境内线下收入分别+23%、+101%、+58%。自主品牌策略方面,报告指出公司境内增速由2025年的+90.8%、2026Q1的50%+放缓至2026H1的+3.8%,但境内毛利率同比+5.9pct至20.8%,策略从激进投放转向稳健经营。此外,报告还分析了公司客户集中度较高的问题,前五大客户合计收入占比超过50%,主要为国际专业宠物连锁店及大型连锁零售商。
当前宠物食品市场的现状如何?
当前宠物食品市场呈现多元化发展趋势,全球市场规模持续扩大,2024年约2000亿美元,增速稳定在8.1%。中国宠食出口以零食为主,主粮占比逐步提升,从2017年的10.2%增至2024年的17.8%。市场竞争格局高度分散,源飞宠物CR5/CR10为25.40%/32.70%,品牌CR5/CR10为18.90%/26.00%,进入壁垒相对较低。行业正从代工驱动向品牌驱动转型,高毛利自主品牌企业通过品牌建设构筑护城河。源飞宠物与佩蒂、路斯同属第三梯队,主要依托代工模式,但正积极布局自主品牌,如匹卡噗、库飞康飞等。公司高度依赖境外市场,2025年境外收入占比高达79.5%,主要客户为国际专业宠物连锁店及大型连锁零售商。
研报提示了哪些主要风险?
研报提示了源飞宠物面临的多重风险。首先,关税与贸易政策的不确定性可能影响外销订单增速或盈利水平,公司部分零食、牵引用具在美国加征关税范围内,已通过柬埔寨基地应对。其次,汇率波动可能导致汇兑损失,需密切关注汇率变动。第三,客户集中度高,前五大客户合计收入占比超过50%,一旦主要客户经营状况发生变化,可能对公司业绩产生较大影响。第四,国内宠物行业线上竞争加剧,销售费用高企,自主品牌从激进投放转向稳健经营后,境内增速可能显著放缓。此外,产能转固折旧增加及个别投资项目亏损也可能对利润产生拖累。这些风险需引起投资者关注。