猜你想问
利亚德这份深度报告的核心内容是什么?
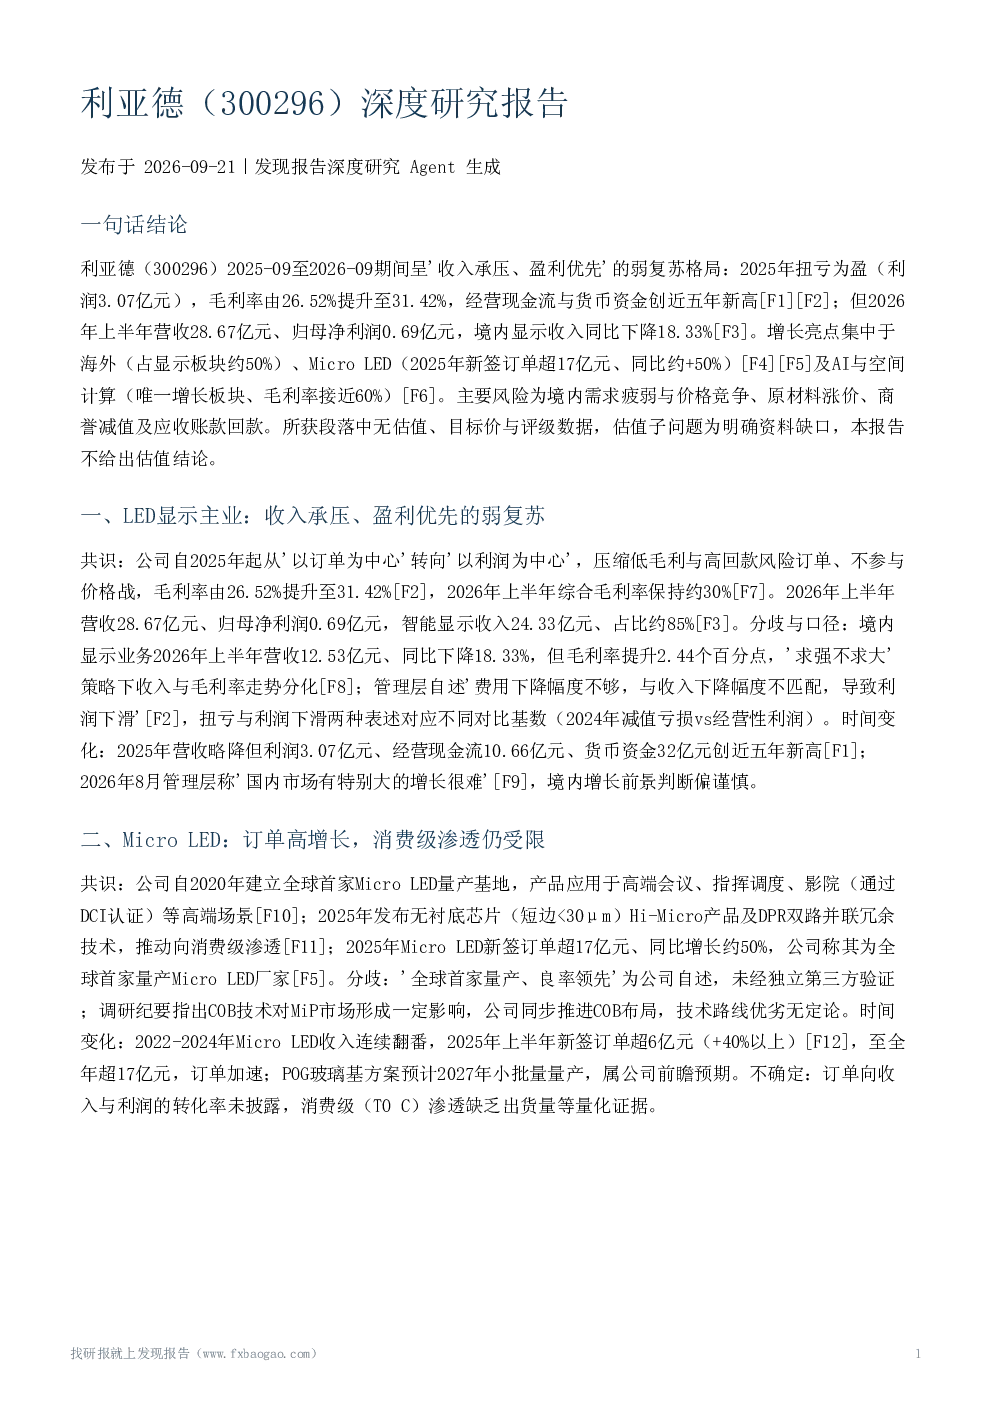
该报告指出利亚德在2025-2026年呈现弱复苏态势,收入承压但盈利优先。2025年扭亏为盈,毛利率提升至31.42%,经营现金流与货币资金创近五年新高。公司战略从“以订单为中心”转向“以利润为中心”,压缩低毛利订单。LED显示主业中,智能显示收入占比约85%,境内显示收入下降但毛利率提升。海外显示业务占显示板块约50%,是盈利重要保障。Micro LED方面,2025年新签订单超17亿元,同比增长约50%,但全球首家量产等表述未经独立验证。海外与新兴业务中,海外业务成盈利支柱,AI与空间计算板块为唯一增长板块,毛利率接近60%
LED显示行业的发展趋势如何?
LED显示行业正经历转型,利亚德等企业从追求规模转向提升利润率。境内LED显示行业竞争激烈,传统商显需求恢复缓慢,利亚德境内显示收入同比下降18.33%。海外市场成为重要增长点,利亚德在亚非拉市场增速超30%,实施“Planar+Leyard”双品牌战略。Micro LED技术加速渗透,但产业化进程和成本控制仍是关键挑战。AI与空间计算等新兴应用领域开始崭露头角,但体量尚小,依赖单一主体。技术路线竞争加剧,COB与MiP路线并存,POG玻璃基方案量产存在不确定性。地缘政治风险也影响海外扩张,如沙特工厂因中东局势延后投产
这份报告重点分析了利亚德的哪些方面?
报告重点分析了利亚德的经营格局与战略转型,特别是从“以订单为中心”到“以利润为中心”的转变及其成效。报告详细剖析了LED显示主业的国内外市场表现,包括境内收入下滑但毛利率提升的“求强不求大”策略,以及海外业务的盈利贡献。Micro LED作为新兴增长点,其订单加速和高端应用场景拓展受到关注,但产业化进程缺乏独立验证。此外,报告还重点考察了海外与新兴业务,如AI与空间计算板块的高毛利率和低体量问题,以及沙特工厂的地缘政治风险。商誉减值风险也是分析重点,2024年亏损主因商誉减值,2025年四季度利润下滑亦与之相关
根据报告,利亚德的市场现状如何?
利亚德当前处于战略转型期,市场现状呈现多面性。一方面,公司毛利率和现金流得到改善,海外业务和Micro LED订单加速成为亮点,AI与空间计算板块打开期权空间。另一方面,境内LED显示主业面临需求疲弱和价格竞争,收入下滑但毛利率改善体现“求强不求大”策略。Micro LED虽订单加速,但产业化进程和成本控制仍需关注。海外扩张受地缘因素影响,沙特工厂延后投产。商誉减值风险未完全出清,2025年四季度利润下滑亦与商誉减值相关。整体来看,利亚德在盈利质量和新兴业务上有所突破,但主业承压,收入与盈利权衡存在持续张力
这份报告提示了哪些主要风险?
报告提示了利亚德面临的多重风险。首先,境内显示需求疲弱、价格竞争激烈,境内显示收入下滑18.33%。其次,商誉减值风险未完全出清,2024年亏损主因商誉减值,2025年四季度利润下滑亦与之相关。再次,上游原材料涨价推高成本,公司虽提价应对,但涨价持续性判断为公司预测,提价对销量影响未知。此外,应收账款回款风险需关注,按预期信用损失模型计提,逾期超30日即认定风险显著增加。技术路线竞争加剧,COB技术对MiP路线形成影响,POG玻璃基方案量产存在延期风险。地缘政治风险也影响海外扩张,沙特工厂因中东局势延后投产,海外业务受扰动。AI与空间计算板块体量小且依赖单一主体,存在增长不确定性