猜你想问
德众汽车研报核心内容是什么?
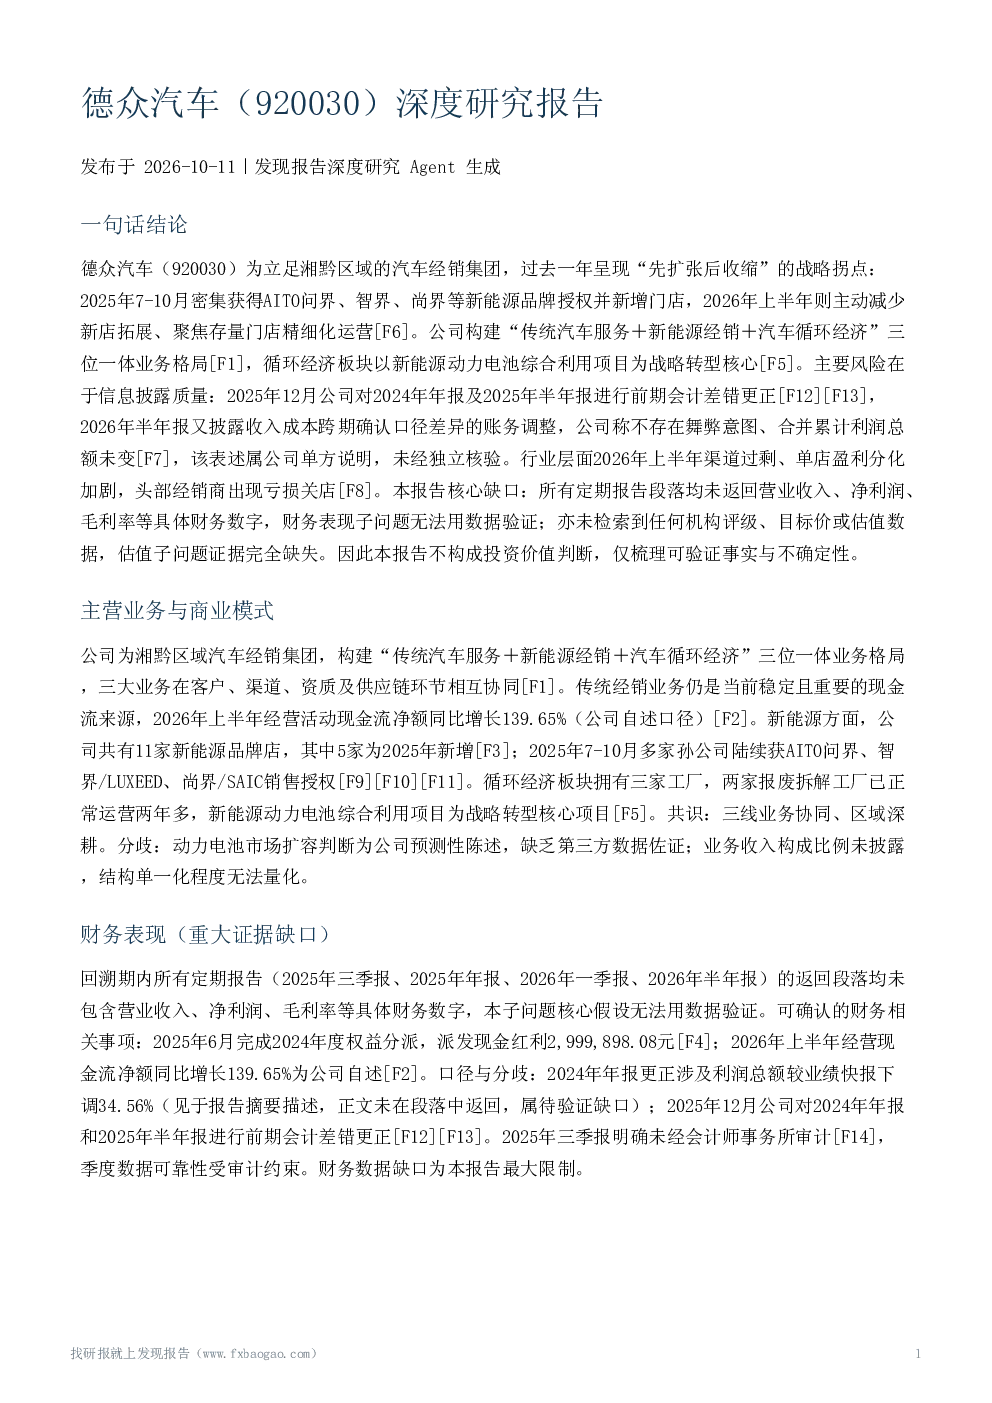
德众汽车研报显示,公司为湘黔区域汽车经销集团,2025年7-10月密集扩张新能源业务,2026年上半年主动收缩新店拓展,聚焦存量门店运营,构建“传统汽车服务+新能源经销+汽车循环经济”三位一体业务格局。但存在信息披露质量问题及行业风险,如连续会计差错更正、财务数据缺失等。
汽车经销行业发展趋势如何?
汽车经销行业2026年上半年面临渠道过剩、单店盈利分化加剧的挑战,头部经销商亏损关店。政策层面,二手车经销享受减按0.5%征收增值税优惠。行业报告支持趋势判断,但公司超额表现无法验证,需关注其湘黔区域深耕策略的可持续性。
研报重点分析了德众汽车的哪些方面?
研报重点分析了德众汽车的三位一体业务格局,包括传统汽车服务、新能源经销和汽车循环经济板块的协同性。传统业务提供稳定现金流,新能源业务获AITO问界等品牌授权,循环经济板块拥有报废拆解和动力电池综合利用项目。但业务收入构成比例未披露,需关注新业务培育周期。
德众汽车的市场现状如何?
德众汽车定位湘黔区域深耕,2025年位列中国民营汽车经销行业百强榜第88位、中国新能源汽车销售百强榜第85位。公司强调审慎扩张,但与头部全国性经销商存在规模差距,市场份额数据缺失。需关注其区域优势能否转化为持续竞争力。
研报提示了哪些风险?
研报提示四类风险:信息披露与内控风险(连续会计差错更正)、行业周期与竞争风险(渠道过剩)、新业务培育风险(新能源门店培育周期、动力电池项目进展不完整)、财务透明度风险(核心数据缺失)。此外,未检索到机构评级、估值数据,需关注会计差错具体影响及项目投产状态。
你可能感兴趣
920030 德众汽车 投资者关系活动记录表
未知机构2026-09-03
德众汽车:2023年三季度报告
财报2023-10-25
德众汽车:2025年年度报告
财报2026-04-22
德众汽车:2026年一季度报告
财报2026-04-27
德众汽车:2025年半年度报告
财报2025-08-22
德众汽车:2025年半年度报告(更正公告)
财报2025-12-24
德众汽车:2024年年度报告
财报2025-04-25
德众汽车:2024年三季度报告
财报2024-10-30
德众汽车:2022年半年度报告
财报2022-08-24
德众汽车:2024年一季度报告(更正公告)
财报2024-08-28