猜你想问
天孚通信2026H1业绩增长主要来自哪些业务?
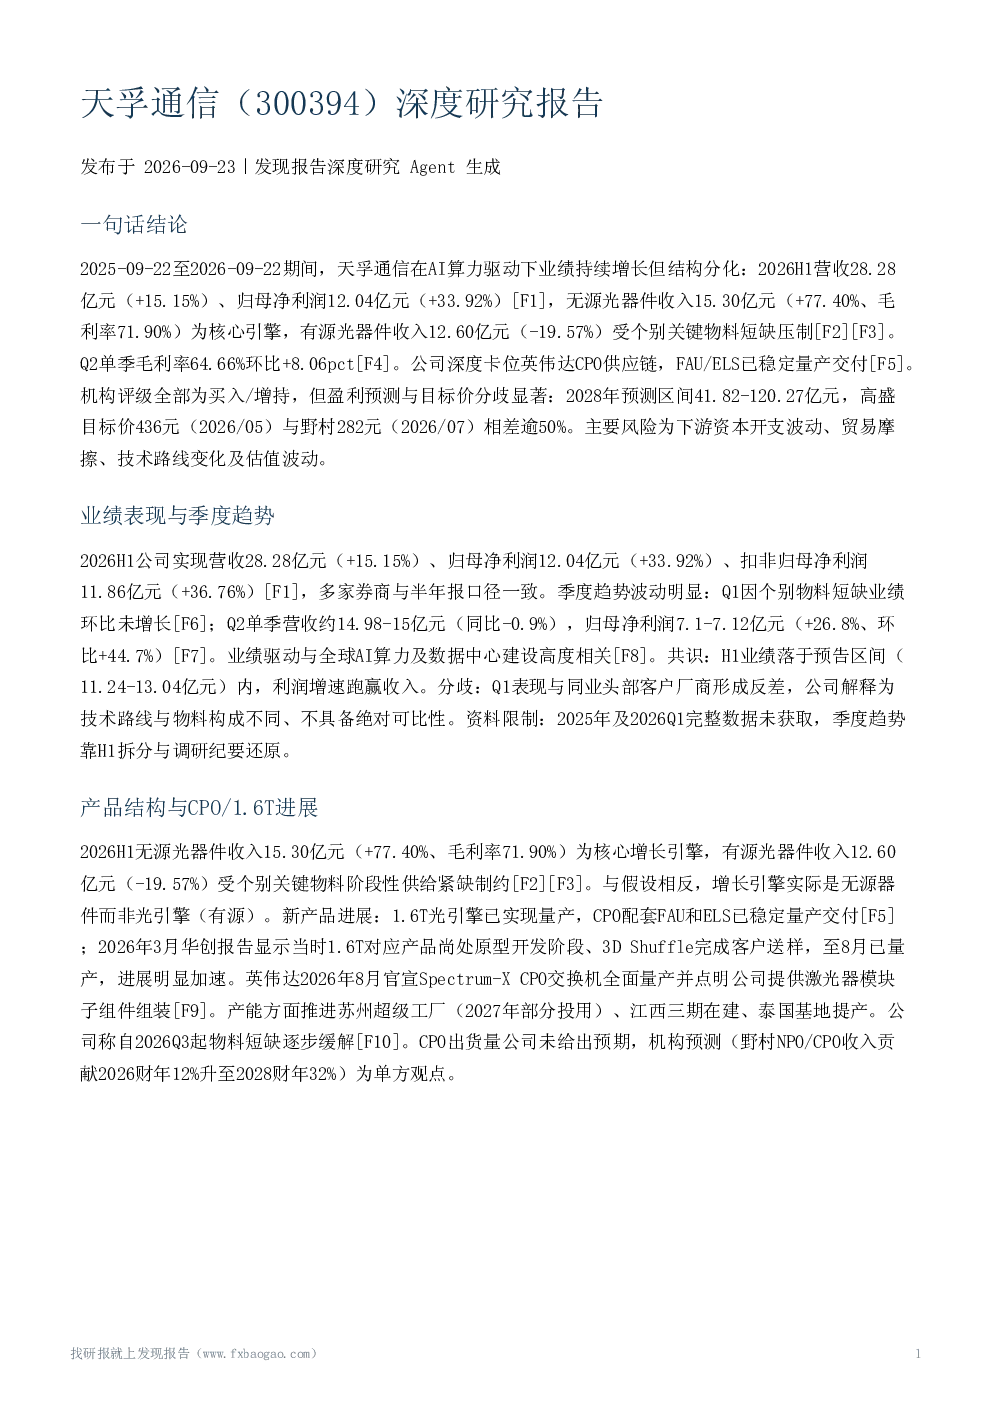
天孚通信2026H1业绩增长主要来自无源光器件业务,收入15.30亿元,同比增长77.40%,毛利率高达71.90%,成为公司核心增长引擎。有源光器件收入12.60亿元,受个别关键物料短缺影响,同比下降19.57%。公司整体营收28.28亿元,同比增长15.15%;归母净利润12.04亿元,同比增长33.92%。Q2单季毛利率64.66%,环比提升8.06个百分点,显示公司经营效率有所改善。
天孚通信在CPO赛道上的竞争优势是什么?
天孚通信在CPO赛道上深度卡位,已深度绑定英伟达等头部客户,其FAU/ELS产品已稳定量产交付。公司1.6T光引擎已实现量产,并推进苏州超级工厂、江西三期在建、泰国基地提产,产能持续扩张。在技术层面,公司已设计定型FAU产品,处于订单交付状态,且研发投入持续加大,投向CPO/NPO、硅光及薄膜铌酸锂等领域,技术储备较为深厚。
报告对天孚通信未来发展的重点分析方向是什么?
报告重点分析了天孚通信在无源光器件领域的增长潜力,以及其在CPO供应链中的卡位优势。公司无源器件业务已成为主要增长引擎,毛利率高达71.90%,且已实现稳定交付。同时,报告也关注公司产能扩张计划,包括苏州超级工厂、江西三期和泰国基地的建设进度。此外,报告还分析了公司在研发方面的投入,以及在硅光和薄膜铌酸锂等前沿技术领域的布局。
当前光器件市场特别是CPO市场的现状如何?
当前光器件市场特别是CPO市场处于快速发展阶段,2024年全球光器件市场收入178亿美元,同比增长40%。CPO市场预计在2026-2031年期间,复合年均增长率将达到35.92%。FAU在CPO/NPO中升格为芯片级光学I/O核心接口,价值量与技术门槛显著提升。行业竞争激烈,CPO迭代驱动固定式FAU向DFAU演进,利好太辰光、蘅东光等同业。同时,玻璃桥新技术对FAU的颠覆性影响曾致股价一个月回落30%,但市场认为被过度夸大。
研报提示天孚通信面临的主要风险有哪些?
研报提示天孚通信面临的主要风险包括:一是下游资本开支波动风险,公司业绩与全球云厂商资本开支高度相关;二是贸易摩擦风险,海外收入占比较高,部分原材料设备依赖进口;三是技术路线风险,玻璃桥、DFAU等技术路线演变可能改变FAU需求结构;四是估值波动风险,机构盈利预测与目标价分歧极大,股价曾一个月回落30%;五是瓶颈物料供应风险,200G EML等物料市场整体依然紧张,供应恢复节奏存在不确定性;六是汇率波动风险,2026H1汇兑损失8,584.65万元,持续影响利润端。