猜你想问
中航沈飞2025年业绩反转的具体表现是什么?
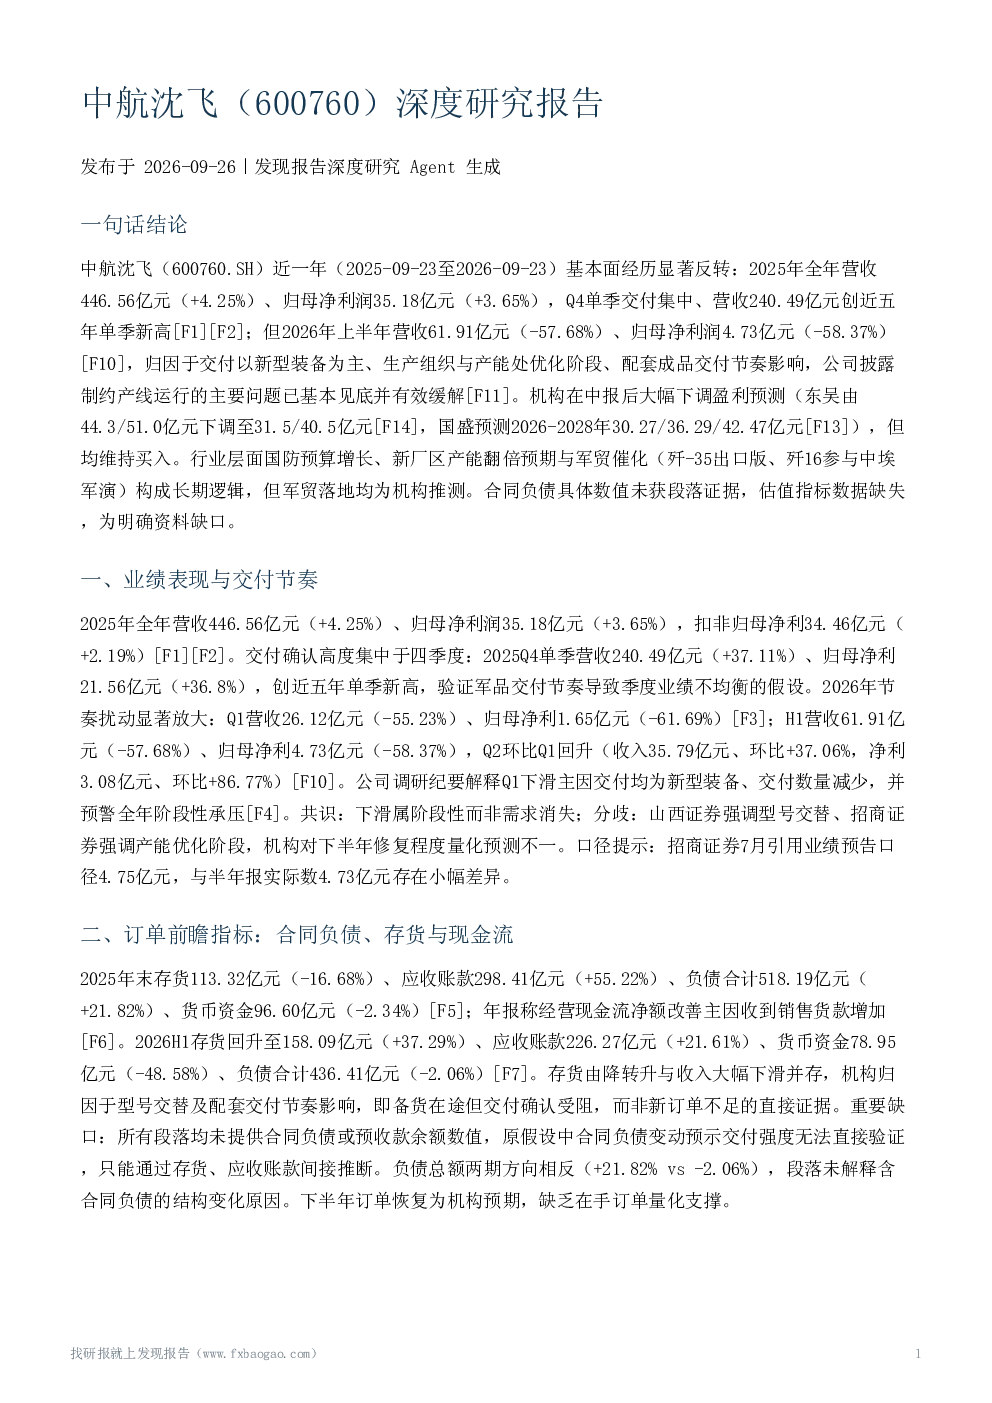
中航沈飞2025年基本面显著反转,全年营收446.56亿元增长4.25%,归母净利润35.18亿元增长3.65%。Q4单季交付集中,营收240.49亿元创近五年单季新高。但2026年上半年营收61.91亿元下滑57.68%,归母净利润4.73亿元下滑58.37%,主要归因于新型装备交付、生产组织优化及配套成品交付节奏影响。公司披露制约产线运行问题已基本见底。
国防军工行业未来发展趋势如何?
国防军工行业景气度提升,国防支出增长7%至1.9万亿元。中航沈飞作为主要研制基地,生产歼-15、歼-16系列,歼-35具备多型发展潜力。新厂区预计2026年进入批量生产,总产能将翻倍。军贸方面,歼-35出口版多次被官方报道,歼16参与中埃军演或表明其进入销售目录,但军贸落地均为机构推测。国防预算增长、新厂区产能翻倍预期构成长期逻辑。
报告中重点分析了哪些方面?
报告重点分析了中航沈飞2025年营收、净利润增长及Q4单季交付集中表现,2026年上半年业绩下滑原因,存货、应收账款、负债等财务指标变化,毛利率及扣非归母净利趋势,新厂区产能及军贸催化潜力。同时对比了多家机构盈利预测及目标价分歧,管理层增持信号,估值及分红情况。
当前市场对中航沈飞的评价如何?
市场对中航沈飞在中报后评价分化,机构大幅下调盈利预测但均维持买入。机构预测2026年归母净利中枢较3月下移约30%,东吴证券预测2026-2027年归母净利31.5/40.5亿元,国盛证券预测30.27/36.29/42.47亿元。目标价方面,华泰证券58.91元,浙商证券72.38元。分歧在于军贸主力机型判断(歼-35 vs 歼16)。
研报提示了哪些风险?
研报提示的核心风险为交付节奏与供应链配套,公司自身也承认全年业绩面临阶段性承压。存货由降转升与收入下滑并存,机构归因于型号交替及配套交付节奏影响,而非新订单不足。此外,军贸落地均为机构推测,存在不确定性。资料限制包括未覆盖完整财报附注及分产品明细;2026年9月3日后至截止日的经营变化未获覆盖;两篇军贸报告署名机构为未知机构,产能翻倍信息经研报转述辽宁省政府动态。