猜你想问
RBC Elements™报告显示2026年第三季度全球IT服务职位同比增长14%的具体原因是什么?
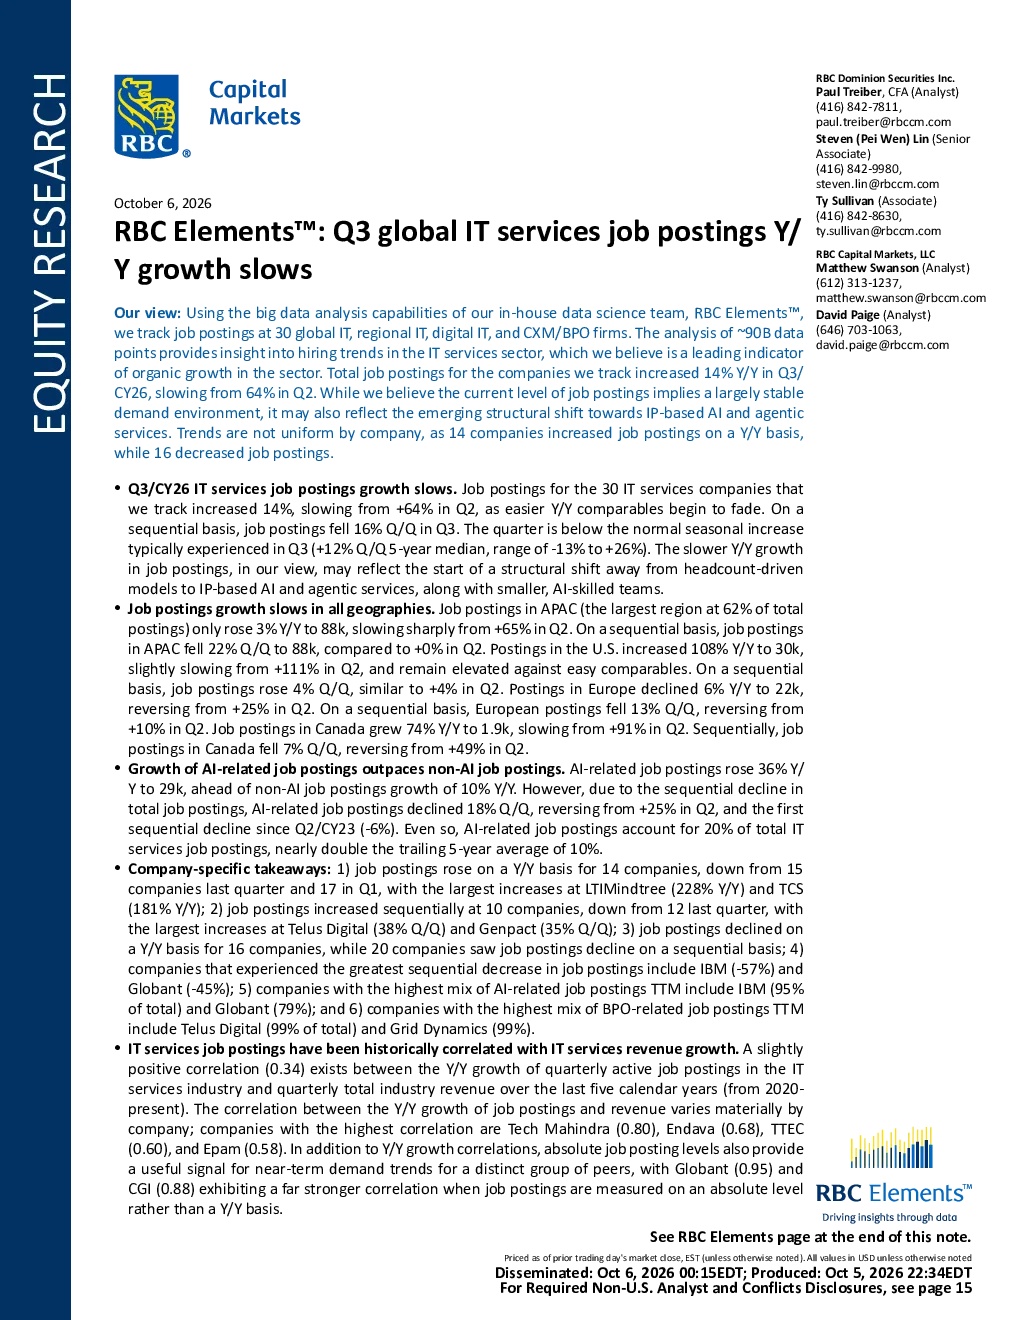
RBC Elements™报告指出,2026年第三季度全球IT服务职位同比增长14%的放缓主要由于基数效应减弱。环比下降16%,低于Q3通常的12%季节性增长水平,反映出行业可能从人力驱动模式转向基于IP的AI和代理服务,以及更小的AI技能团队。全球IT服务公司招聘职位数量同比增长17%,环比下降17%,低于季节性趋势。区域IT服务公司同比增长3%,环比下降15%。数字IT服务公司同比下降21%,环比下降33%。CXM/BPO公司同比增长23%,环比增长12%。
全球IT服务行业在2026年第三季度的招聘趋势有哪些特点?
2026年第三季度全球IT服务行业招聘趋势显示,全球IT服务公司招聘职位数量同比增长17%,环比下降17%,低于季节性趋势。区域IT服务公司招聘职位数量同比增长3%,环比下降15%。数字IT服务公司招聘职位数量同比下降21%,环比下降33%。CXM/BPO公司招聘职位数量同比增长23%,环比增长12%。按地区划分,亚太地区招聘职位数量同比增长3%,环比下降22%,低于季节性趋势。美国招聘职位数量同比增长108%,环比增长4%,保持高位。欧洲招聘职位数量同比下降6%,环比下降13%。加拿大招聘职位数量同比增长74%,环比下降7%。
AI相关招聘职位的增长情况如何?
AI相关招聘职位数量同比增长36%,达到29,000个,高于非AI招聘职位的10%同比增长率。然而,由于总招聘职位数量的环比下降,AI相关招聘职位数量环比下降18%,这是自2023年第二季度以来的首次环比下降。AI相关招聘职位数量占IT服务招聘职位总数的20%,几乎是过去五年平均水平的两倍。14家公司的招聘职位数量同比增长,而16家公司的招聘职位数量同比下降。IBM和Globant的招聘职位数量环比下降最大,分别为-57%和-45%。IBM和Globant的AI相关招聘职位占比最高,分别为95%和79%。
从市场现状来看,全球IT服务行业面临哪些挑战?
从市场现状来看,全球IT服务行业面临的主要挑战包括基数效应减弱导致的增速放缓,以及行业从人力驱动模式向AI和代理服务的转型。数字IT服务公司招聘职位数量同比下降21%,环比下降33%,反映出转型过程中的压力。不同地区表现差异显著,亚太地区和欧洲招聘职位数量同比下降,而美国招聘职位数量保持高位增长。AI相关招聘职位数量的环比下降也提示行业可能面临调整期。此外,不同公司的招聘职位数量变化差异较大,14家公司同比增长,16家公司同比下降,反映出市场分化。
投资分析角度,该研报有哪些风险提示?
从投资分析角度,该研报提示的主要风险包括行业增速放缓和转型压力。基数效应减弱可能导致未来增长进一步放缓,而向AI和代理服务的转型需要较长时间和较高投入。数字IT服务公司的招聘职位数量下降,以及部分公司如IBM和Globant的招聘职位数量大幅环比下降,都反映出转型过程中的不确定性。此外,不同地区和公司表现差异显著,如亚太地区和欧洲的下降趋势,以及部分公司招聘职位数量的负增长,都提示市场存在结构性风险。AI相关招聘职位数量的环比下降也提示行业可能面临调整期,需要关注相关公司的适应能力。