猜你想问
BESI评级为何从Buy下调至Neutral?
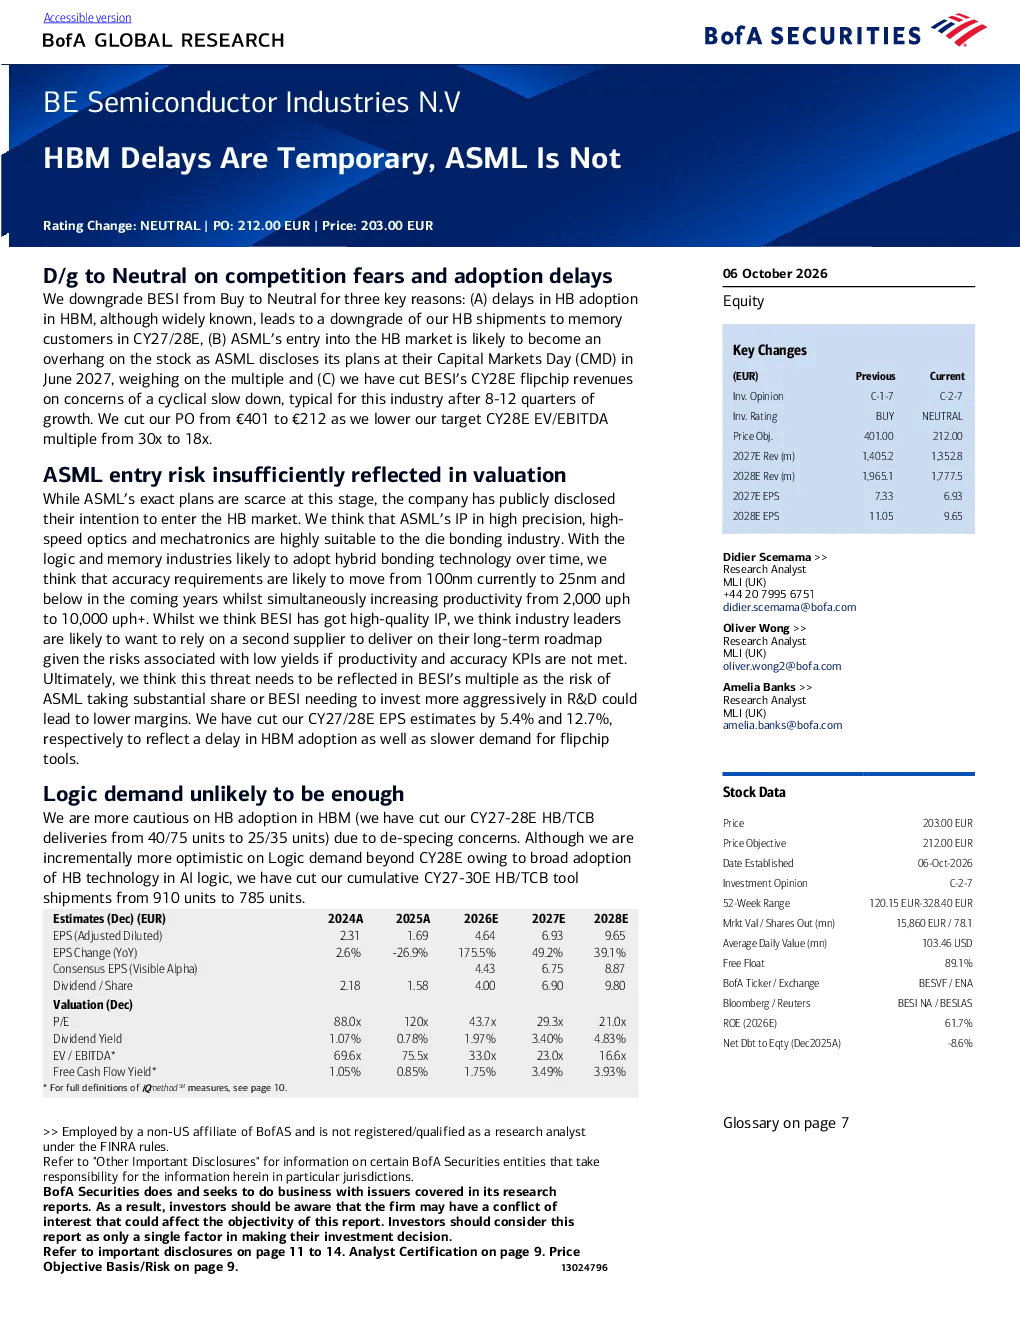
BESI评级从Buy下调至Neutral主要基于三个核心原因:首先,HBM采用延迟,AI服务器内存芯片短缺导致内存内容去规格化,预计2027/28财年对内存客户的HBM/TCB设备出货量将大幅下调;其次,ASML计划进入混合键合工具市场,这一新竞争可能对BESI估值造成压力;最后,翻转芯片工具市场高度周期性,预计2026年第三季度达到订单峰值后转为负增长。分析师基于这些风险调整了估值倍数,将2028年EV/EBITDA目标倍数从30倍下调至18倍,使其与10年EV/EBITDA中位数基本一致。
HBM行业发展趋势如何?
HBM行业发展趋势呈现复杂变化,一方面混合键合需求在未来几年将保持强劲,但另一方面,AI服务器内存芯片短缺导致内存内容去规格化,使得HBM堆叠中混合键合的采用将延迟。具体数据显示,2027/28财年对内存客户的HBM/TCB设备出货量预测从40/75台大幅下调至15/25台,2027-30财年累计出货量也相应从910台下调至785台。这一趋势表明,尽管HBM需求持续,但市场节奏和竞争格局正在发生显著变化。
报告重点分析了哪些方向?
报告重点分析了HBM采用延迟对内存客户设备出货量的影响,ASML进入混合键合工具市场可能带来的竞争压力,以及翻转芯片工具市场的周期性波动。分析师特别关注了HBM/TCB设备出货量的预测调整,从2027/28财年的40/75台降至15/25台,以及2027-30财年累计出货量从910台降至785台。此外,报告还评估了ASML计划进入混合键合市场的潜在影响,认为这一风险尚未充分反映在BESI的估值中。
当前市场现状如何判断?
当前市场现状呈现多维度变化,HBM行业因AI服务器内存芯片短缺而面临内容去规格化挑战,导致混合键合采用延迟,设备出货量预测大幅下调。同时,ASML计划进入混合键合工具市场,预示着行业竞争加剧,可能对现有企业估值产生压力。此外,翻转芯片工具市场表现出高度周期性,预计2026年第三季度达到订单峰值后,2027年第二季度将转为负增长。这些因素共同塑造了当前市场的复杂动态。
研报提示的主要风险有哪些?
研报提示的主要风险包括:HBM采用延迟可能导致内存客户设备出货量大幅下滑,影响相关企业增长前景;ASML进入混合键合市场的计划可能带来新的竞争压力,尚未在当前估值中充分体现;翻转芯片工具市场的高度周期性可能影响行业整体需求波动。分析师指出,这些风险需要通过较低的估值倍数反映在股价中,因此将BESI的2028年EV/EBITDA目标倍数从30倍下调至18倍,以更准确地评估其价值。