猜你想问
妙可蓝多2026三季报业绩快报主要内容是什么?
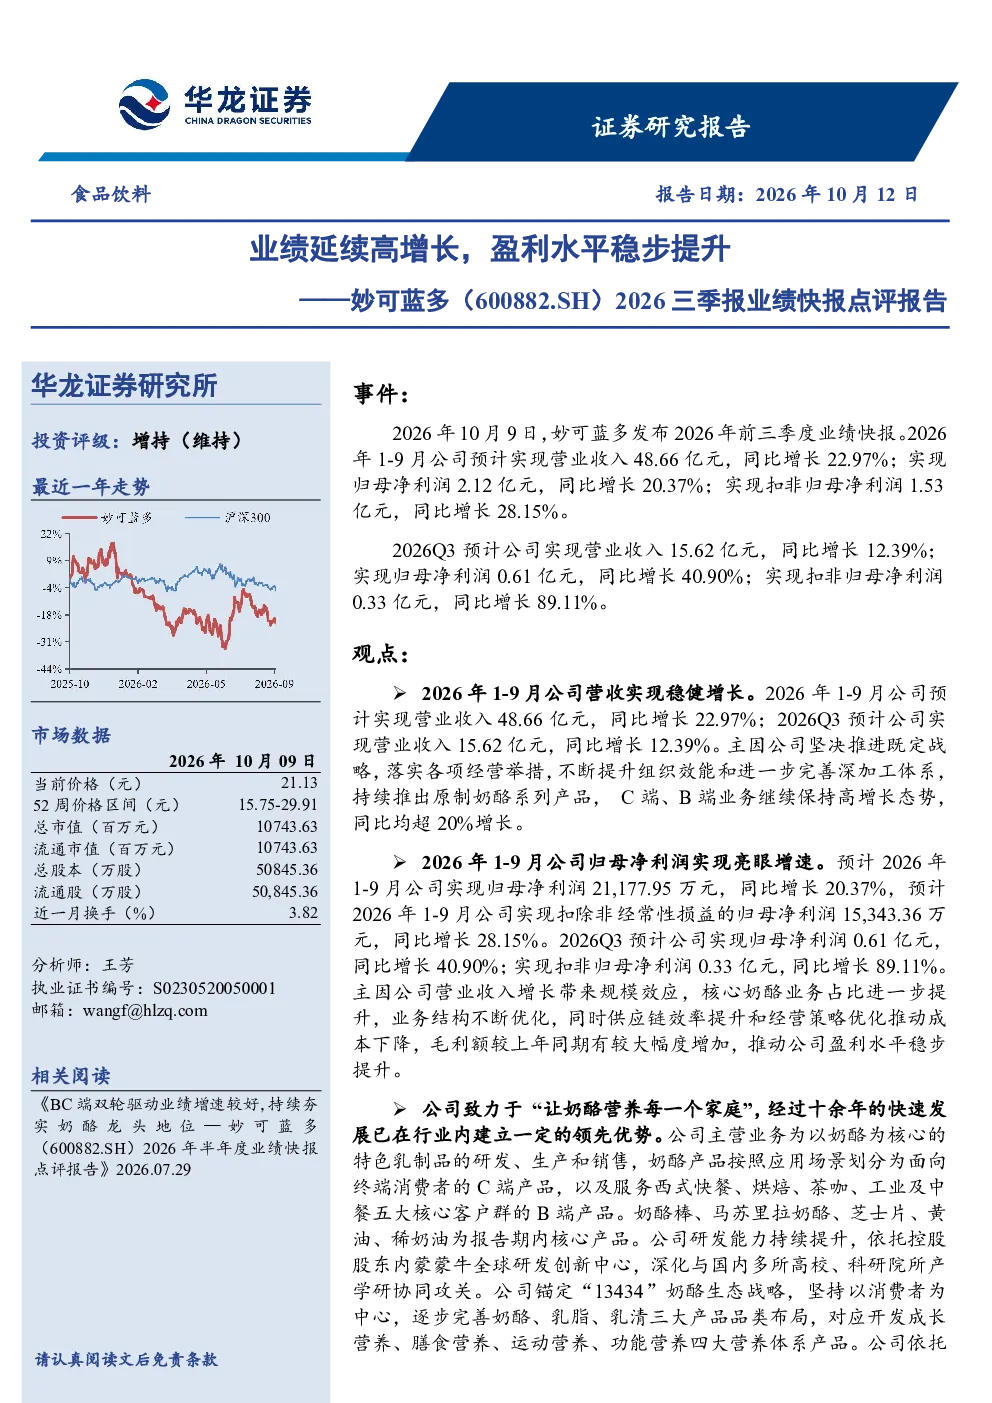
妙可蓝多发布2026年前三季度业绩快报,预计实现营业收入48.66亿元(同比增长22.97%),归母净利润2.12亿元(同比增长20.37%),扣非归母净利润1.53亿元(同比增长28.15%)。Q3单季预计营收15.62亿元(同比增长12.39%),归母净利润0.61亿元(同比增长40.90%),扣非归母净利润0.33亿元(同比增长89.11%)。公司业绩增长主要得益于战略推进、组织效能提升、深加工体系完善及C端、B端业务高增长。
奶酪行业发展趋势如何?
奶酪行业作为全球增长最快的乳制品赛道之一,在中国仍处于发展初期。随着消费升级和健康意识提升,消费者对高附加值奶酪产品需求增加。妙可蓝多作为行业龙头,通过深加工体系完善和产品创新,持续强化技术壁垒,引领行业发展。未来奶酪市场潜力巨大,但需关注食品安全、新品推广及市场竞争等挑战。
报告重点分析了哪些方面?
报告重点分析了妙可蓝多业绩稳健增长的核心驱动因素,包括战略推进、组织效能提升、深加工体系完善及C端、B端业务高增长。同时,报告强调了盈利水平提升,规模效应、业务结构优化、供应链效率提升及成本控制推动毛利增加,扣非净利润增速亮眼(28.15%)。此外,报告还分析了公司在奶酪深加工领域的行业地位和竞争力。
当前奶酪市场现状如何?
当前奶酪市场呈现快速增长态势,但渗透率仍低于国际水平。妙可蓝多凭借品牌优势、产品创新和渠道布局,占据市场领先地位。公司深加工体系完善,产品线丰富,满足不同消费场景需求。然而,市场竞争加剧,新兴品牌崛起,食品安全问题也需持续关注。整体来看,奶酪市场前景广阔,但企业需不断提升竞争力以应对挑战。
研报提示了哪些风险?
研报提示的主要风险包括食品安全问题,作为食品企业,任何食品安全事件都可能对公司声誉和业绩造成重大影响。新品推广风险,市场接受度存在不确定性。市场竞争风险,国内外奶酪品牌竞争激烈。业绩预告数据未经审计,存在一定误差可能。成本上升风险,原材料和人工成本上涨可能压缩利润空间。这些风险需引起投资者关注。