猜你想问
妙可蓝多2026年半年度业绩说明会核心内容有哪些?
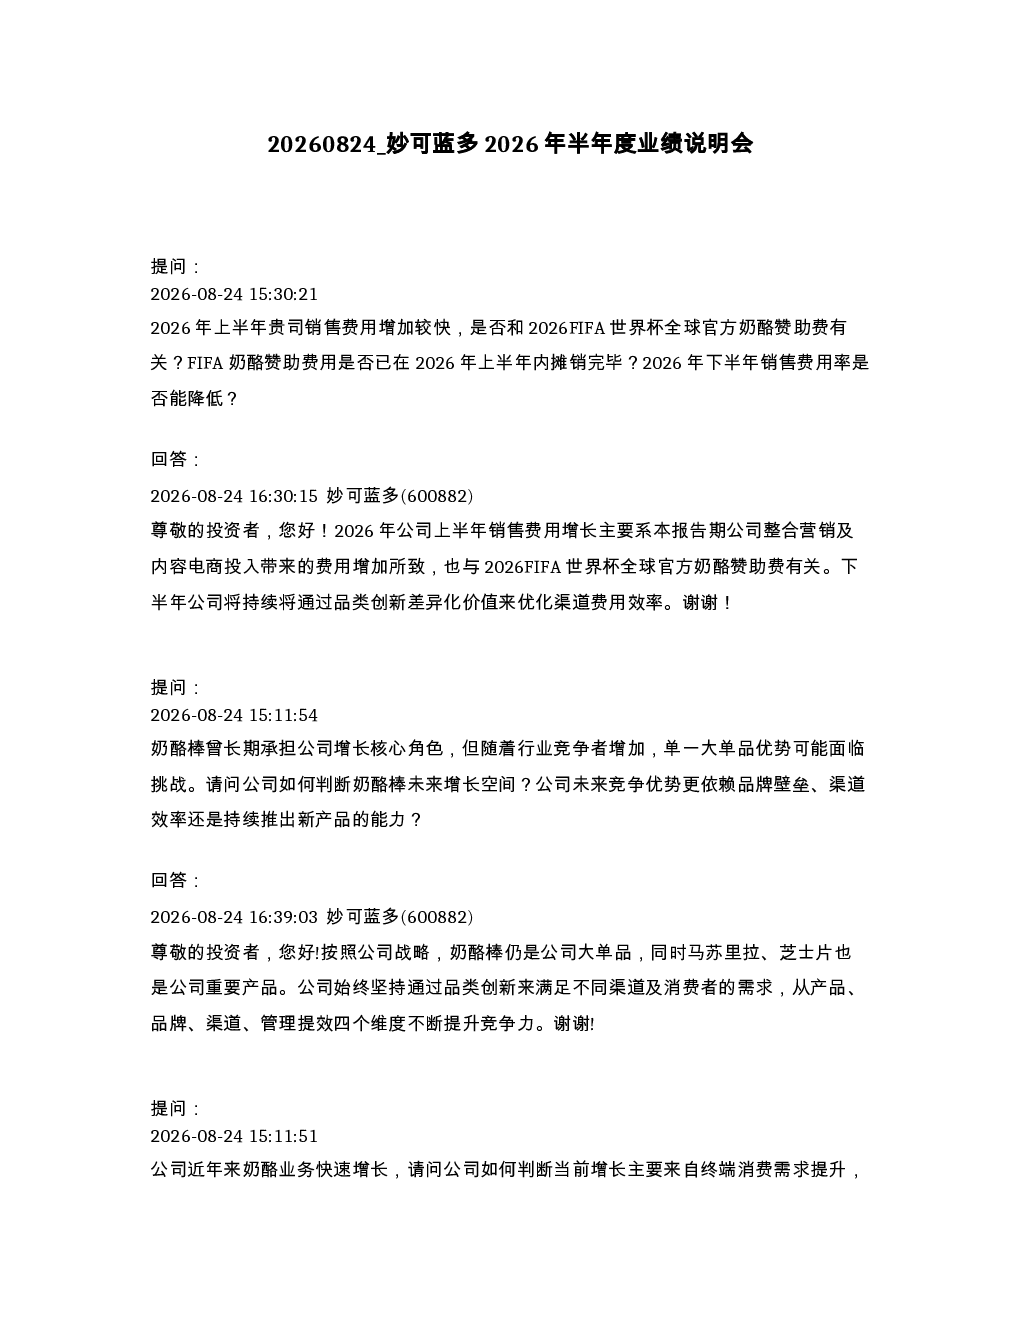
报告显示,2026年上半年销售费用增长较快,主要由于整合营销及内容电商投入增加,以及2026FIFA世界杯全球官方奶酪赞助费的影响。公司下半年将通过品类创新优化渠道费用效率,降低销售费用率。奶酪棒仍是核心大单品,同时马苏里拉、芝士片等也是重要产品。公司业务增长是终端需求、渠道深耕与营销投入共同作用的结果。未来将通过产品力提升、多场景品类拓展及供应链效率优化,合理规划营销和渠道投入,维持稳健增长。奶酪业务毛利率为33.24%,C端毛利率维持在30%以上,显著高于液奶和贸易业务。公司表示将与同行共同开拓奶酪市场,加强奶酪消费者教育,提升奶酪渗透率。上半年C端、B端业务同比均有超20%增长。公司更加清晰地将B端作为三大增长引擎之一,将充分利用蒙牛集团在奶源、研发、渠道上的资源与支持,体现协同效应,稳步提升B端的毛利率和净利率。公司由“扩张投入”迈向“高质量回馈期”,坚持可持续发展与股东回报兼顾。公司将审慎审议分红方案,强化管理层激励约束,完善内控风控,切实维护中小股东权益。公司通过调整渠道及产品结构、进口原料国产化替代等措施消化原奶及大宗物料的价格波动。公司上半年奶酪业务收入占比已逼近90%,未来B端业务有望成为拉动整体毛利率进一步优化的核心引擎。公司深耕内容电商、即时零售、会员店、零食折扣四大C端势能渠道,上半年势能渠道增速比较突出。公司经营活动产生的现金流量净额较上年同期增长,主要得益于公司销售回款增加及优化库存管理等一系列改进措施。依据公司三年滚动预算,公司在产能扩建、研发及渠道投入等方面按节奏稳步推进,上述措施的落实推进,可以支撑公司未来“高质量回馈”与“业务扩张。”
奶酪赛道行业发展趋势如何?
中国奶酪人均消费水平较低,行业发展前景广阔,距离成熟阶段尚需时日。公司依托控股股东产业链优势深化资源共享与协同发展,围绕“13434”战略提升竞争力。品类仍处于教育向习惯过渡阶段,公司重点观察复购率、用户购买频次、家庭渗透率等指标,动态优化资源投放结构。公司表示将与同行共同开拓奶酪市场,加强奶酪消费者教育,提升奶酪渗透率。未来将继续加大研发投入、渠道拓展和产品创新,巩固奶酪品类领导者地位,实现高质量增长。公司未来将通过产品力提升、多场景品类拓展及供应链效率优化,合理规划营销和渠道投入,维持稳健增长。公司更加清晰地将B端作为三大增长引擎之一,将充分利用蒙牛集团在奶源、研发、渠道上的资源与支持,体现协同效应,稳步提升B端的毛利率和净利率。公司由“扩张投入”迈向“高质量回馈期”,坚持可持续发展与股东回报兼顾。公司通过调整渠道及产品结构、进口原料国产化替代等措施消化原奶及大宗物料的价格波动。公司上半年奶酪业务收入占比已逼近90%,未来B端业务有望成为拉动整体毛利率进一步优化的核心引擎。公司深耕内容电商、即时零售、会员店、零食折扣四大C端势能渠道,上半年势能渠道增速比较突出。公司经营活动产生的现金流量净额较上年同期增长,主要得益于公司销售回款增加及优化库存管理等一系列改进措施。依据公司三年滚动预算,公司在产能扩建、研发及渠道投入等方面按节奏稳步推进,上述措施的落实推进,可以支撑公司未来“高质量回馈”与“业务扩张。”
报告重点分析了哪些方向?
报告重点分析了销售费用增长情况及优化策略,奶酪棒等核心产品增长空间,以及终端需求、渠道深耕与营销投入对业务增长的驱动因素。同时分析了奶酪业务毛利率水平及竞争优势,中国奶酪行业发展前景与公司战略布局。报告还关注了消费者需求驱动转变,公司业绩指引依据股权激励目标推进,B端业务协同效应的发挥,海外业务发展情况。此外,报告强调了公司长期治理与可持续发展战略,包括股东回报、成本控制、奶酪业务收入占比提升,以及C端势能渠道的深耕。报告还分析了公司经营性现金流状况,以及未来产能扩建、研发及渠道投入等方面的规划。这些分析共同构成了公司迈向“高质量回馈期”的发展路径,以及巩固奶酪品类领导者地位的战略方向。公司通过调整渠道及产品结构、进口原料国产化替代等措施消化原奶及大宗物料的价格波动。公司上半年奶酪业务收入占比已逼近90%,未来B端业务有望成为拉动整体毛利率进一步优化的核心引擎。公司深耕内容电商、即时零售、会员店、零食折扣四大C端势能渠道,上半年势能渠道增速比较突出。公司经营活动产生的现金流量净额较上年同期增长,主要得益于公司销售回款增加及优化库存管理等一系列改进措施。依据公司三年滚动预算,公司在产能扩建、研发及渠道投入等方面按节奏稳步推进,上述措施的落实推进,可以支撑公司未来“高质量回馈”与“业务扩张。”
当前奶酪市场现状如何判断?
当前奶酪市场处于发展初期,中国奶酪人均消费水平较低,行业发展前景广阔,距离成熟阶段尚需时日。报告显示,公司上半年奶酪业务收入占比已逼近90%,未来B端业务有望成为拉动整体毛利率进一步优化的核心引擎。公司深耕内容电商、即时零售、会员店、零食折扣四大C端势能渠道,上半年势能渠道增速比较突出。公司经营活动产生的现金流量净额较上年同期增长,主要得益于公司销售回款增加及优化库存管理等一系列改进措施。依据公司三年滚动预算,公司在产能扩建、研发及渠道投入等方面按节奏稳步推进,上述措施的落实推进,可以支撑公司未来“高质量回馈”与“业务扩张。公司通过调整渠道及产品结构、进口原料国产化替代等措施消化原奶及大宗物料的价格波动。公司上半年奶酪业务毛利率为33.24%,C端毛利率维持在30%以上,显著高于液奶和贸易业务。公司表示将与同行共同开拓奶酪市场,加强奶酪消费者教育,提升奶酪渗透率。报告还关注了消费者需求驱动转变,品类仍处于教育向习惯过渡阶段,公司重点观察复购率、用户购买频次、家庭渗透率等指标,动态优化资源投放结构。这些现状共同构成了奶酪市场的发展基础,也为公司未来的增长提供了广阔空间。公司未来将通过产品力提升、多场景品类拓展及供应链效率优化,合理规划营销和渠道投入,维持稳健增长。公司更加清晰地将B端作为三大增长引擎之一,将充分利用蒙牛集团在奶源、研发、渠道上的资源与支持,体现协同效应,稳步提升B端的毛利率和净利率。公司由“扩张投入”迈向“高质量回馈期”,坚持可持续发展与股东回报兼顾。公司通过调整渠道及产品结构、进口原料国产化替代等措施消化原奶及大宗物料的价格波动。公司上半年奶酪业务收入占比已逼近90%,未来B端业务有望成为拉动整体毛利率进一步优化的核心引擎。公司深耕内容电商、即时零售、会员店、零食折扣四大C端势能渠道,上半年势能渠道增速比较突出。公司经营活动产生的现金流量净额较上年同期增长,主要得益于公司销售回款增加及优化库存管理等一系列改进措施。依据公司三年滚动预算,公司在产能扩建、研发及渠道投入等方面按节奏稳步推进,上述措施的落实推进,可以支撑公司未来“高质量回馈”与“业务扩张。”
研报提示哪些风险?
报告提示公司面临的主要风险包括市场竞争加剧,奶酪行业尚处于发展初期,中国奶酪人均消费水平较低,距离成熟阶段尚需时日,公司需持续加大营销和渠道投入以提升奶酪渗透率。此外,公司业务增长依赖终端需求、渠道深耕与营销投入,若市场环境变化或消费者需求转变,可能对公司业绩造成影响。公司由“扩张投入”迈向“高质量回馈期”,需平衡短期业绩增长与长期可持续发展之间的关系。公司通过调整渠道及产品结构、进口原料国产化替代等措施消化原奶及大宗物料的价格波动,但仍需关注原材料价格波动对公司成本控制的影响。公司未来将通过产品力提升、多场景品类拓展及供应链效率优化,合理规划营销和渠道投入,维持稳健增长,但需持续关注经营效率提升的可持续性。公司经营活动产生的现金流量净额较上年同期增长,主要得益于公司销售回款增加及优化库存管理等一系列改进措施,但需持续关注经营性现金流的稳定性。依据公司三年滚动预算,公司在产能扩建、研发及渠道投入等方面按节奏稳步推进,但需关注投资项目的回报周期及风险控制。公司未来将继续加大研发投入、渠道拓展和产品创新,巩固奶酪品类领导者地位,但需关注创新成果转化及市场接受度。公司通过调整渠道及产品结构、进口原料国产化替代等措施消化原奶及大宗物料的价格波动,但仍需关注原材料价格波动对公司成本控制的影响。公司上半年奶酪业务毛利率为33.24%,C端毛利率维持在30%以上,但需关注毛利率水平的稳定性及提升空间。公司深耕内容电商、即时零售、会员店、零食折扣四大C端势能渠道,上半年势能渠道增速比较突出,但需关注新渠道的运营成本及盈利能力。公司经营活动产生的现金流量净额较上年同期增长,主要得益于公司销售回款增加及优化库存管理等一系列改进措施,但需持续关注经营性现金流的稳定性。依据公司三年滚动预算,公司在产能扩建、研发及渠道投入等方面按节奏稳步推进,上述措施的落实推进,可以支撑公司未来“高质量回馈”与“业务扩张。”