猜你想问
斯宾塞斯蒂尔斯何时接任SYKCEO
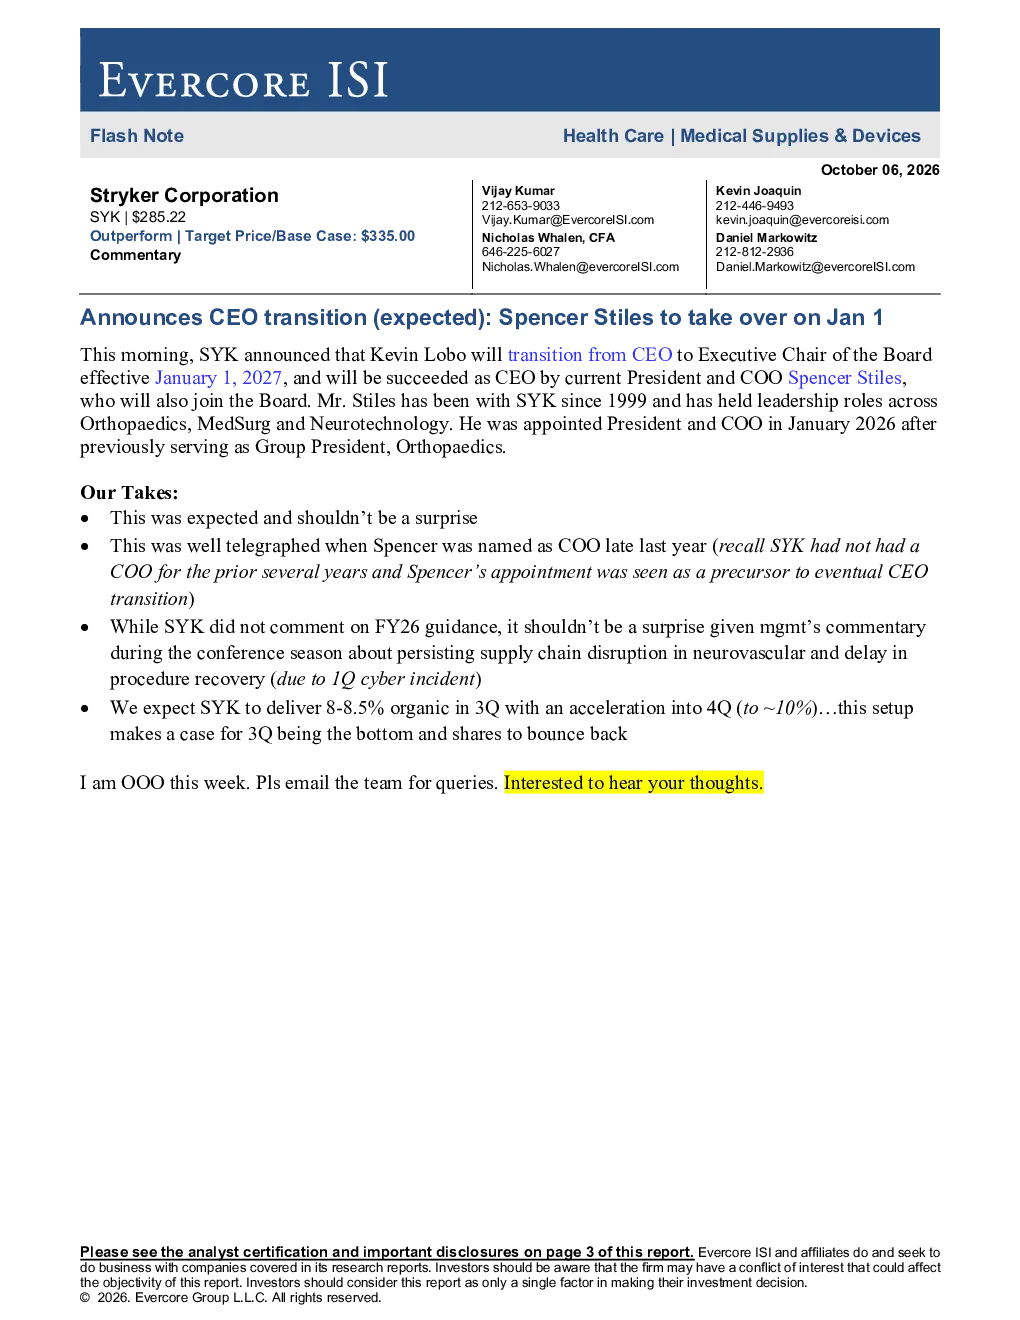
斯宾塞斯蒂尔斯将于2027年1月1日接任SYKCEO,此前担任公司总裁兼首席运营官,自1999年加入公司,拥有丰富的骨科、外科手术和神经技术领域领导经验。此次过渡早有铺垫,斯蒂尔斯去年被任命为COO被视为CEO过渡的前兆。
SYK2026年业绩预期如何
SYK未公布2026财年指引,但考虑到供应链中断和网络安全事件的影响,预计2026年第三季度有机增长率为8-8.5%,第四季度加速至约10%,暗示第三季度可能是底部,股价有望反弹。公司业绩与行业景气度及供应链稳定性密切相关。
骨科医疗器械行业发展趋势
骨科医疗器械行业受益于人口老龄化、技术进步和医疗投入增加,预计将保持稳定增长。创新产品如微创手术器械、智能化植入物等是行业发展趋势,企业需持续研发投入以保持竞争优势。行业竞争激烈,头部企业通过并购整合扩大市场份额。
Evercore ISI对SYK的分析重点
Evercore ISI报告重点分析了SYK的CEO过渡、业绩预期及风险提示。报告认为CEO过渡符合市场预期,不会对股价造成重大影响,预计2026年第三季度业绩触底,第四季度将加速增长,为股价反弹提供支撑。报告还提示了监管、市场及公司层面的不可预见事件风险。
研报中提到的风险有哪些
研报中提示的风险包括监管风险、市场风险以及公司和个人层面的不可预见事件风险。估值方法基于现金流折现和相对估值,但实际结果可能受多种因素影响。Evercore ISI与所覆盖公司存在业务关系,可能存在利益冲突,投资者需注意独立判断。
你可能感兴趣
苹果公司(AAPL):约翰?特努斯将接任CEO,利润率受益于收入结构超预期(简体版)
第一上海证券2026-05-06
科蒂宣布与开云达成Gucci Beauty许可提前过渡协议
花旗2026-07-07
斯蒂加斯海运 2025年年度报告和过渡报告
美股财报2025-04-28
斯蒂加斯海运 2026年年度报告和过渡报告
美股财报2026-04-28
根据越南政府及相关部委多年规划越南将于2026年6月1日起正式过渡至E5与
未知机构2026-01-19
协调恰蒂斯加尔邦的六项健康保护计划
世界卫生组织2025-08-05
关于社会不平等的主题演讲:巴尔、布吉尼翁、费雷拉、福斯特和卢斯蒂格(英)2026
公用事业拉丁美洲经济委员会2026-04-28
阿尔蒂斯美国 2025年季度报告
美股财报2025-05-08
科恩-斯蒂尔斯金融 2025年季度报告
美股财报2025-02-13
恰蒂斯加尔邦公共医疗保险计划的财务可持续性评估
世界卫生组织2025-07-16