猜你想问
富信科技2026年半年度业绩说明会核心内容有哪些?
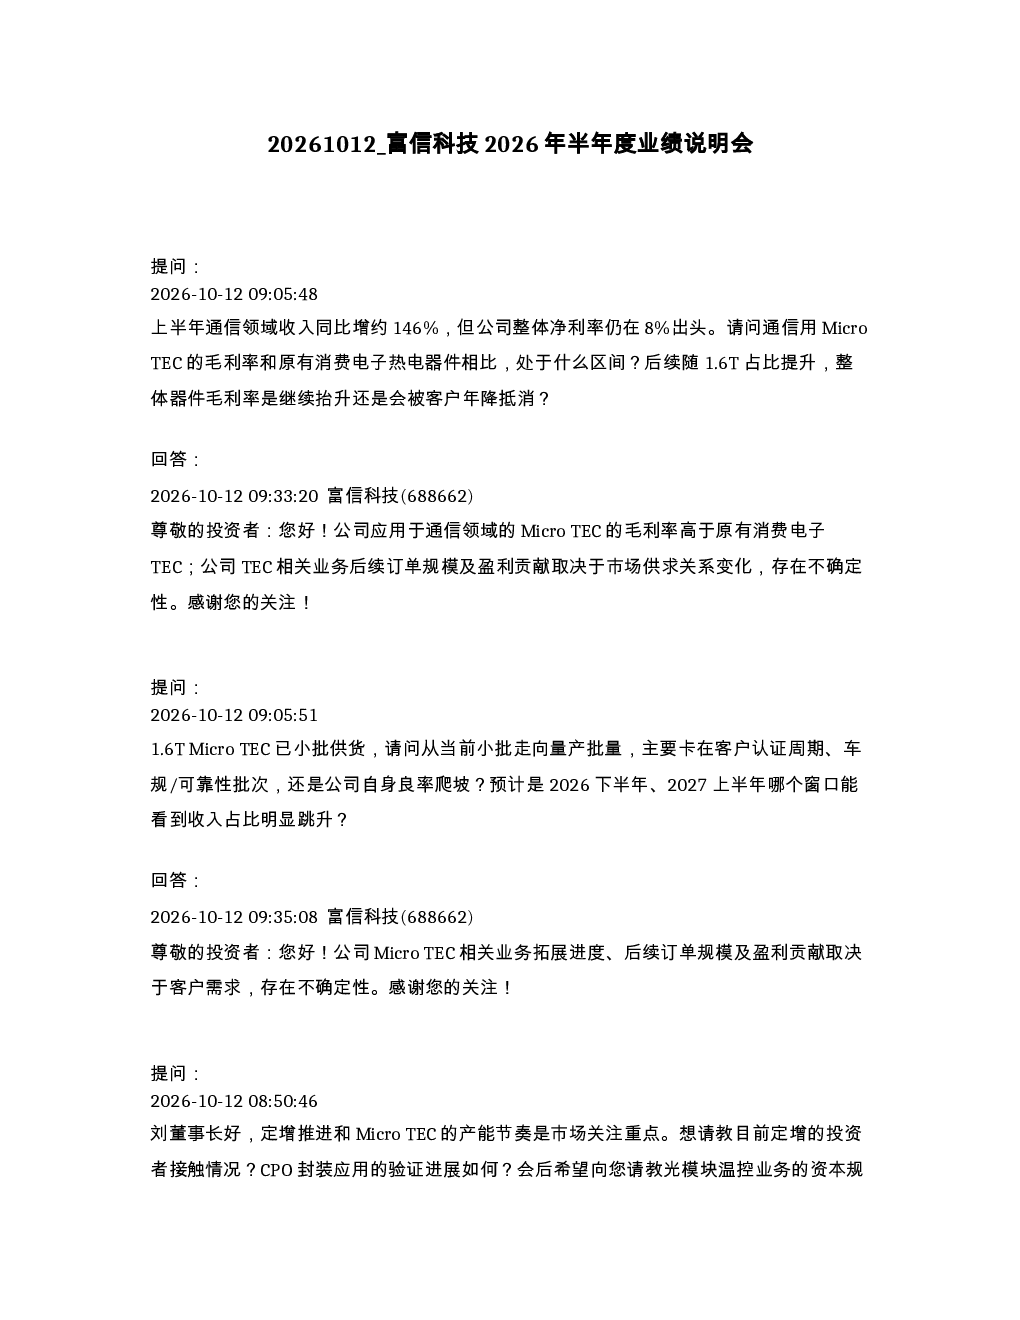
富信科技2026年半年度业绩说明会披露了公司通信领域收入同比增约146%,但整体净利率仍在8%出头。Micro TEC毛利率高于原有消费电子TEC,但后续订单规模及盈利贡献存在不确定性,可能受客户年降影响。1.6T Micro TEC已小批供货,量产卡点可能涉及客户认证、车规/可靠性测试或公司良率爬坡,收入占比显著提升预计在2026下半年至2027上半年。定增项目需股东会、交易所及证监会审批,新增产能4200万片/年,结合现有扩产至月产250万片,但无明确框架协议或意向订单托底,产能布局基于行业1.6T/CPO放量预期。目前CPO TEC验证处于送样阶段,预计2026年不产生收入,首个可确认收入的CPO项目时间未明确披露。经营现金流转负主要因支付材料货款增加,非通信业务备货或应收拉长所致。境外收入占34%,客户未提出“非中国产地”或双源地要求,但公司已规划多区域产能方案,考虑东南亚/墨西哥等地配套或合作产线。工业系统收入同比增492%,但绝对额较小(约833万)。公司定义下半年经营重心为:稳消费电子基本盘→扩工业储能→保通信份额。已具备月产250万片Micro TEC能力,持续推进扩建,但下半年业绩预期未明确披露。未来2-3年,公司将持续加大通信、储能、汽车等高景气领域投入,具体业务规划与研发重点未详细披露。
通信行业发展趋势及富信科技布局如何?
通信行业正迈向1.6T/CPO放量阶段,富信科技积极布局相关产能。公司上半年通信领域收入同比增约146%,Micro TEC毛利率高于原有消费电子TEC,但后续订单规模及盈利贡献存在不确定性。1.6T Micro TEC已小批供货,量产卡点可能涉及客户认证、车规/可靠性测试或良率爬坡,收入占比显著提升预计在2026下半年至2027上半年。定增项目新增产能4200万片/年,结合现有扩产至月产250万片,但无明确框架协议或意向订单托底,产能布局基于行业1.6T/CPO放量预期。若光模块客户认证慢于预期,新增产能优先承接工业/储能/电信应用。公司已规划多区域产能方案,考虑东南亚/墨西哥等地配套或合作产线,境外收入占34%。未来2-3年,公司将持续加大通信、储能、汽车等高景气领域投入,但具体业务规划与研发重点未详细披露。
富信科技报告重点分析了哪些方向?
富信科技报告重点分析了通信、消费电子、工业储能等业务板块。通信领域上半年收入同比增约146%,但整体净利率仍在8%出头;Micro TEC毛利率高于原有消费电子TEC,但后续订单规模及盈利贡献存在不确定性。公司定义下半年经营重心为:稳消费电子基本盘→扩工业储能(工业系统收入同比增492%,但绝对额较小)→保通信份额。已具备月产250万片Micro TEC能力,持续推进扩建,但下半年业绩预期未明确披露。定增项目新增产能4200万片/年,结合现有扩产至月产250万片,但无明确框架协议或意向订单托底,产能布局基于行业1.6T/CPO放量预期。公司已规划多区域产能方案,考虑东南亚/墨西哥等地配套或合作产线。经营现金流转负主要因支付材料货款增加。
富信科技当前市场现状如何?
富信科技当前市场现状呈现通信业务高景气与消费电子业务波动并存的特点。公司上半年通信领域收入同比增约146%,Micro TEC毛利率高于原有消费电子TEC,但后续订单规模及盈利贡献存在不确定性,可能受客户年降影响。公司已具备月产250万片Micro TEC能力,持续推进扩建,但下半年业绩预期未明确披露。定增项目新增产能4200万片/年,结合现有扩产至月产250万片,但无明确框架协议或意向订单托底,产能布局基于行业1.6T/CPO放量预期。若光模块客户认证慢于预期,新增产能优先承接工业/储能/电信应用。公司已规划多区域产能方案,考虑东南亚/墨西哥等地配套或合作产线,境外收入占34%。工业系统收入同比增492%,但绝对额较小。
富信科技研报存在哪些风险提示?
富信科技研报提示了多项风险:Micro TEC后续订单规模及盈利贡献存在不确定性,可能受客户年降影响;1.6T Micro TEC量产卡点可能涉及客户认证、车规/可靠性测试或良率爬坡,收入占比显著提升预计在2026下半年至2027上半年;定增项目需股东会、交易所及证监会审批,新增产能4200万片/年,但无明确框架协议或意向订单托底,产能布局基于行业1.6T/CPO放量预期,存在产能闲置风险;经营现金流转负主要因支付材料货款增加,需关注资金链压力;海外产能布局尚处规划阶段,存在客户未提出“非中国产地”或双源地要求的风险,但公司已规划多区域产能方案,考虑东南亚/墨西哥等地配套或合作产线。