猜你想问
这份研报的核心内容是什么?
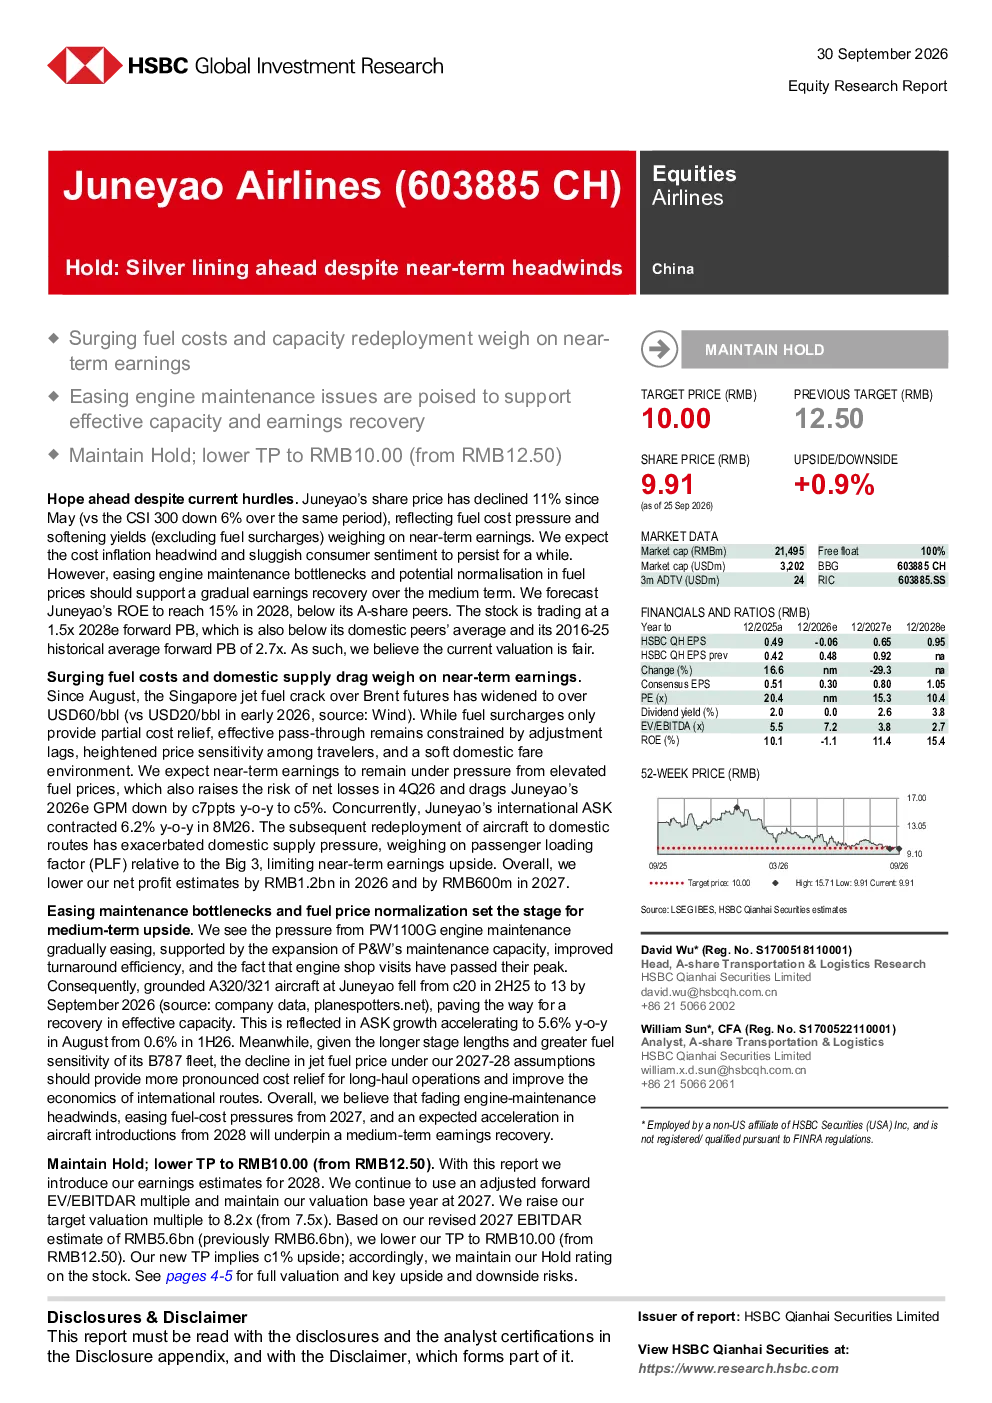
这份研报分析了中国东方航空的短期和长期表现。短期面临燃油成本上涨和运力调整压力,导致利润承压;中长期看,发动机维护问题缓解和燃油价格正常化将支撑盈利逐步恢复。报告下调了2026年和2027年的净利润预期,但预计2028年飞机交付提速将支撑中长期盈利修复。
航空行业的发展趋势如何?
航空行业目前面临燃油成本上涨和运力调整压力。短期内,新加坡喷气燃料裂解价差扩大导致燃油成本飙升,国内航线票价环境疲软,利润承压。中长期看,发动机维护问题逐步缓解,燃油价格预计将正常化,国际航线盈利能力有望提升。此外,运力增长加速也将支撑行业中长期发展。
研报重点分析了哪些方面?
研报重点分析了东方航空的短期压力和长期机遇。短期压力包括燃油成本上涨、运力调整和盈利预测下调。长期机遇则在于发动机维护瓶颈缓解、燃油价格正常化和运力增长加速。报告还维持了“持有”评级,目标价下调至10元,并预计2025-28年EBITDAR复合增速为8.8%。
当前航空市场现状如何?
当前航空市场面临燃油成本上涨和运力调整的压力。新加坡喷气燃料裂解价差自8月以来扩大至每桶60美元,燃油附加费传导受限,国内航线票价环境疲软。国际航线需求疲软,导致部分飞机转回国内航线加剧供给压力,客座率相对三大航承压。但中长期看,发动机维护问题逐步缓解,燃油价格预计将正常化,市场有望逐步恢复。
研报提示了哪些风险?
研报提示了多项风险,包括宏观经济疲软可能导致需求下降,油价超预期上涨将加剧成本压力,以及发动机召回超预期可能影响运力。此外,成本控制、政策支持和人民币升值也是潜在的上行风险因素。投资者需关注这些风险因素对东方航空表现的影响。
你可能感兴趣
港股博彩行业之澳门博彩业:尽管疫苗有希望,但结构性问题依然存在
文化传媒瑞信2021-01-19
4月通胀数据点评:价格向下游传导初现端倪,但仍有阻碍
华西证券2021-05-11
4月通胀数据点评:华西固收研究价格向下游传导初现端倪,但仍有阻碍
华西证券2021-05-11
失望但仍有希望,维持“收集”评级
国泰君安证券2016-03-24
台湾:尽管出口下滑,但仍有商机
商贸零售法国外贸银行2016-01-21
70年代的油价冲击对当前有何启示?
五矿期货2026-03-25
当前有必要去追小微盘股的反抽么
未知机构2024-06-10
可转债周策略:当前有哪些有色金属转债可布局
德邦证券2023-04-16
巴比食品调研反馈【中泰食品】1、产能:南京工厂产值5亿,当前有4
未知机构2022-12-01
宏观周报:那些年,增长数据意外跳升对当前有何借鉴?
东吴证券2022-03-16