猜你想问
本周有色期货价格走势如何?
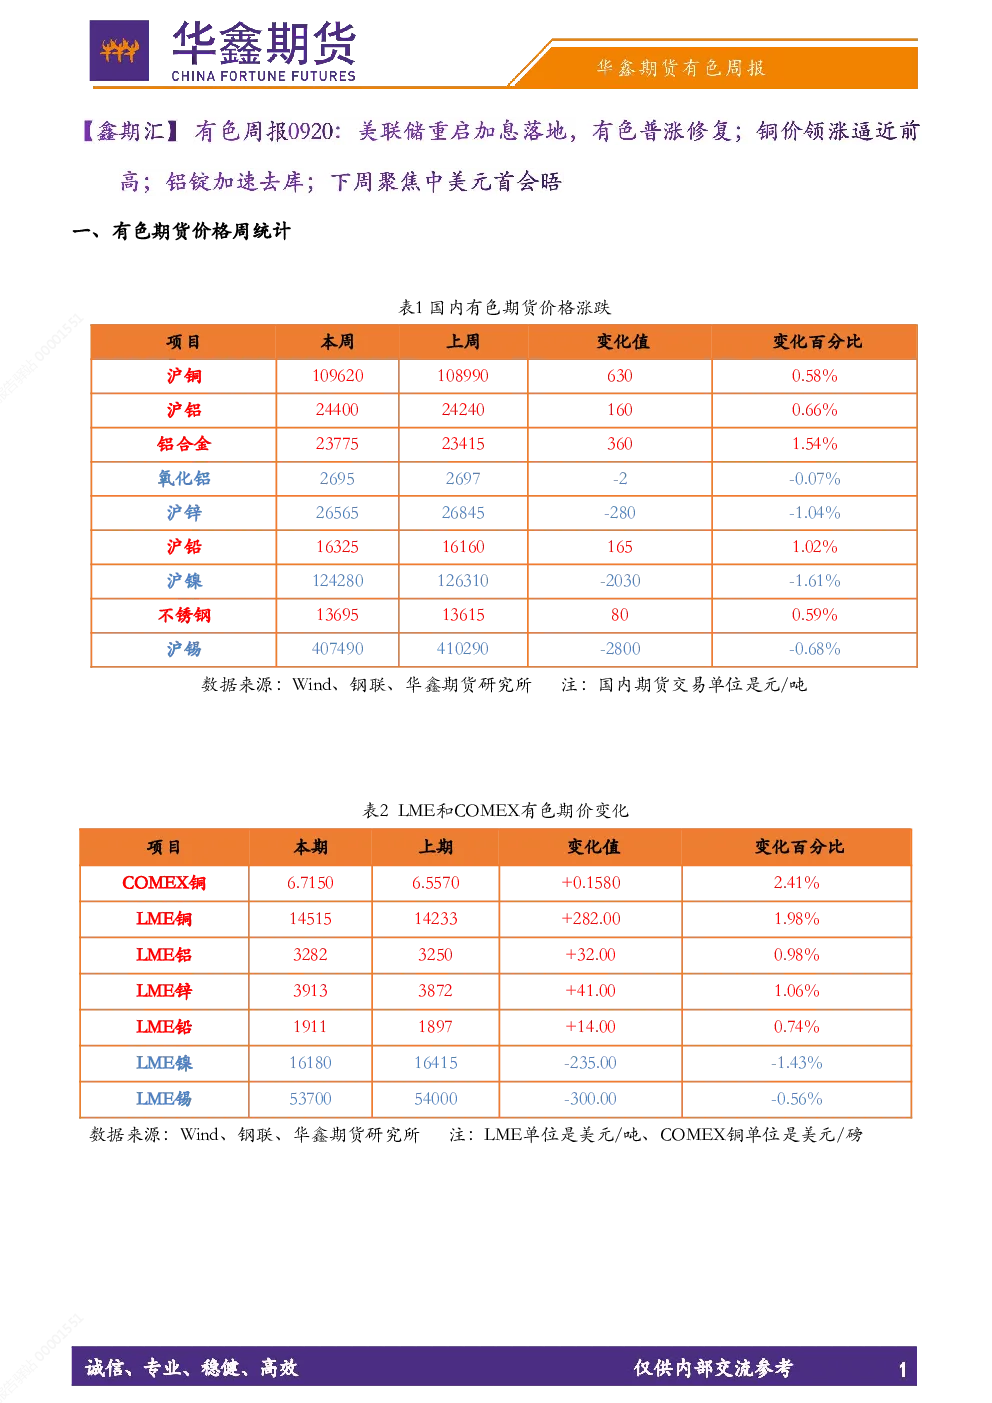
本周国内有色期货价格涨跌互现,沪铜、沪铝、沪铅上涨,沪锌、沪镍、沪锡下跌。沪铜周涨0.58%,逼近前期高点;沪铝周涨0.66%;沪铅周涨1.02%;沪锌周跌1.04%;沪镍周跌1.61%;沪锡周跌0.68%。SHFE铝库存大幅减少26,729吨,去库明显加速;LME铜库存增至25.51万吨;COMEX铜库存微增至76,750短吨;LME铝库存小幅降至24.26万吨;LME锌库存增至11.53万吨;LME铅库存降至37,362.5吨;LME镍库存增至27,832.6吨;LME锡库存降至4,855吨。沪铜现货升贴水周度上涨660元/吨至725元/吨;沪铝现货升贴水周度下降5元/吨至1520元/吨;沪锌现货升贴水周度上涨110元/吨至60元/吨;沪铅现货升贴水周度上涨70元/吨至1508元/吨;沪镍现货升贴水周度上涨100元/吨至1505元/吨;沪锡现货升贴水周度上涨700元/吨至1500元/吨。LME铜、铝、锌、铅、镍、锡现货升贴水均出现不同程度的下降。COMEX铜基金净持仓周度减少17,342手至75,134手,跌幅18.75%。离岸人民币汇率周度下降0.0130至6.6951;美元指数周度上升1.1266至100.2167。
未来有色行业发展趋势如何?
未来有色行业发展趋势需关注全球宏观经济环境、主要经济体货币政策、供需关系变化及产业政策调整。铜精矿TC/RC持续处于历史低位,国内“金九银十”旺季开启,支撑铜价。铝锭库存加速去化,旺季需求改善支撑铝价。沪锌高位回落,LME锌库存小幅回升;沪铅震荡走强,上期所铅库存下降。沪镍、沪锡均表现偏弱,全球镍库存高企,锡库存压力上升。短期来看,美联储加息及美元走强对有色期货价格形成压制,但产业逻辑支撑下铜铝表现较强。需关注中美元首会晤、美联储加息路径、全球库存变化及下游需求兑现程度。
本报告重点分析了哪些方向?
本报告重点分析了国内及国际主要有色期货品种的价格走势、库存变化、现货升贴水、基金净持仓、汇率利率变化等基本面因素,并针对铜、铝、铅锌、镍锡等品种进行了分品种分析。铜方面关注美联储加息后市场风险偏好修复及“金九银十”旺季;铝方面关注国内铝锭库存去化及几内亚铝土矿发运;铅锌方面关注LME库存变动及下游需求;镍锡方面关注印尼镍矿政策及锡库存压力。同时分析了全球宏观经济环境、主要经济体货币政策对有色期货价格的影响。
当前有色市场现状如何判断?
当前有色市场现状呈现震荡修复态势,铜铝铅偏强,锌镍锡承压。国内SHFE铝库存大幅减少,去库明显加速;LME铜库存增至25.51万吨;COMEX铜库存微增至76,750短吨;LME铝库存小幅降至24.26万吨;LME锌库存增至11.53万吨;LME铅库存降至37,362.5吨;LME镍库存增至27,832.6吨;LME锡库存降至4,855吨。沪铜现货升贴水周度上涨660元/吨至725元/吨;沪铝现货升贴水周度下降5元/吨至1520元/吨;沪锌现货升贴水周度上涨110元/吨至60元/吨;沪铅现货升贴水周度上涨70元/吨至1508元/吨;沪镍现货升贴水周度上涨100元/吨至1505元/吨;沪锡现货升贴水周度上涨700元/吨至1500元/吨。COMEX铜基金净持仓周度减少17,342手至75,134手,跌幅18.75%。离岸人民币汇率周度下降0.0130至6.6951;美元指数周度上升1.1266至100.2167。
本报告有哪些风险提示?
本报告提示需关注美联储加息路径及美元走强对有色期货价格的压制风险。全球镍库存高企、锡库存压力上升可能影响镍锡价格表现。需警惕主要经济体货币政策超预期调整带来的市场波动风险。几内亚铝土矿发运、印尼镍矿政策等产业政策变化可能对相关品种价格产生影响。此外,全球库存变化及下游需求兑现程度也存在不确定性,需持续跟踪相关动态。