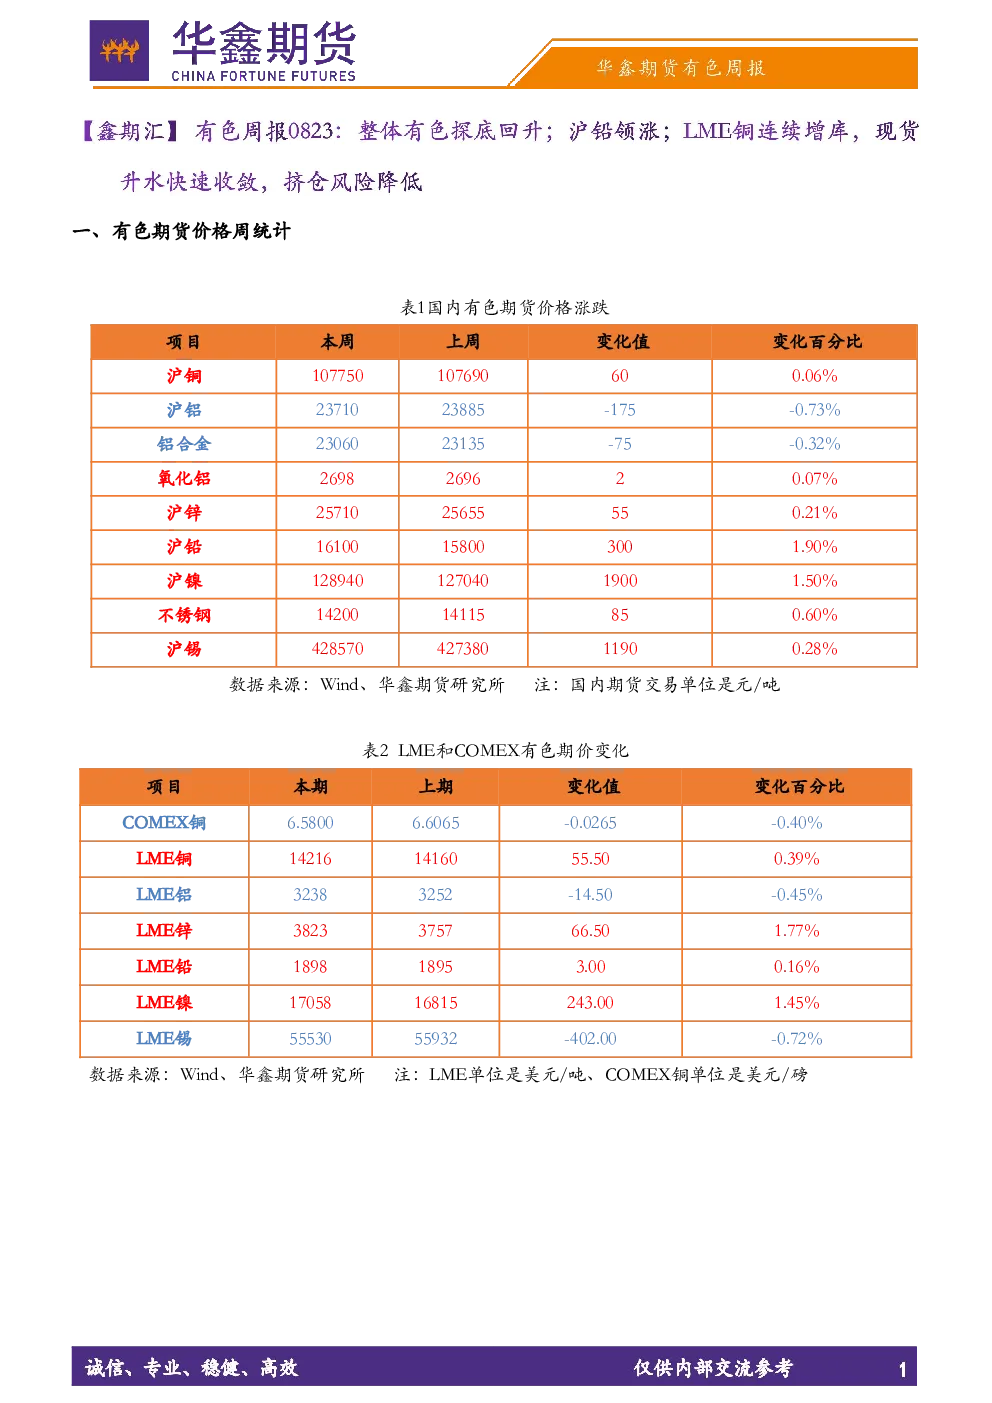
一、有色期货价格涨跌
国内有色期货价格涨跌情况如下:沪铜上涨0.06%,沪铝下跌0.73%,铝合金下跌0.32%,氧化铝上涨0.07%,沪锌上涨0.21%,沪铅上涨1.90%,沪镍上涨1.50%,不锈钢上涨0.60%,沪锡上涨0.28%。LME和COMEX有色期价变化显示:COMEX铜下跌0.40%,LME铜上涨0.39%,LME铝下跌0.45%,LME锌上涨1.77%,LME铅上涨0.16%,LME镍上涨1.45%,LME锡下跌0.72%。
二、库存变化
上海交易所有色库存周变化显示:SHFE铜库存增加28.42%,SHFE铝库存减少4.34%,SHFE锌库存增加0.76%,SHFE铅库存减少0.28%,SHFE镍库存减少0.68%,SHFE锡库存增加0.94%。LME和COMEX有色库存周变化显示:LME铜库存增加16.39%,COMEX铜库存增加0.99%,LME铝库存减少0.55%,LME锌库存增加255.82%,LME铅库存增加1.01%,LME镍库存增加61.42%,LME锡库存减少1.82%。
三、现货升贴水
内盘铜现货升贴水参考显示:沪铜现货升贴水减少195元/吨,沪铝现货升贴水减少20元/吨,沪锌现货升贴水增加150元/吨,沪铅现货升贴水增加1350元/吨,沪镍现货升贴水增加840元/吨,沪锡现货升贴水增加250元/吨。外盘铜现货升贴水项目显示:LME铜(0-3)减少354.97美元/吨,LME铝(0-3)减少9.22美元/吨,LME锌(0-3)增加20.18美元/吨,LME铅(0-3)增加2.72美元/吨,LME镍(0-3)增加34.70美元/吨,LME锡(0-3)减少99.00美元/吨。
四、基金净持仓
COMEX铜基金净持仓显示:周度变化值减少640手,周度变化百分比减少0.80%。
五、汇率和利率
汇率和利率变化显示:离岸人民币汇率下降0.0233,美元指数下降0.7930,美元兑日元下降0.3455,美10年债收益率上升0.06%。
六、分析及展望
本周所有色金属期货市场整体呈现“冲高回落、探底反弹”的震荡走势。宏观与情绪面:周初美国就业数据疲软削弱了加息预期,提振了市场风险偏好;随后中东地缘冲突推升原油价格,加剧了通胀担忧,引发盘面回调。下半周美国财政部“救债”释放流动性宽松信号,有色整体企稳反弹。基本面与供需:国内“反内卷”政策及多地安监趋严导致矿端与冶炼端供给收缩,为价格提供坚实支撑;但当前仍处于传统消费淡季,下游对高价接受度有限,现货成交清淡,限制了盘面的上涨空间。
七、分品种分析
【铜】沪铜主力合约呈现“冲高回落、探底企稳”的震荡走势。宏观面上,美国财政部扩大长期国债回购规模,释放了流动性边际宽松的信号,提振了铜价。基本面上,LME铜库存从降库转为增库,短期逼仓风险阶段性缓解。全球铜精矿加工费(TC)深陷负值区间,矿端供给偏紧的底层逻辑依然存在。展望后市,铜价下方支撑较强,短期将延续高位震荡整理格局。
【铝】沪铝主力合约整体呈现“震荡回落、周末反弹”。宏观层面,海外长债收益率飙升引发流动性偏紧担忧,对工业金属估值形成压制。基本面方面,LME铝库存持续去化至24.69万吨,处于二十余年新低;国内电解铝运行产能逼近4500万吨的政策天花板,供给刚性约束强化。展望后市,沪铝将延续震荡偏强格局,需关注国内库存去化节奏及“金九”旺季需求的实质性改善情况。
【铅锌】沪铅主力合约表现强势,上涨1.90%。上涨的核心驱动力来自供给端的持续收紧,国内原生铅冶炼企业进入常规检修,电解铅产线停工;废电瓶资源紧俏叠加环保督查影响,再生铅开工受限。沪锌主力合约上涨0.06%,锌价的核心逻辑延续“矿紧锭松”与“内外库存剪刀差”的激烈博弈。供给端,锌精矿加工费(TC)持续处于历史低位,矿端偏紧严重制约了冶炼产出。需求端,下游镀锌企业开工率偏低,导致上期所锌库存连续三周攀升至15.6万吨。展望后市,维持对于中长期锌价偏强的判断,铅价反弹保持谨慎。
【镍锡】沪锡主力9月合约上涨1190元/吨。市场继续聚焦于“低库存+矿端扰动+需求预期”的三重支撑。供给端,缅甸佤邦禁矿政策持续扰动,国内冶炼厂原料库存偏低,加工费承压。需求端,AI算力基建、光伏焊带及人形机器人精密焊接正形成对锡焊料的多重拉动。沪镍主力9月合约上涨1900元/吨,供给端,印尼RKAB配额审批进度正常,镍铁与高冰镍产出释放,矿端整体承压。需求端,不锈钢300系产量与社会库存维持高位,钢厂采购平平;三元前驱体开工率一般,电池端镍消费增量有限。库存方面,上期所和LME库存均处高位运行,显性库存压力持续压制反弹空间。展望后市,镍价延续区间震荡,沪锡高位震荡,运行区间41.0-44.0万元/吨,短期盘面关注美股科技股特别是芯片股的表现。
八、研究结论
- 有色金属期货市场整体呈现震荡走势,宏观与基本面因素激烈博弈。
- 国内供给收缩为价格提供支撑,但消费淡季限制上涨空间。
- 铜价短期高位震荡,铝价震荡偏强,铅价反弹谨慎,锌价中长期偏强,镍锡高位震荡。
- 需关注宏观流动性预期、库存变化及下游需求实质性改善情况。