猜你想问
这份铅月报的核心内容是什么?
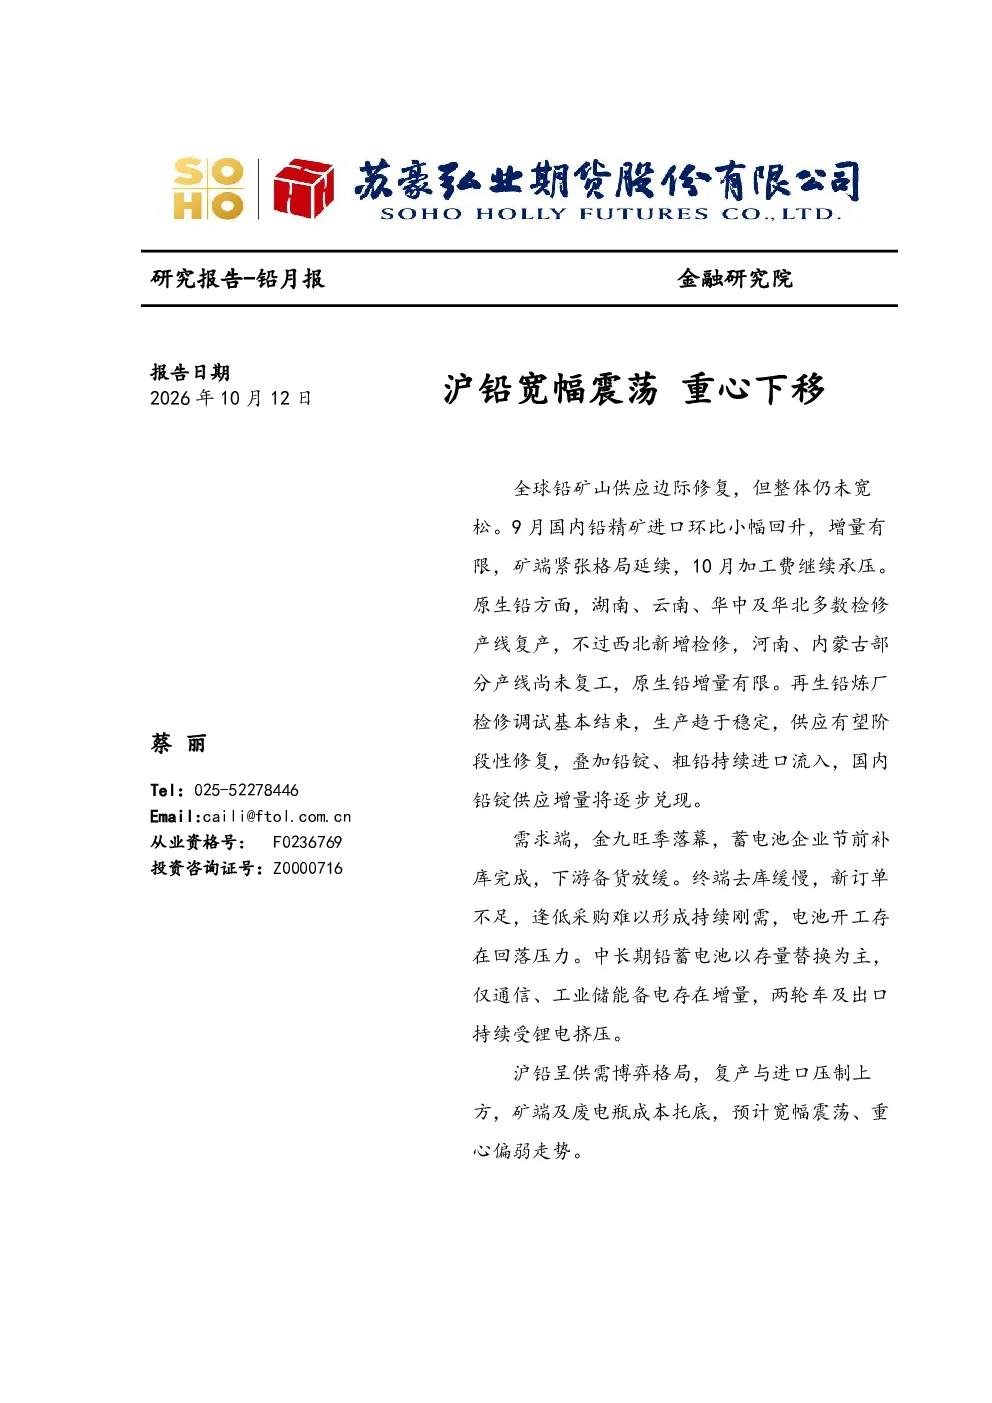
本报告分析沪铅呈现供需博弈格局,供应端受矿山修复、进口及再生铅复产影响,需求端旺季效应边际减弱,整体呈现宽幅震荡、重心偏弱走势。报告指出2026年1-6月全球精炼铅供需累积过剩2.58万吨,6月单月过剩2.52万吨。全球铅矿供应边际修复,但中国、秘鲁等国减量明显,加工费继续承压。原生铅供应修复有限,再生铅供应或增加,但整体回升幅度受限。需求旺季效应减弱,8月开工率环比升5.77个百分点至70.37%,但9月国内备货尾声,终端去库偏慢,10月开工率或回落。中长期增量需求集中于通信、工业储能,两轮车及出口受锂电挤压。LME铅库存仍处高位,国内铅社会库存降至4.81万吨,低位支撑但供应修复预期或加剧库存压力。
沪铅赛道未来发展趋势如何?
沪铅赛道未来呈现供需博弈格局,供应端受矿山修复、进口及再生铅复产影响,需求端旺季效应边际减弱。全球精炼铅供需累积过剩,矿端供应边际修复但增速有限,原生铅供应修复受限,再生铅供应回升幅度受限。中长期增量需求集中于通信、工业储能,两轮车及出口受锂电挤压。LME铅库存高位,国内库存低位但供应修复预期或加剧库存压力。整体走势大概率维持宽幅震荡、重心偏弱。需关注原生铅复产进度、再生铅开工率、废电瓶报价及库存变动。
报告重点分析了哪些方向?
报告重点分析了沪铅供需博弈格局,供应端包括矿山修复、进口及再生铅复产的影响,需求端关注旺季效应边际减弱。具体数据方面,报告指出2026年1-6月全球精炼铅供需累积过剩2.58万吨,6月单月过剩2.52万吨。全球铅矿供应边际修复,但中国、秘鲁等国减量明显,加工费继续承压。原生铅供应修复有限,再生铅供应或增加但整体回升幅度受限。需求端分析显示8月开工率环比升5.77个百分点至70.37%,但9月国内备货尾声,终端去库偏慢,10月开工率或回落。中长期增量需求集中于通信、工业储能,两轮车及出口受锂电挤压。库存方面,LME铅库存高位,国内铅社会库存降至4.81万吨,低位支撑但供应修复预期或加剧库存压力。
当前沪铅市场现状如何判断?
当前沪铅市场呈现供需过剩格局,供应端受矿山修复、进口及再生铅复产影响,需求端旺季效应边际减弱。全球精炼铅供需累积过剩2.58万吨,6月单月过剩2.52万吨。全球铅矿供应边际修复,但中国、秘鲁等国减量明显,加工费继续承压。原生铅供应修复有限,再生铅供应或增加但整体回升幅度受限。需求端8月开工率环比升5.77个百分点至70.37%,但9月国内备货尾声,终端去库偏慢,10月开工率或回落。中长期增量需求集中于通信、工业储能,两轮车及出口受锂电挤压。LME铅库存高位(35.75万吨),现货贴水;国内铅社会库存降至4.81万吨,低位支撑但供应修复预期或加剧库存压力。
这份研报提示哪些风险?
本报告提示沪铅市场面临多重风险。供应端风险包括矿山修复超预期、进口及再生铅复产加速,可能加剧供需过剩压力。需求端风险在于旺季效应边际减弱,终端去库偏慢,10月开工率或回落。库存风险方面,LME铅库存高位,国内库存虽降至低位但供应修复预期或加剧库存压力,库存累积或引发下探风险。此外,需关注原生铅复产进度、再生铅开工率、废电瓶报价及库存变动,这些因素可能影响沪铅价格走势。