猜你想问
北交所9月月报主要讲了什么内容?
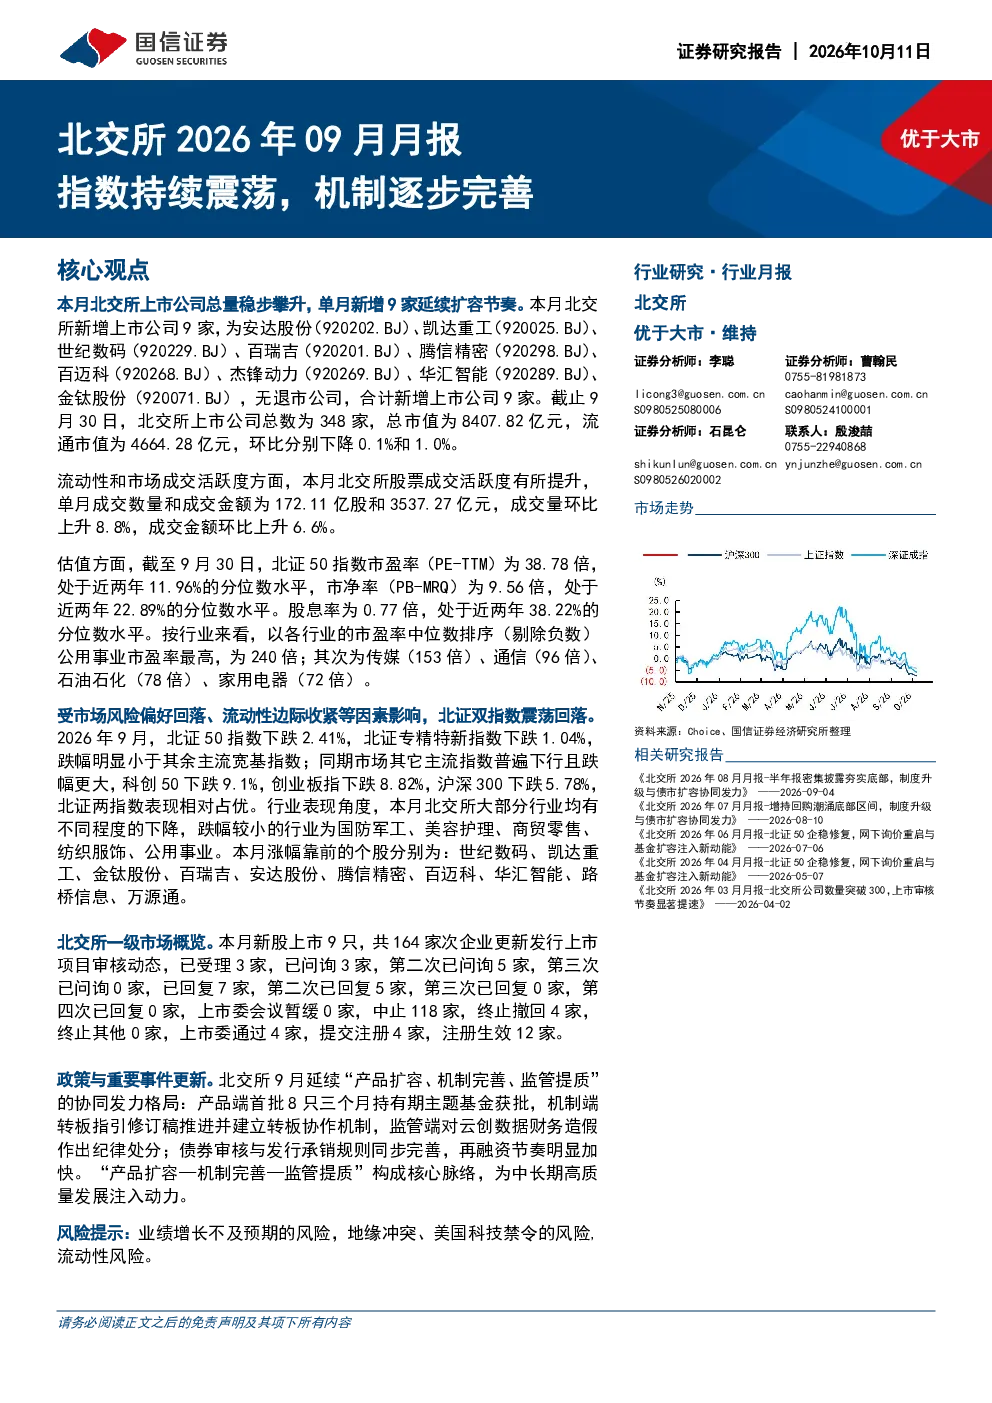
北交所9月月报显示,本月新增上市公司9家,无退市公司,上市公司总数达348家,总市值为8407.82亿元,流通市值为4664.28亿元,环比略有下降。成交活跃度提升,单月成交数量和成交金额为172.11亿股和3537.27亿元,环比分别上升8.8%和6.6%。北证50指数市盈率(PE-TTM)为38.78倍,市净率(PB-MRQ)为9.56倍,股息率为0.77倍,处于近两年相对低位水平。受市场风险偏好回落、流动性边际收紧等因素影响,北证双指数震荡回落,但跌幅小于科创50、创业板指和沪深300等主流指数。大部分行业下跌,国防军工、美容护理等跌幅较小,涨幅靠前的个股多为新股。
北交所9月报告的行业发展趋势如何?
北交所9月报告显示,大部分行业环比有所下降,跌幅较小的行业包括国防军工、美容护理、商贸零售、纺织服饰、公用事业。这表明部分行业展现出较强的抗跌性或结构性机会。国防军工受益于政策支持,美容护理受消费复苏带动,商贸零售和公用事业则相对稳定。未来需关注这些行业的政策动向和市场需求变化,可能存在结构性机会。报告未提及其他行业的具体表现,但整体市场波动较大,行业分化明显。
北交所9月报告的重点分析方向是什么?
北交所9月报告重点分析了市场扩容、流动性改善与估值水平的关系。报告指出,北交所市场延续扩容节奏,上市公司总数达348家,总市值为8407.82亿元,流通市值为4664.28亿元,但估值水平仍处于历史相对低位。成交活跃度提升,单月成交数量和成交金额环比上升,显示流动性有所改善。同时,北交所指数表现相对占优,大部分行业下跌,但部分行业如国防军工、美容护理等表现较好。报告强调制度红利持续释放,产品扩容、机制完善、监管提质协同发力,为市场中长期发展提供支撑。
北交所9月市场现状如何判断?
北交所9月市场现状表现为指数持续震荡,受市场风险偏好回落、流动性边际收紧等因素影响,北证双指数震荡回落,但跌幅明显小于科创50、创业板指和沪深300等主流指数。这表明北交所市场相对抗跌,韧性较强。同时,市场扩容节奏延续,新增上市公司9家,无退市公司,上市公司总数达348家,总市值为8407.82亿元,流通市值为4664.28亿元。成交活跃度有所提升,单月成交数量和成交金额为172.11亿股和3537.27亿元,环比分别上升8.8%和6.6%。整体来看,市场在波动中展现一定韧性,但仍需关注外部环境变化。
北交所9月报告有哪些风险提示?
北交所9月报告提示需关注业绩增长不及预期、地缘冲突、美国科技禁令和流动性风险等潜在因素。业绩增长不及预期可能导致市场估值调整,地缘冲突可能引发市场避险情绪,美国科技禁令可能影响相关企业出口业务,流动性风险则可能限制市场资金供给。报告未提及其他具体风险,但强调市场波动性较大,投资者需保持谨慎,关注宏观环境变化和政策导向。建议投资者结合自身风险承受能力,合理配置资产,避免过度集中投资。