猜你想问
北交所9月月报主要说了什么?
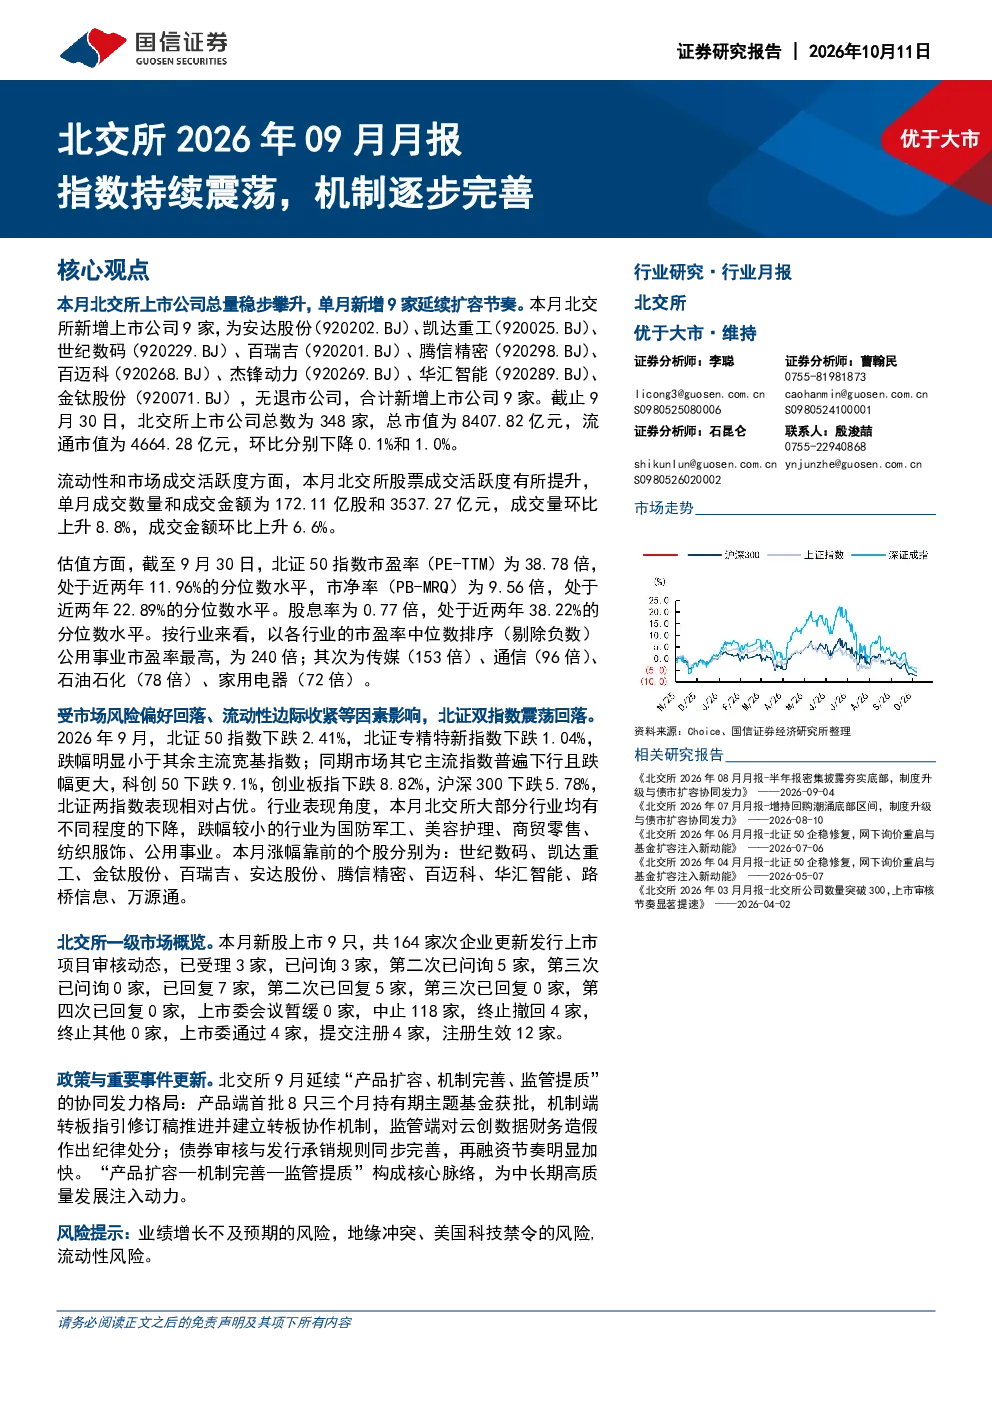
北交所9月月报显示,本月新增上市公司9家,无退市公司,总数达348家,总市值为8407.82亿元,流通市值4664.28亿元,环比略有下降。成交活跃度提升,单月成交数量和金额分别为172.11亿股和3537.27亿元,环比上升8.8%和6.6%。北证50指数市盈率38.78倍,市净率9.56倍,股息率0.77倍,处于近两年相对合理水平。市场受风险偏好回落、流动性收紧影响震荡,但跌幅小于科创50、创业板指等主流指数。国防军工、美容护理等行业表现相对较好,世纪数码等个股涨幅靠前。
北交所各行业9月表现如何?
北交所9月大部分行业出现不同程度的下降,其中跌幅较小的行业包括国防军工、美容护理、商贸零售、纺织服饰、公用事业。这表明不同行业对市场波动敏感度存在差异,部分防御性或政策支持的赛道表现相对稳健。国防军工受益于政策扶持,美容护理受消费需求支撑,而商贸零售和公用事业则展现一定的抗跌性。投资者可关注这些行业的结构性机会,但需注意整体市场仍处于震荡调整阶段。
北交所9月报告有哪些关键数据点?
北交所9月关键数据显示,上市公司总数348家,总市值8407.82亿元,流通市值4664.28亿元,环比略有下降。成交活跃度提升,单月成交数量172.11亿股,成交金额3537.27亿元,环比分别上升8.8%和6.6%。北证50指数估值处于近两年合理区间,市盈率38.78倍,市净率9.56倍,股息率0.77倍。这些数据反映了市场成交活跃度回升,但整体估值水平未出现明显偏离。
北交所市场当前处于什么状态?
北交所市场9月整体表现优于大市,成交活跃度提升,但受风险偏好回落和流动性收紧影响呈现震荡走势。北交所指数跌幅小于科创50、创业板指等主流指数,显示出一定的韧性。市场估值处于合理水平,但部分行业和个股表现分化。制度红利加速释放,产品扩容、机制完善和监管提质协同发力,为中长期发展奠定基础。当前市场仍需关注内外部风险因素,但结构性机会值得关注。
北交所9月报告提示哪些风险?
北交所9月报告提示的主要风险包括业绩增长不及预期、地缘冲突、美国科技禁令和流动性风险。市场整体表现虽优于大市,但震荡调整态势仍存,部分行业和个股可能面临压力。投资者需关注企业基本面变化,警惕外部环境不确定性对市场情绪的影响。同时,流动性边际收紧可能持续影响市场短期表现,需保持谨慎态度,结合中长期逻辑进行布局。