猜你想问
这份研报主要分析了什么内容?
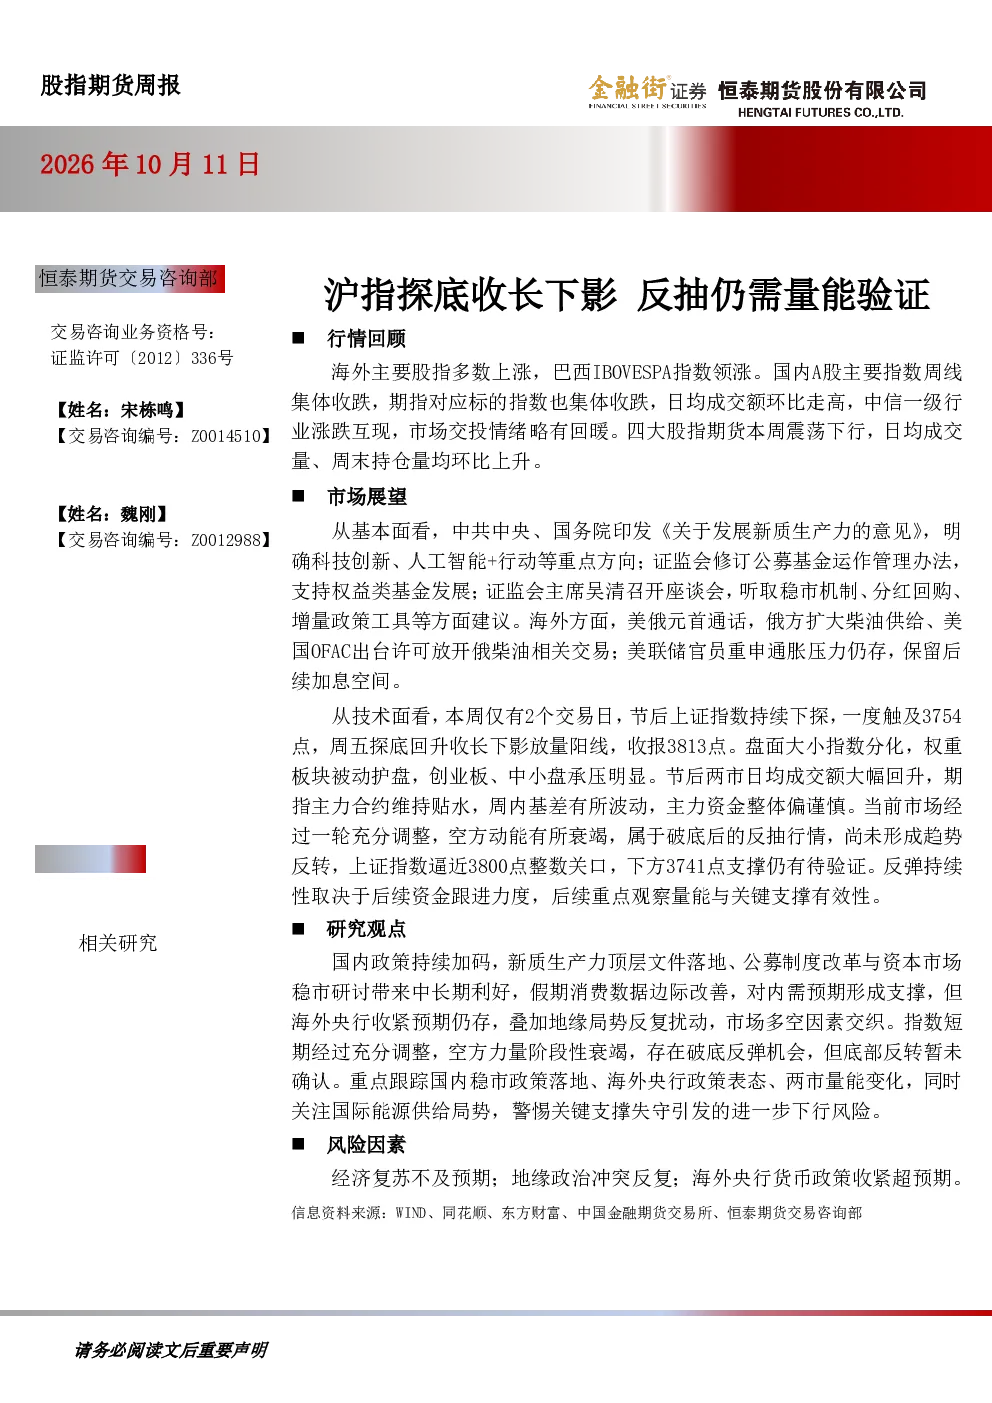
这份研报主要分析了股指期货市场近期行情,回顾了海外及国内主要股指表现,探讨了国内政策支持、基本面变化以及技术面特征。报告指出上证指数探底回升,市场交投情绪略有回暖,但反弹持续性需量能验证,并强调关注国内稳市政策、海外央行政策及关键支撑有效性。
报告对行业发展趋势有何看法?
报告关注国内政策导向,特别是《关于发展新质生产力的意见》等文件带来的中长期利好,以及公募基金制度改革对权益类基金发展的支持。同时,报告也提及海外央行货币政策收紧预期和地缘政治风险对市场的影响,显示多空因素交织。
研报重点分析了哪些方向?
研报重点分析了技术面特征,如沪指长下影放量阳线、大小指数分化、期指贴水及基差波动等。此外,报告还关注成交额变化、资金流向(如新成立基金份额减少、融资融券余额上行)以及市场情绪指标(如铜金比、换手率等)。
当前市场处于什么状态?
当前市场处于破底后的反抽阶段,经过充分调整,空方动能有所衰竭。上证指数逼近3800点整数关口,下方3741点支撑有待验证。报告认为底部反转暂未确认,反弹持续性取决于后续资金跟进力度,需重点观察量能与关键支撑有效性。
研报提示了哪些风险因素?
研报提示了经济复苏不及预期、地缘政治冲突反复以及海外央行货币政策收紧超预期等风险。报告强调需警惕关键支撑失守可能引发的进一步下行风险,并关注国际能源供给局势变化。
你可能感兴趣
西部日评:沪指反抽仍缺量能配合,短线多空面临抉择
西部证券2014-01-17
股指期货早报:混改概念强势带动沪指修复60日均线,股指后市反弹仍需市场量能的配合
信达期货2017-01-10
股指期货日报:沪指缩量收阴,多方量能不足或继续磨底震荡
银河期货2017-12-14
股指期货日评:沪指微弱收红,量能持续萎缩
广州期货2016-03-25
股指期货早报:逢反抽仍需做好卖保保护
宏源期货2020-09-14
恒泰咨询日刊:股指自发反抽明确 关注量能能否跟进
恒泰证券2016-12-08
三大期指收评:期指探底反抽,节前空间有限
瑞达期货2018-02-12
午盘解读:沪指录得缩量十字星,反抽近在咫尺
东方财富2018-06-20
西部日评:超跌之后技术反抽,沪指重返2000点关口上方
西部证券2014-01-22
西部日评:沪指破位后弱势反抽,短线仍宜谨慎观望
西部证券2014-02-27