猜你想问
大立光3Q26财报核心内容是什么?
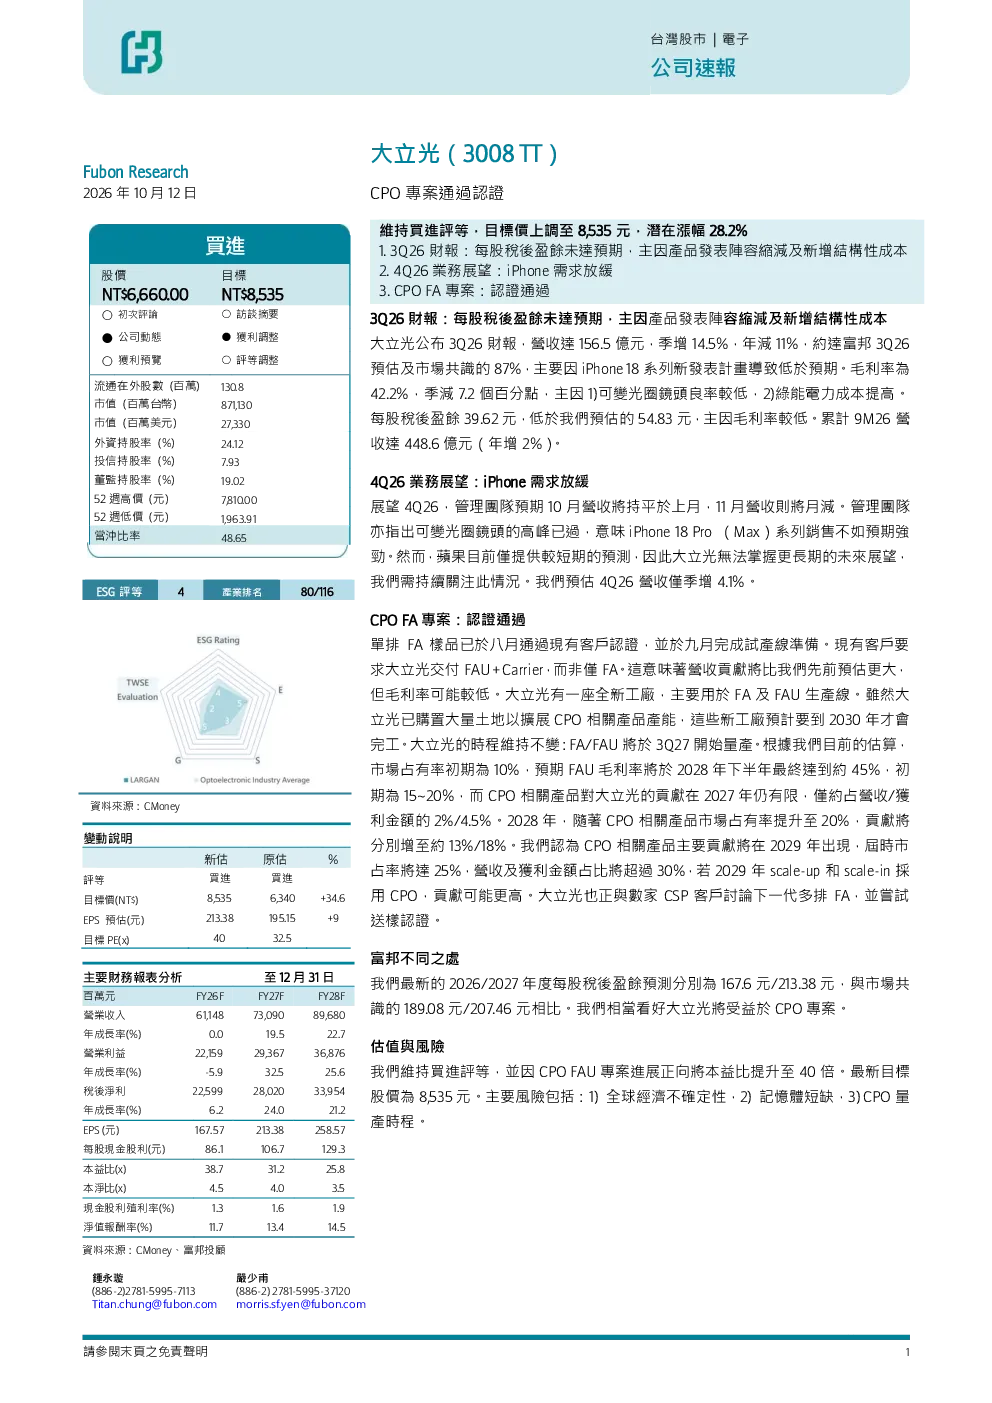
大立光3Q26财报显示每股稅後盈餘未達預期,主因iPhone 18系列新發表計畫導致產品發表陣容縮減及新增結構性成本。毛利率為42.2%,季減7.2個百分點,主因可變光圈鏡頭良率較低及綠能電力成本提高。累計9M26營收達448.6億元(年增2%)。
CPO赛道行业发展趋势如何?
CPO赛道行业发展趋势顯示,大立光單排FA樣品已通過客戶認證,預計3Q27開始量產。市場占有率起始10%,FAU毛利率預計2H28達45%。2027年CPO相關產品占營收/獲利約2%/4.5%,2028年增至20%,2029年市場占有率達25%,營收及獲利均超過30%。大立光正與CSP客戶討論下一代多排FA產品,2028年開始量產。
研报重点分析了哪些方向?
研報重點分析了大立光CPO FA專案,包括單排FA樣品通過認證、試產線準備完成、客戶要求交付FAU + Carrier等。預計FA/FAU於3Q27量產,毛利率初期15~20%,最終約45%。CPO相關產品短期貢獻有限,長期看2029年市場占有率達25%,營收及獲利均超過30%。
目前市场现状如何判断?
目前市場現狀顯示,大立光3Q26營收年增2%,達448.6億元,但每股稅後盈餘未達預期。可變光圈鏡頭高峰已過,iPhone 18系列銷售不如預期。CPO專案方面,單排FA樣品已通過認證,預計3Q27量產,市場占有率起始10%,長期看2029年達25%。
研报提示了哪些风险?
研報提示的主要風險包括:1)全球經濟不確定性影響消費電子產品需求;2)記憶體短缺可能推高產品成本;3)CPO量產時程的不確定性影響市場佔有率及營收增長。
你可能感兴趣
兴证通信CPO NPO光互联框架培训纪要
未知机构2026-08-25
康师傅老坛酸菜系列“酸菜侠”品牌营销专案(借势明星话题效应)
营销方案2023-12-21
新能源项目储备充足,技改扩容持续提升专案收益
第一上海证券2023-12-14
大众帕萨特品牌西北区域营销专案
营销方案2023-02-28
七度空间X七匹狼520营销专案
营销方案2023-05-09
高夫必须去干洁面产品爆款打造专案
其他方案2023-03-28
新专案规模未达预期
辉立证券2016-02-25
存量专案提效,外拓能力进一步加强
第一上海证券2021-08-30
张学友年巡演招商专案
其他方案2023-08-28
受合作专案结算比例增加影响,Q1净利润增速仍较低
房地产群益证券2016-04-28