猜你想问
這份研報的核心內容是什麼?
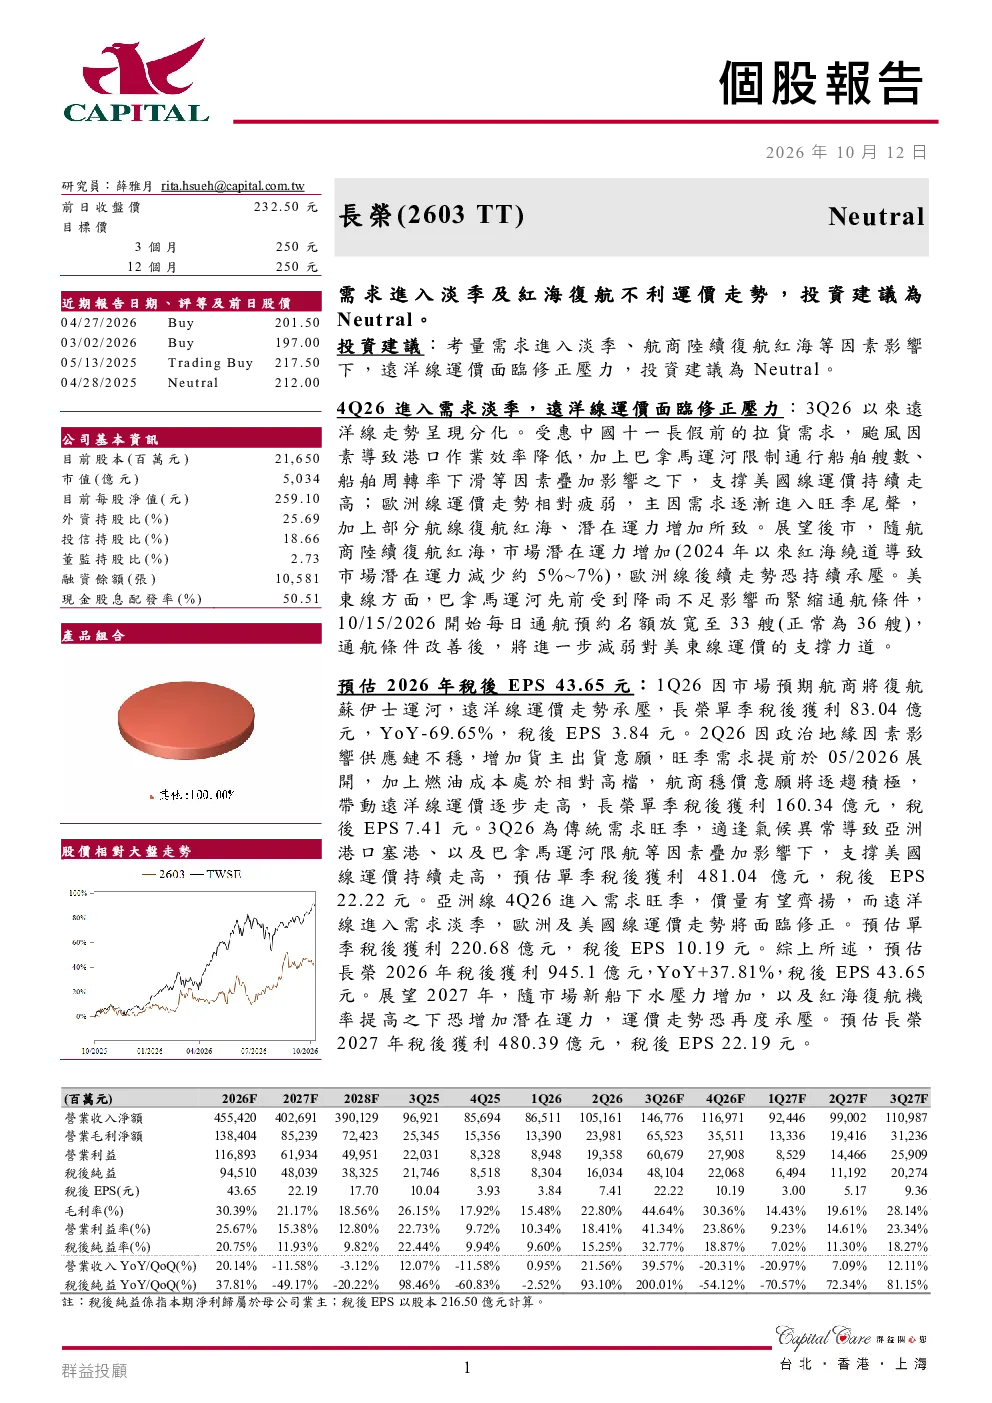
本研報分析認為,隨著需求進入淡季以及航商陸續復航紅海,遠洋線運價面臨修正壓力。研報指出,美國線運價受惠於中國十一長假前的拉貨需求、颱風影響港口效率等因素持續走高,而歐洲線運價則因需求進入旺季尾聲、部分航線復航紅海及潛在運力增加而走勢疲軟。展望後市,航商復航紅海將增加市場潛在運力,歐洲線後續走勢恐持續承壓。美東線方面,巴拿馬運河通航條件改善將進一步削弱對運價的支撐力道。供銷方面,預計2026年市場運力供給YoY將由2025年的7.2%下滑至4.5%,需求YoY則由2025年的3.5%下滑至2.5%,供過於求幅度較2025年舒緩,但戰爭及氣候因素增加港口運作的不確定性,可能對運價造成助漲效應。2027年新船下水壓力增加,供給過剩壓力將再度浮現。
貨櫃海運賽道近期的發展趨勢如何?
貨櫃海運賽道近期呈現分化態勢。美國線受惠於短期需求因素支撐運價走高,而歐洲線則因需求進入旺季尾聲及潛在運力增加而承壓。長期來看,隨著紅海航線逐步復航,市場潛在運力將增加,預計將對歐洲線及美東線運價產生下行壓力。供銷結構方面,預計2026年運力供給增速將由2025年的7.2%下滑至4.5%,需求增速則由3.5%下滑至2.5%,供過於求幅度相對緩和。但2027年新船下水壓力將增至8%以上,對應3%~4%的需求成長率,供給過剩壓力或將再度浮現。戰爭及氣候因素也增加了港口運作的不確定性,可能對運價產生複雜影響。
研報對長榮海運的關鍵分析點有哪些?
研報對長榮海運的分析聚焦於其運力結構與市場競爭力。長榮船隊擁有較高的脫硫器比重,具備燃油成本優勢,這將在運價波動時提供一定護城河。預計2026年長榮稅後EPS將達43.65元,YoY增長37.81%,稅後獲利達945.1億元。展望2027年,隨著市場新船下水壓力增加及紅海復航機率提高,潛在運力可能增加,運價走勢恐再度承壓,預計長榮2027年稅後獲利480.39億元,稅後EPS為22.19元。研報認為,公司短期內的獲利能力相對穩健,但需關注長期市場供給過剩的潛在風險。
目前貨櫃海運市場的現狀如何判斷?
目前貨櫃海運市場呈現複雜態勢。短期內,美國線因需求因素支撐運價走高,而歐洲線則因需求進入旺季尾聲及潛在運力增加而承壓。長期來看,隨著紅海航線逐步復航,市場潛在運力將增加,預計將對歐洲線及美東線運價產生下行壓力。供銷結構方面,預計2026年運力供給增速將由2025年的7.2%下滑至4.5%,需求增速則由3.5%下滑至2.5%,供過於求幅度相對緩和。但2027年新船下水壓力將增至8%以上,對應3%~4%的需求成長率,供給過剩壓力或將再度浮現。戰爭及氣候因素也增加了港口運作的不確定性,可能對運價產生複雜影響。整體而言,市場供給與需求的平衡狀態仍需密切關注。
研報中提示的主要風險有哪些?
研報提示的主要風險包括:1)供給過剩壓力,預計2027年新船下水壓力將增至8%以上,對應3%~4%的需求成長率,供給過剩壓力或將再度浮現;2)紅海復航機率提高,可能增加市場潛在運力,對歐洲線及美東線運價產生下行壓力;3)戰爭及氣候因素增加港口運作的不確定性,可能對運價造成複雜影響;4)需求端波動,雖然短期內美國線受惠於需求因素,但長期來看需求增長的穩定性仍需關注。此外,運價波動也影響公司獲利能力的穩定性,需密切關注市場變化。