猜你想问
Constellation Brands最新财报核心内容是什么?
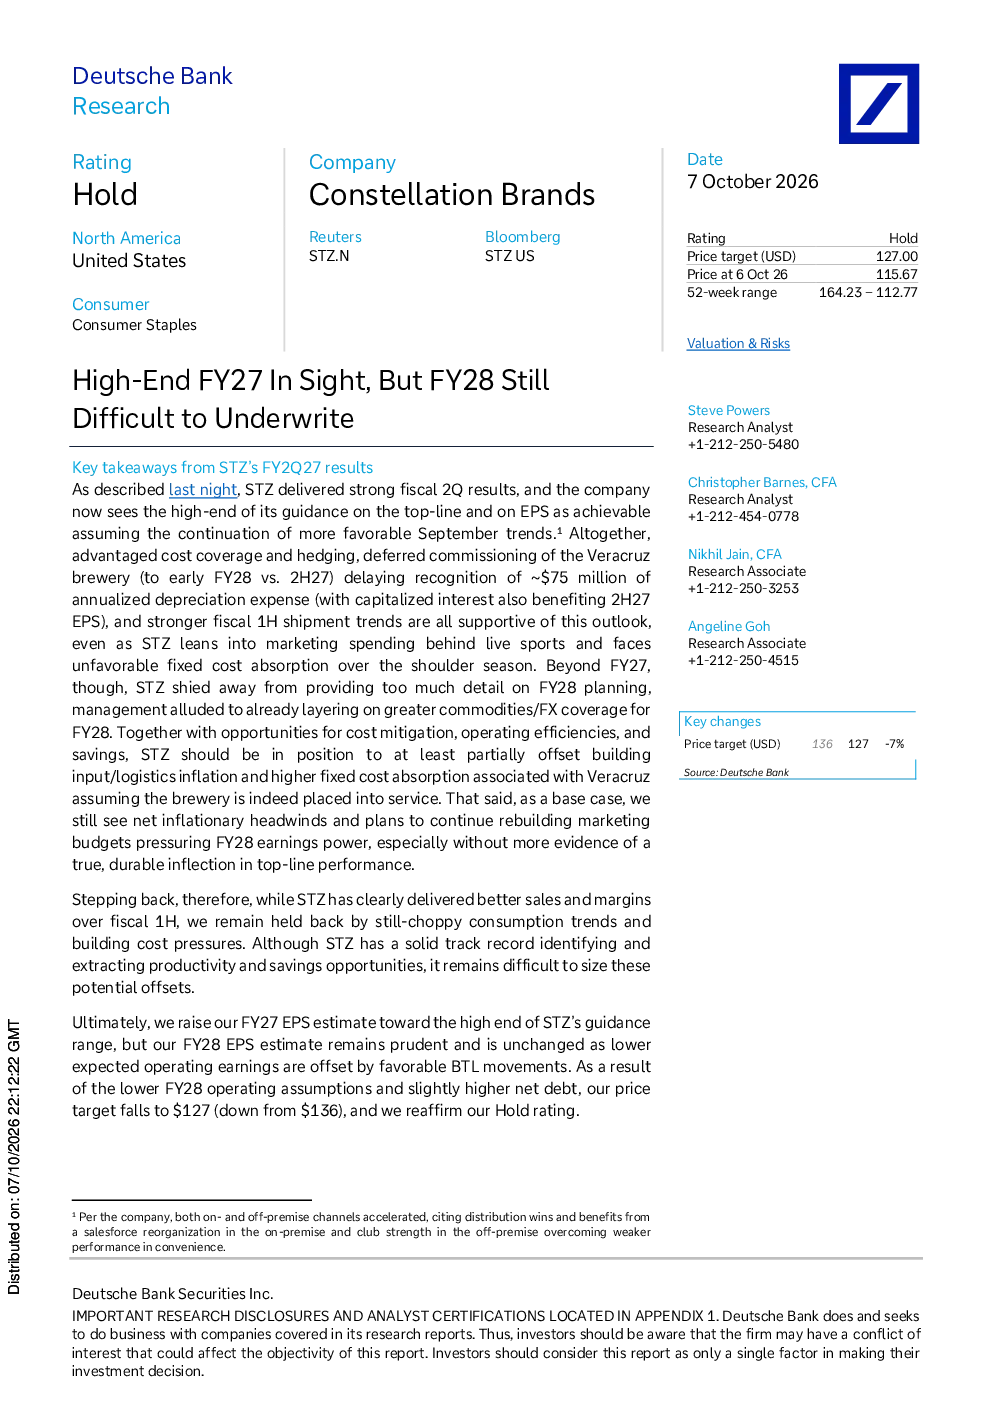
Constellation Brands于2026年10月7日发布的财年2027财年第二季度财报表现强劲,公司预计全年收入和每股收益的高指引目标可以实现。主要支持因素包括成本优势、套期保值、Veracruz酿酒厂推迟投产(至2028年初,原计划为2027年下半年),从而延迟了约7500万美元的年化折旧费用的确认(资本化利息也使2027年下半年每股收益受益),以及更强的2027年上半年出货趋势。尽管公司加大了在直播体育赛事背后的营销支出,并面临不利固定成本吸收,但上述因素仍支持公司当前的展望。公司预计2027财年每股收益为11.90美元,啤酒收入增长+1.0%,啤酒毛利率为53.1%,啤酒营业利润率为37.3%
啤酒行业发展趋势如何?
Constellation Brands财报显示,啤酒业务收入增长+1.0%,啤酒毛利率为53.1%,啤酒营业利润率为37.3%。尽管啤酒业务收入增长相对温和,但公司通过成本优势、套期保值和运营效率提升等手段维持了较高的盈利能力。管理层暗示将为2028财年增加更多商品/外汇覆盖,以应对不断上涨的投入/物流通胀和更高的固定成本吸收。目前尚无更多证据表明啤酒业务收入出现真正、持久的拐点,但公司通过持续的成本节约和运营优化,有望部分抵消通胀压力对盈利能力的影响。未来啤酒行业的发展趋势仍需关注市场竞争格局、消费者偏好变化以及原材料价格波动等因素。
研报重点分析了哪些方向?
研报重点分析了Constellation Brands的财务表现和未来展望。报告上调了2027财年每股收益预测至公司指引范围的高端,但2028财年每股收益预测保持谨慎,且不变。主要分析方向包括:1)成本优势、套期保值和Veracruz酿酒厂投产推迟对2027财年业绩的积极影响;2)2028财年面临的通胀压力和营销预算增加带来的挑战;3)公司通过商品/外汇覆盖、成本节约和运营效率提升等手段应对通胀压力的策略;4)公司对啤酒业务收入的持续关注和未来发展的谨慎态度。报告还分析了公司的关键财务数据和风险因素,为投资者提供了全面的业绩评估和未来展望。
当前市场对Constellation Brands的判断是什么?
当前市场对Constellation Brands的判断较为谨慎乐观。公司2027财年的业绩表现强劲,管理层上调了每股收益预测,显示出公司对未来发展的信心。然而,市场对2028财年的预期较为保守,主要原因是通胀压力和营销预算增加可能对盈利能力造成压力。分析师预计公司将通过成本节约和运营效率提升等手段部分抵消这些负面影响,但整体市场预期仍较为谨慎。此外,市场关注公司啤酒业务收入的持续增长和高端化努力,以及葡萄酒和烈酒业务的未来发展。总体而言,市场对Constellation Brands的判断是基于公司当前的财务表现和未来发展的潜在风险,整体态度较为谨慎乐观。
研报提示了哪些风险因素?
研报提示了Constellation Brands面临的主要风险因素,包括上行风险和下行风险。上行风险包括啤酒业务更快恢复到MSD+收入增长、葡萄酒和烈酒高端化努力更成功、Canopy业务验证及其对估值的贡献、有利的资本支出、外汇有利变动和/或长期现金生产率提高。下行风险包括势头丧失、啤酒投资持续时间过长、资本配置不理想、葡萄酒和烈酒剩余业务恶化,以及/或稀释性或不太成功的并购活动或资本配置。此外,报告还指出,公司加大了在直播体育赛事背后的营销支出,并面临不利固定成本吸收,这些因素也可能对未来的盈利能力造成压力。投资者需要密切关注这些风险因素,以评估公司未来的发展前景。