猜你想问
Jyske Bank研报的核心内容是什么?
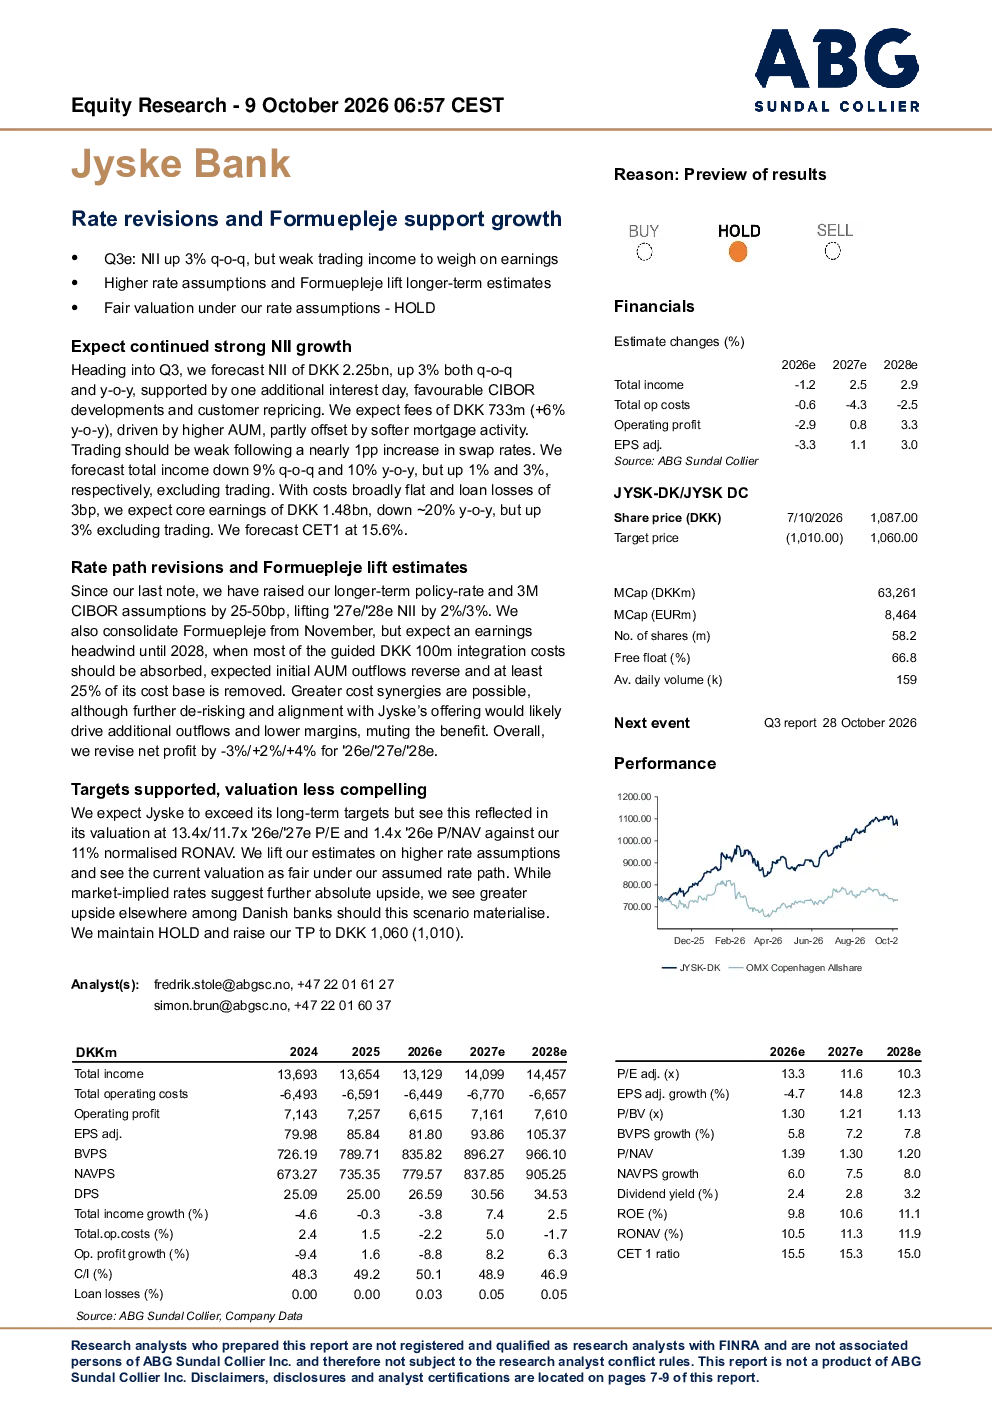
该研报分析Jyske Bank通过费率修订和Formuepleje项目实现增长,预测2026年第三季度净利息收入环比增长3%,但交易收入疲软将影响盈利。分析师上调了长期政策利率和3个月CIBOR假设,预计2027年和2028年的NII提高约2%和3%。整合Formuepleje项目的成本将在2028年大部分吸收,预计对利润的负面影响将在2028年前持续。
丹麦银行业发展趋势如何?
研报指出丹麦银行业受利率调整和资产组合管理支持增长,但交易收入疲软。分析师上调长期利率假设,预计NII将提升。整合Formuepleje项目将逐步吸收成本,但短期内对利润有负面影响。丹麦银行整体估值合理,但其他银行存在更大上行空间。
研报重点分析了哪些方向?
研报重点分析了Jyske Bank的净利息收入、手续费、交易收入及核心盈利预测,并评估了Formuepleje项目整合成本对利润的影响。同时,采用戈登增长模型评估估值,并比较了Jyske Bank与其他丹麦银行的长期目标。
当前市场对Jyske Bank的判断是什么?
市场认为Jyske Bank当前估值合理,目标价维持在1060丹麦克朗。若利率路径符合预期,Jyske Bank或将超越长期目标,但其他丹麦银行存在更大上行空间。研报维持“持有”评级,上调长期利率假设和Formuepleje整合成本预期。
研报提示了哪些风险?
研报提示的主要风险包括资产质量弱于预期、拨备盈利趋势和监管变化(资本要求、税收等)。此外,AML相关警觉报告或消费者投诉可能引发罚款,需关注这些潜在风险因素对银行经营的影响。
你可能感兴趣
助力证券行业高质量发展 《证券公司监督管理条例》首次重要修订与时相偶
大公信用2023-04-10
2020年三季报点评:业绩增长环比放缓,费率与现金流持续改善
建筑建材华创证券2020-11-01
预算协调与周中数据点的最新情况:预算协调摇摆不定可再生能源倒退,对核能有帮助;AWK水务收购成本高昂但有增值作用;随着Empire的进展,D & ES有积极影响;SO GP费率案件和解轻微的信用冲击,值得5 - 7%的EPS增长的长期去风险化积极
公用事业巴克莱银行2025-05-21
投资银行业与经纪业行业两融标的扩容及两融细则修订事件点评:标的扩容利于两融业务增长,政策利好有望延续
金融国泰君安证券2019-08-11
2018海外ETP年报:稳中有变,低费率助力发行人突围
华宝证券2019-04-16
人工智能主题周报:OpenAI发布GPT模型更新,API调用费率降低助力应用推广
信息技术上海证券2023-06-19
代理费率调整点评:“短升长降”,助力财富转型
民生证券2022-10-03
基金费率研究:公募基金费率改革启动,助力行业高质量发展
上海证券2023-08-22
付付费率提升,协同战略助力未来发展
信息技术太平洋证券2021-03-24
非银行金融行业周报:AIGC+财管:前景广阔,关注合规;保险保障基金费率结构性上调助力行业正轨发展
金融华创证券2023-02-12