猜你想问
这份研报的核心内容是什么?
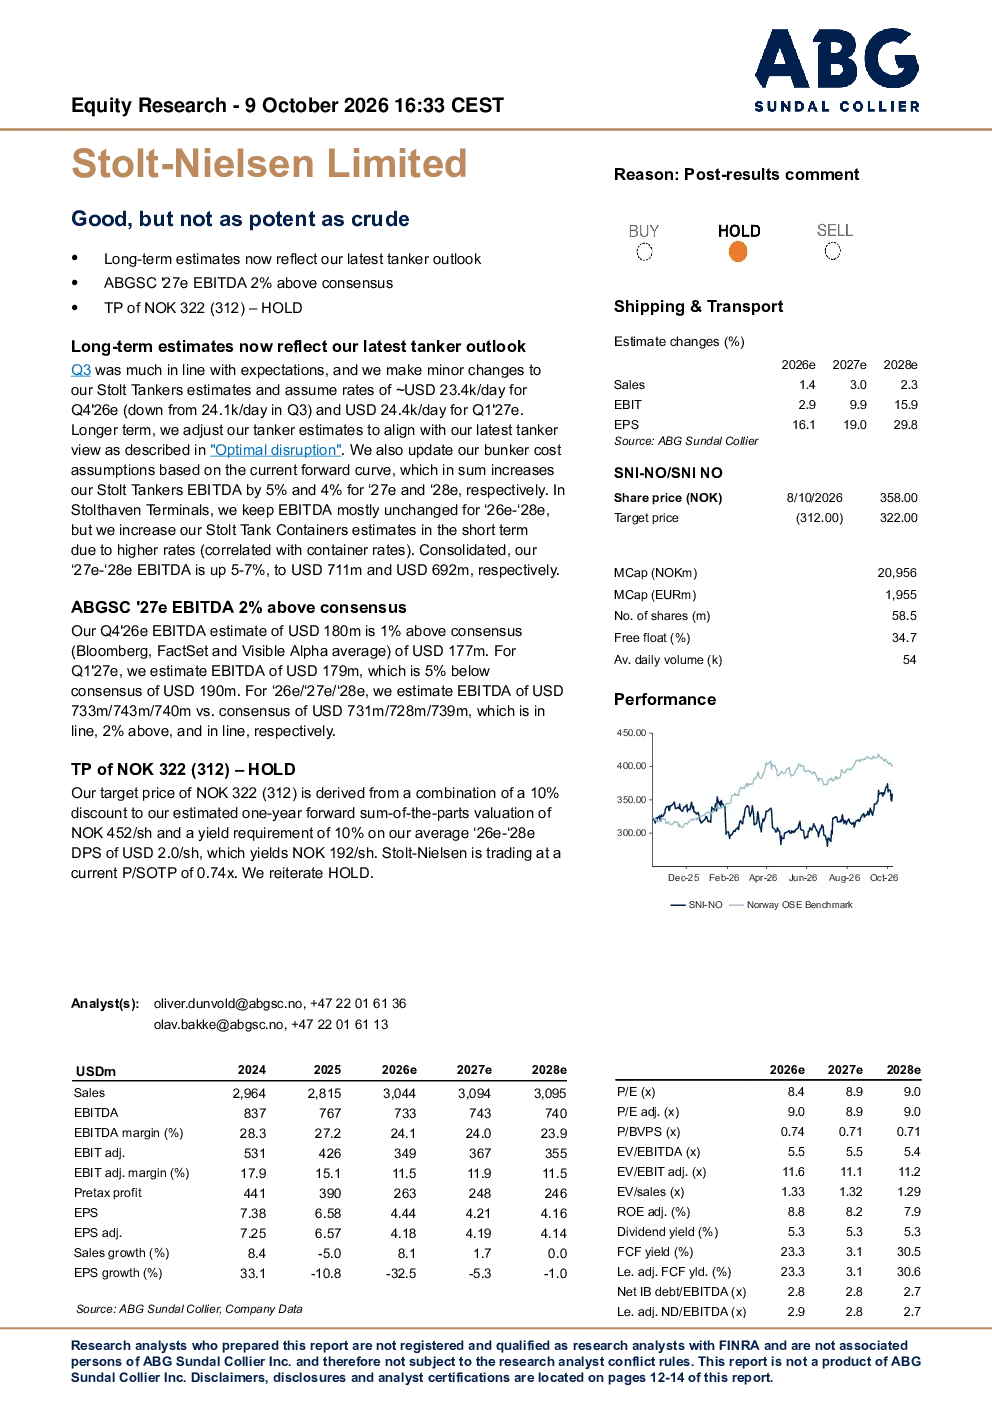
这份研报分析了Stolt-Nielsen有限公司的最新表现,指出其业务符合预期,但未达到原油市场的强劲增长。报告重点评估了公司旗下Stolt Tankers、Stolthaven Terminals、Stolt Tank Containers和Stolt Sea Farm等子公司的运营情况,并对2027-2028年的EBITDA增长预测为5-7%。此外,报告还讨论了公司潜在的行业整合机会,如Stolt Tankers的分拆可能推动行业整合,以及Stolt Sea Farm分拆可能成为股价上涨的催化剂。
Stolt-Nielsen有限公司所在的赛道/行业发展趋势如何?
Stolt-Nielsen有限公司所处的特种和散装液体化学品运输和储存赛道,其发展受全球货运供应和特定商品需求的影响,行业波动性较大。报告指出,航运运费服务价格受供需关系影响显著,持续低迷的运费(低于现金盈亏平衡点)是主要风险。同时,报告也提到潜在的供需变量未能实现可能对预计未来NAV和目标价带来风险。
研报重点分析了哪些方向?
研报重点分析了Stolt-Nielsen有限公司的整体业务表现、各子公司的运营情况以及未来财务预测。报告对Stolt Tankers的运费进行了微调估计,并基于最新Tanker视角和燃油成本假设调整了其EBITDA预测。此外,报告还评估了Stolthaven Terminals的相对稳定表现和Stolt Tank Containers因运费上涨而增加的短期估计。合并来看,2027年和2028年的EBITDA预计将增长5-7%
当前市场对Stolt-Nielsen有限公司的判断是什么?
当前市场对Stolt-Nielsen有限公司的判断显示,公司业务表现符合预期,但未达到原油市场的强劲增长。报告维持了“持有”评级,目标价设定为322挪威克朗。尽管目标价基于对各部分估值折扣和股息收益率,但当前市盈率相对各部分估值偏低。市场关注点主要集中在公司旗下Stolt Tankers的运费表现和潜在分拆机会,以及Stolthaven Terminals和Stolt Tank Containers的运营稳定性。
研报提示了哪些风险?
研报提示的主要风险包括航运运费持续低迷和供需预测失误。报告指出,航运运费服务价格受全球货运供应和特定商品需求的交汇点影响,行业波动性大,持续低迷的运费(低于现金盈亏平衡点)是主要风险。此外,预测的供需变量未能实现也带来对预计未来NAV和目标价的风险。这些风险可能影响公司的财务表现和股价走势。