猜你想问
这份报告的核心内容是什么?
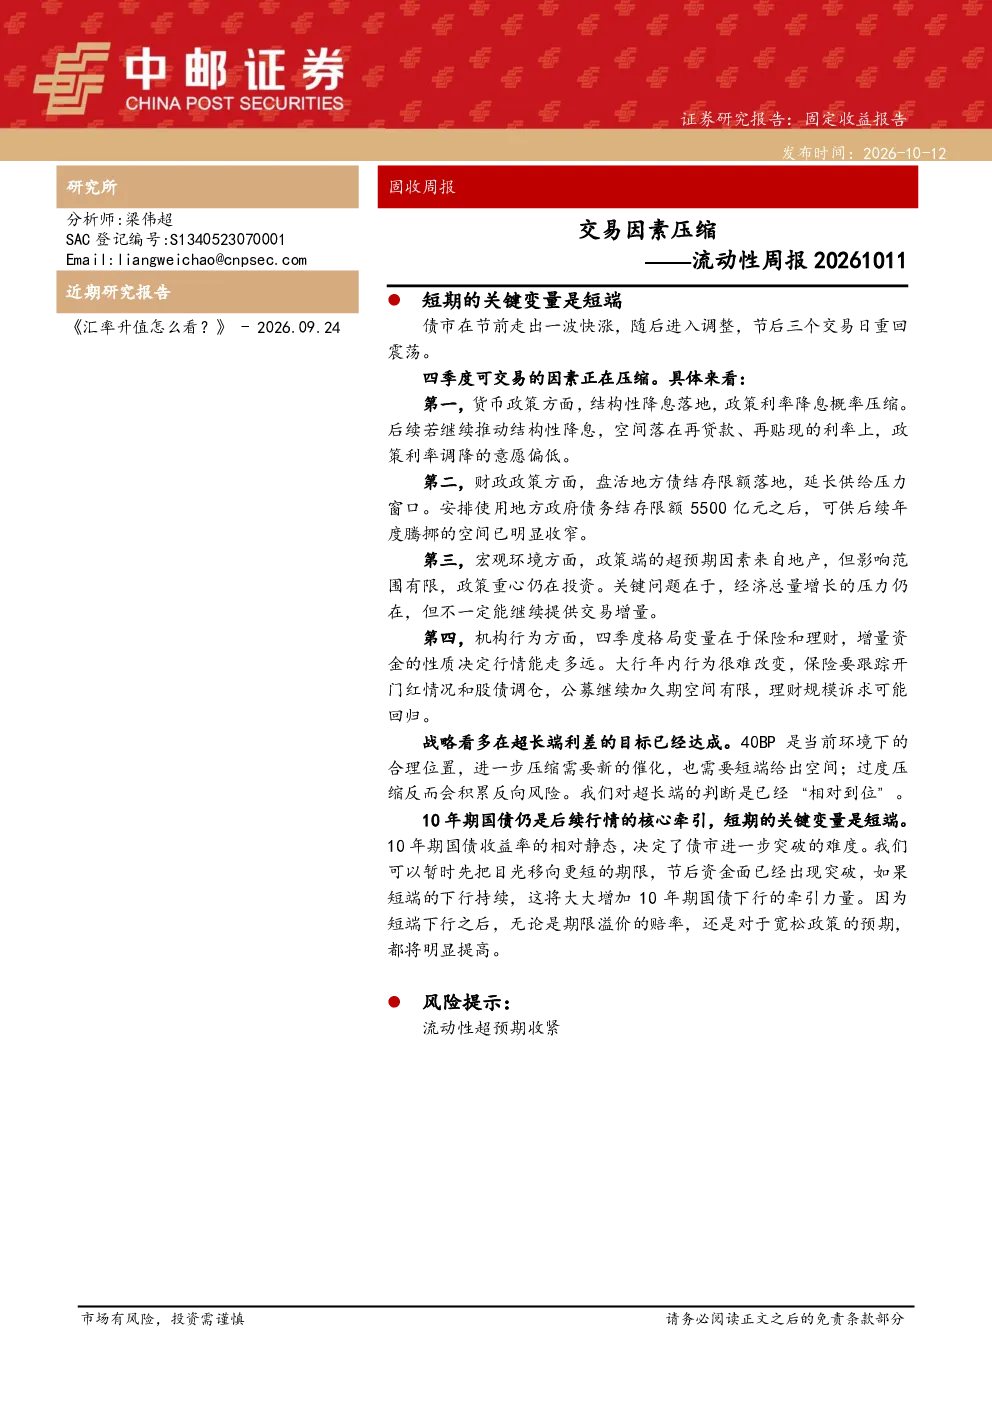
本报告分析了债市现状,指出节后债市重回震荡,10年期国债收益率在1.6675%至1.68%区间波动,30年期国债收益率在2.0720%至2.09%区间横盘。报告重点探讨了四季度交易因素,包括结构性降息、地方债供给压力、地产政策边际改善及机构行为变化。此外,报告关注了期限利差压缩至40BP的情况,并指出10年期国债相对静态,短端利率下行是关键变量。
债市未来发展趋势如何?
债市未来发展趋势需关注政策变量和机构行为。货币政策方面,结构性降息已落地,后续空间可能落在再贷款、再贴现利率。财政政策方面,地方债供给压力将延长供给窗口。机构行为方面,保险和理财成为四季度关键变量,大行配置受限,保险需关注开门红和股债调仓,公募加久期空间有限,理财规模可能增长。
报告重点分析了哪些方向?
报告重点分析了债市现状、四季度交易因素、期限利差及短期关键变量。债市现状方面,分析了收益率波动和资金利率变化。四季度交易因素方面,探讨了货币政策、财政政策、宏观环境和机构行为。期限利差方面,指出已压缩至40BP,达到合理目标区间。短期关键变量方面,强调10年期国债相对静态,短端利率下行是关键。
当前债市市场现状如何判断?
当前债市市场现状是节后重回震荡,收益率波动区间明确。10年期国债收益率在1.6675%至1.68%区间,30年期国债收益率在2.0720%至2.09%区间。资金利率和短端利率下行,长端和超长端利率相对稳定。期限利差压缩至40BP,达到合理目标区间。市场需关注短端利率下行对长端利率的牵引作用。
这份报告有哪些风险提示?
本报告提示的主要风险是流动性超预期收紧。虽然当前期限利差已达到合理目标区间,但过度压缩可能积累反向风险。此外,政策变量和机构行为也存在不确定性,如货币政策后续落地情况、地方债供给压力变化、地产政策边际改善效果及保险和理财机构的配置行为等,都可能对债市产生影响。
你可能感兴趣
信用市场周报:信用债的流动性溢价压缩行情可持续多久
国泰君安证券2017-07-09
固收周报:二永利差压缩,但交易热度仍在提升
华安证券2024-01-13
固收周报:二永交易热度提升,券商债利差压缩
华安证券2024-03-23
股指期货市场运行周报:近月合约巨大成交量压缩远月交易空间
国信证券2010-05-04
固收周报:二永交易热度提升,券商债利差压缩
华安证券2024-03-02
固收周报:二永利差压缩,交易热度环比提升
华安证券2024-02-03
聚烯烃周报:市场交易重心仍在于压缩装置利润,但短期不建议过分追空
广发期货2023-05-28
转债估值影响因素及近期估值压缩观察
YY评级2024-02-01
多因素压缩盈利空间,长期业务协同有望带动成长
信息技术华西证券2020-04-27
超长信用蔓延式压缩流动性溢价
民生证券2024-07-21