猜你想问
这份研报主要讲了什么内容?
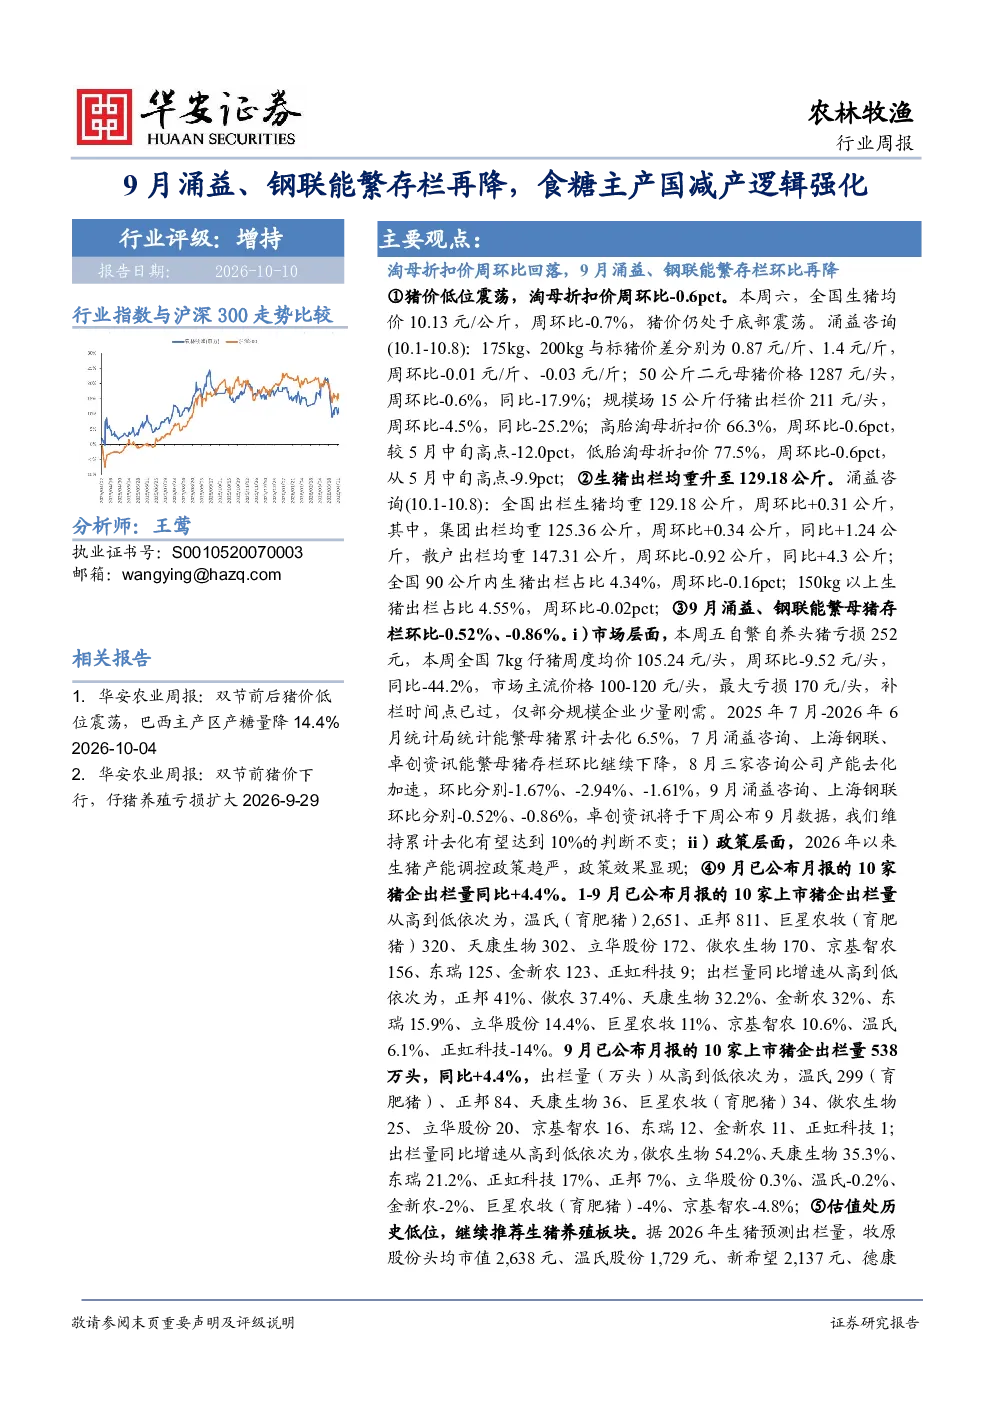
这份研报主要分析了生猪养殖行业的最新动态。报告指出,猪价处于低位震荡阶段,淘母折扣价周环比下降0.6个百分点。全国生猪均价为10.13元/公斤,周环比下降0.7%,处于底部震荡。涌益咨询数据显示,50公斤二元母猪价格1287元/头,周环比下降0.6%,同比下降17.9%;规模场15公斤仔猪出栏价211元/头,周环比下降4.5%,同比下降25.2%。同时,生猪出栏均重升至129.18公斤,涌益咨询数据显示,全国出栏生猪均重129.18公斤,周环比增加0.31公斤。此外,9月涌益、钢联能繁母猪存栏环比继续下降,市场层面自繁自养头猪亏损252元,全国7kg仔猪周度均价105.24元/头,周环比下降9.52元/头,同比下降44.2%。报告还分析了10家上市猪企的出栏量,1-9月已公布月报的10家上市猪企出栏量同比增加4.4%。最后,报告建议继续推荐生猪养殖板块,重点推荐牧原股份、立华股份、温氏股份、天康生物。
生猪养殖行业的赛道发展趋势如何?
生猪养殖行业的赛道发展趋势呈现结构性变化。从供给端看,能繁母猪存栏持续下降,9月涌益、钢联能繁母猪存栏环比继续下降,市场补栏时间点已过,仅部分规模企业少量刚需,累计去化有望达到10%。从需求端看,生猪出栏均重上升,全国出栏生猪均重升至129.18公斤,但市场整体仍处于底部震荡阶段。此外,报告指出,10家上市猪企出栏量同比增加4.4%,行业集中度提升趋势明显。从成本端看,饲料成本受玉米、大豆价格上涨影响,但饲用消费仍保持高位,淀粉行业景气度向好。综合来看,生猪养殖行业正逐步从过剩转向减产周期,行业景气度有望逐步改善。
研报重点分析了哪些方向?
研报重点分析了生猪养殖行业的供需关系、成本结构和行业发展趋势。在供需关系方面,报告详细分析了能繁母猪存栏变化、生猪出栏量、生猪价格等关键指标,指出行业供给端持续去化,需求端保持稳定,猪价处于底部震荡阶段。在成本结构方面,报告分析了饲料成本,特别是玉米、大豆价格的走势,指出新季玉米高位增产,阶段性供给压力加大,但饲用消费仍保持高位,淀粉行业景气度向好。在行业发展趋势方面,报告指出行业集中度提升趋势明显,能繁母猪存栏持续下降,行业景气度有望逐步改善。此外,报告还分析了白羽鸡和黄羽鸡的价格走势,以及食糖主产国的减产逻辑对国际糖价的影响。
当前生猪养殖市场的现状如何?
当前生猪养殖市场处于底部震荡阶段,供给端持续去化,需求端保持稳定。从价格来看,猪价处于低位震荡,淘母折扣价周环比下降0.6个百分点,全国生猪均价为10.13元/公斤,周环比下降0.7%。从存栏来看,能繁母猪存栏持续下降,9月涌益、钢联能繁母猪存栏环比继续下降,市场补栏时间点已过。从出栏量来看,生猪出栏均重升至129.18公斤,但行业整体仍处于底部震荡阶段。从成本来看,饲料成本受玉米、大豆价格上涨影响,但饲用消费仍保持高位,淀粉行业景气度向好。从行业趋势来看,行业集中度提升趋势明显,能繁母猪存栏持续下降,行业景气度有望逐步改善。综合来看,当前生猪养殖市场处于结构调整期,未来有望逐步走向景气度改善。
研报提到了哪些风险提示?
研报提到了以下风险提示:疫情风险,政策调整风险,畜禽价格上涨晚于预期风险,原材料价格大涨风险。在疫情风险方面,报告指出,非洲猪瘟等疫病仍存在不确定性,可能对生猪养殖行业造成冲击。在政策调整风险方面,报告指出,国家相关政策的变化可能对行业产生影响。在畜禽价格上涨晚于预期风险方面,报告指出,饲料成本上涨可能晚于预期,对行业盈利能力造成压力。在原材料价格大涨风险方面,报告指出,玉米、大豆等原材料价格大幅上涨可能对行业成本造成压力。此外,报告还提示投资者关注国际市场对国内市场的影响,如国际糖价上行对国内糖市的影响。