猜你想问
昭衍新药最新报告核心内容是什么?
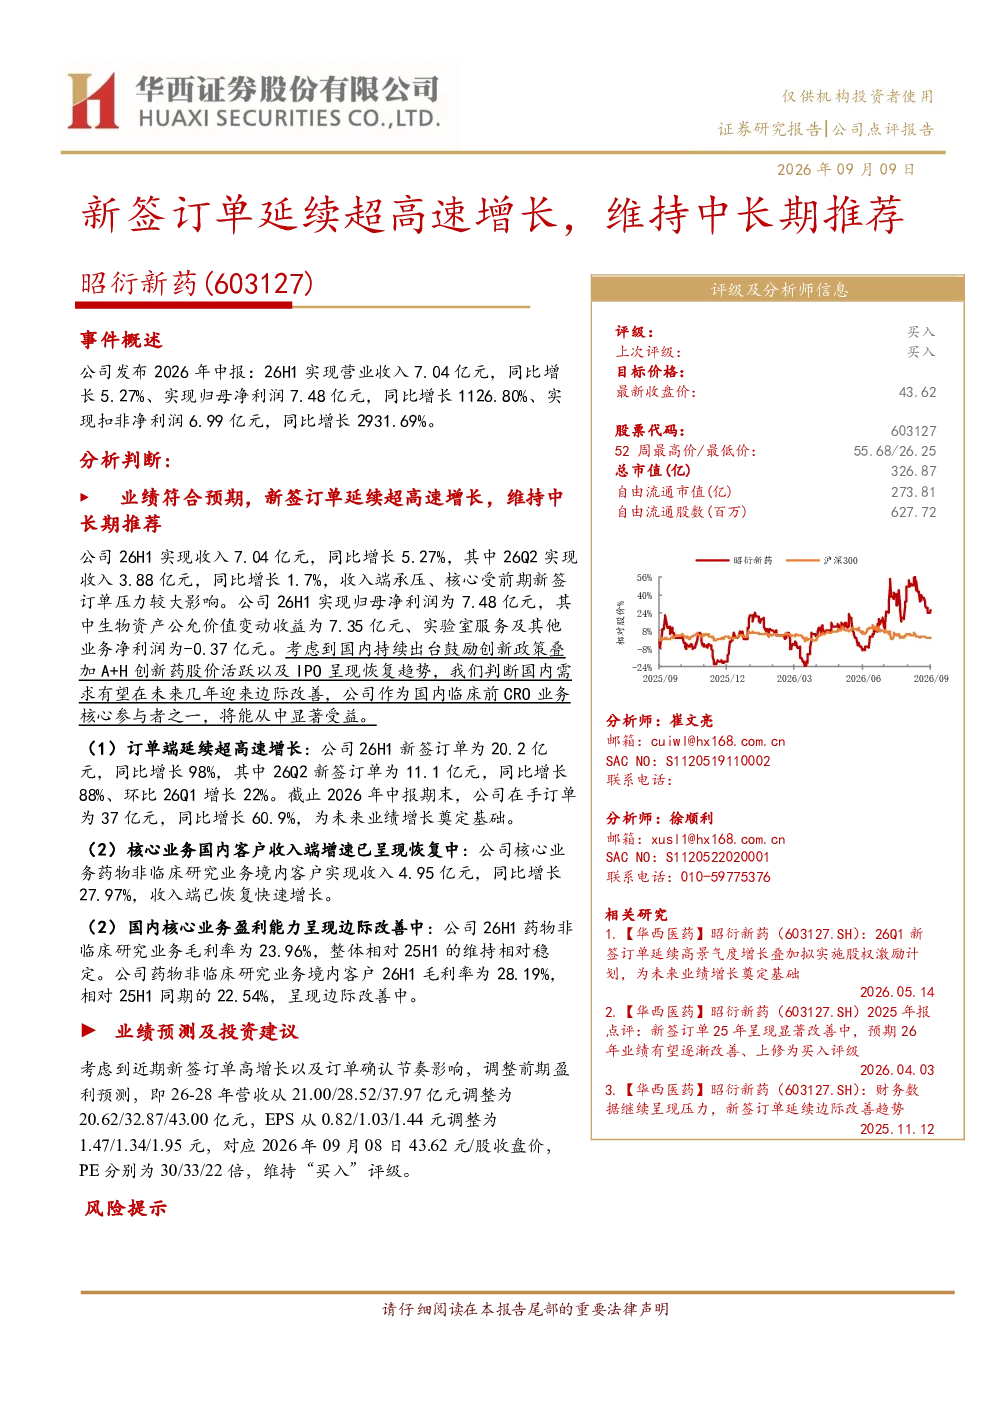
昭衍新药发布2026年中报,实现营业收入7.04亿元(同比增长5.27%),归母净利润7.48亿元(同比增长1126.80%),扣非净利润6.99亿元(同比增长2931.69%)。新签订单延续超高速增长,26H1达20.2亿元(同比增长98%),其中26Q2新签订单11.1亿元(同比增长88%),环比增长22%,期末在手订单37亿元(同比增长60.9%)。国内客户收入增速回升,药物非临床研究业务境内客户收入4.95亿元(同比增长27.97%)。毛利率边际改善,境内客户毛利率达28.19%(相对25H1同期22.54%)。
临床前CRO赛道未来发展趋势如何?
国内持续出台鼓励创新政策,A+H创新药股价活跃及IPO恢复趋势预示需求边际改善。作为国内临床前CRO业务核心参与者,公司未来将显著受益。行业竞争加剧,但政策支持与市场需求增长为行业提供发展空间。公司订单端延续超高速增长,26H1新签订单同比增长98%,在手订单充足,为未来发展奠定基础。
报告重点分析了哪些方面?
报告重点分析了昭衍新药新签订单的持续高速增长,26H1新签订单达20.2亿元(同比增长98%),期末在手订单37亿元(同比增长60.9%)。同时关注核心业务国内客户收入端增速回升,药物非临床研究业务境内客户收入同比增长27.97%。此外,报告还分析了国内核心业务盈利能力边际改善,药物非临床研究业务毛利率达28.19%(相对25H1同期22.54%)。
当前临床前CRO市场现状如何?
当前临床前CRO市场,国内需求边际改善趋势明显,政策支持与A+H创新药活跃带动行业增长。公司作为国内核心参与者,订单端延续超高速增长,26H1新签订单同比增长98%,在手订单充足。但收入端承压,受前期新签订单较大影响,需关注后续执行压力。行业竞争加剧,但公司凭借领先地位与订单优势,仍具发展潜力。
报告提示了哪些风险?
报告提示的主要风险包括核心技术骨干及管理层流失风险,可能导致业务连续性受损。竞争加剧风险,随着行业需求增长,新进入者增多可能压缩利润空间。产能扩张及国际化战略风险,若扩张计划未达预期或国际化受阻,可能影响公司发展目标。需关注这些潜在风险对公司未来经营的影响。