猜你想问
这份研报的核心内容是什么?
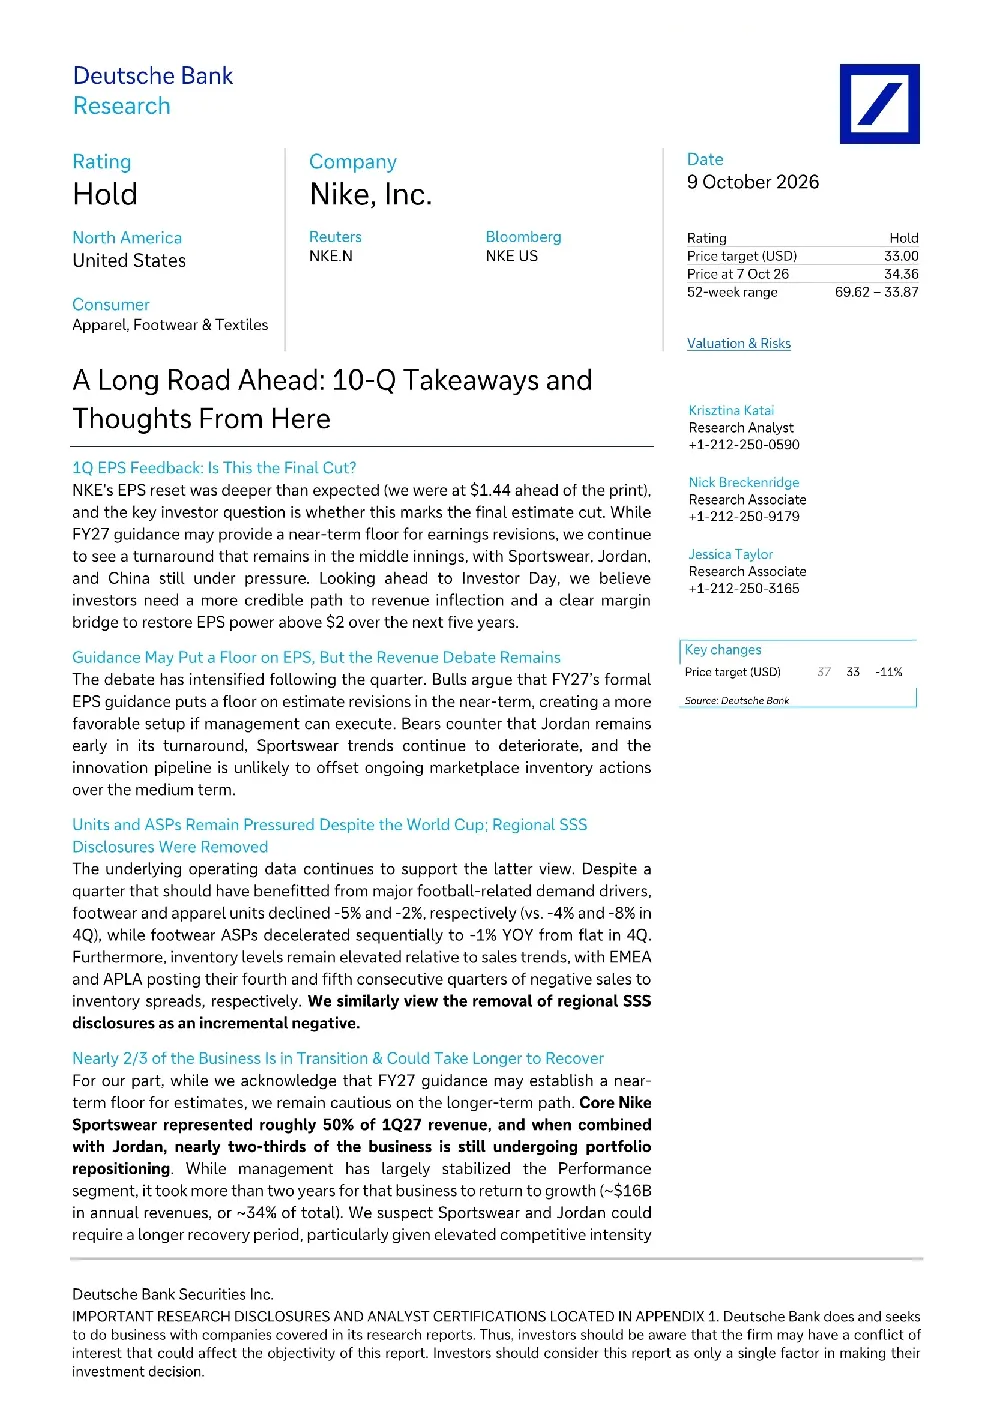
这份研报的核心内容是分析Nike在2026年第一季度的业绩表现,特别是每股收益(EPS)的调整情况。报告指出Nike的EPS重置幅度超出预期,实际公布值低于分析师此前预期的1.44美元。报告还探讨了短期业绩支撑与长期不确定性,指出FY27的业绩指引可能为短期修正提供底部支撑,但运动服饰、Jordan品牌和中国市场仍面临压力,转型过程可能较长。此外,报告强调了投资者需要更可信的收入拐点路径和清晰的利润率恢复计划,以实现未来五年EPS超过2美元的目标。
运动服饰行业的发展趋势如何?
运动服饰行业的发展趋势呈现多元化与挑战并存的态势。一方面,健康意识提升和生活方式转变推动了运动服饰需求的持续增长。另一方面,市场竞争加剧,品牌需要不断创新产品设计和功能以满足消费者需求。此外,数字化转型和可持续发展理念也逐渐成为行业的重要趋势。然而,从这份研报来看,运动服饰领域仍面临挑战,特别是Nike等头部企业需要应对收入增长放缓、利润率压力等问题。未来,品牌需要通过提升产品竞争力、优化渠道布局和加强品牌建设来应对市场变化。
研报重点分析了哪些方面?
研报重点分析了Nike在2026年第一季度的业绩表现,特别是每股收益(EPS)的调整情况。报告详细探讨了Q2业绩,指出EPS降至0.39美元,主要受销售额和汇率变动影响。此外,报告分析了区域表现,发现北美、欧洲、中国和亚太地区的销售额均出现下降,其中中国市场下降幅度最大(-26%)。报告还关注了利润率变化,虽然毛利率环比上升80个基点至41.4%,但SG&A费用下降,整体利润率有所改善。最后,报告展望了未来业绩和估值,指出分析师下调了FY28和FY29的EPS预测,并将目标价下调至33美元,反映未来盈利前景的不确定性。
当前市场对Nike的判断是什么?
当前市场对Nike的判断呈现谨慎乐观的态势。一方面,Nike作为运动服饰行业的领导者,仍具有较强的品牌影响力和市场竞争力。另一方面,市场对其业绩表现存在一定的担忧,特别是EPS重置幅度超出预期、区域销售额下降等问题。投资者关注Nike能否通过有效的转型策略实现收入拐点和利润恢复。此外,市场也关注Nike在中国市场的表现,尽管该市场出现较大幅度下降,但未来复苏潜力仍需观察。总体而言,市场对Nike的未来发展持谨慎态度,但对其长期竞争力仍有一定信心。
研报提示了哪些风险?
研报提示了Nike面临的多重风险。首先,中国市场复苏的不确定性是一个重要风险,尽管中国市场下降幅度最大,但复苏速度仍需观察。其次,GPM压缩幅度可能大于预期,影响利润率表现。此外,Nike直营业务收入拐点的实现也存在不确定性。下行风险方面,北美增长停滞、批发库存上升以及关税导致的价格上涨都可能影响产品销售弹性。这些风险因素可能对Nike的未来业绩表现产生负面影响,需要投资者密切关注。