猜你想问
PB-ROE估值偏离度是什么意思?
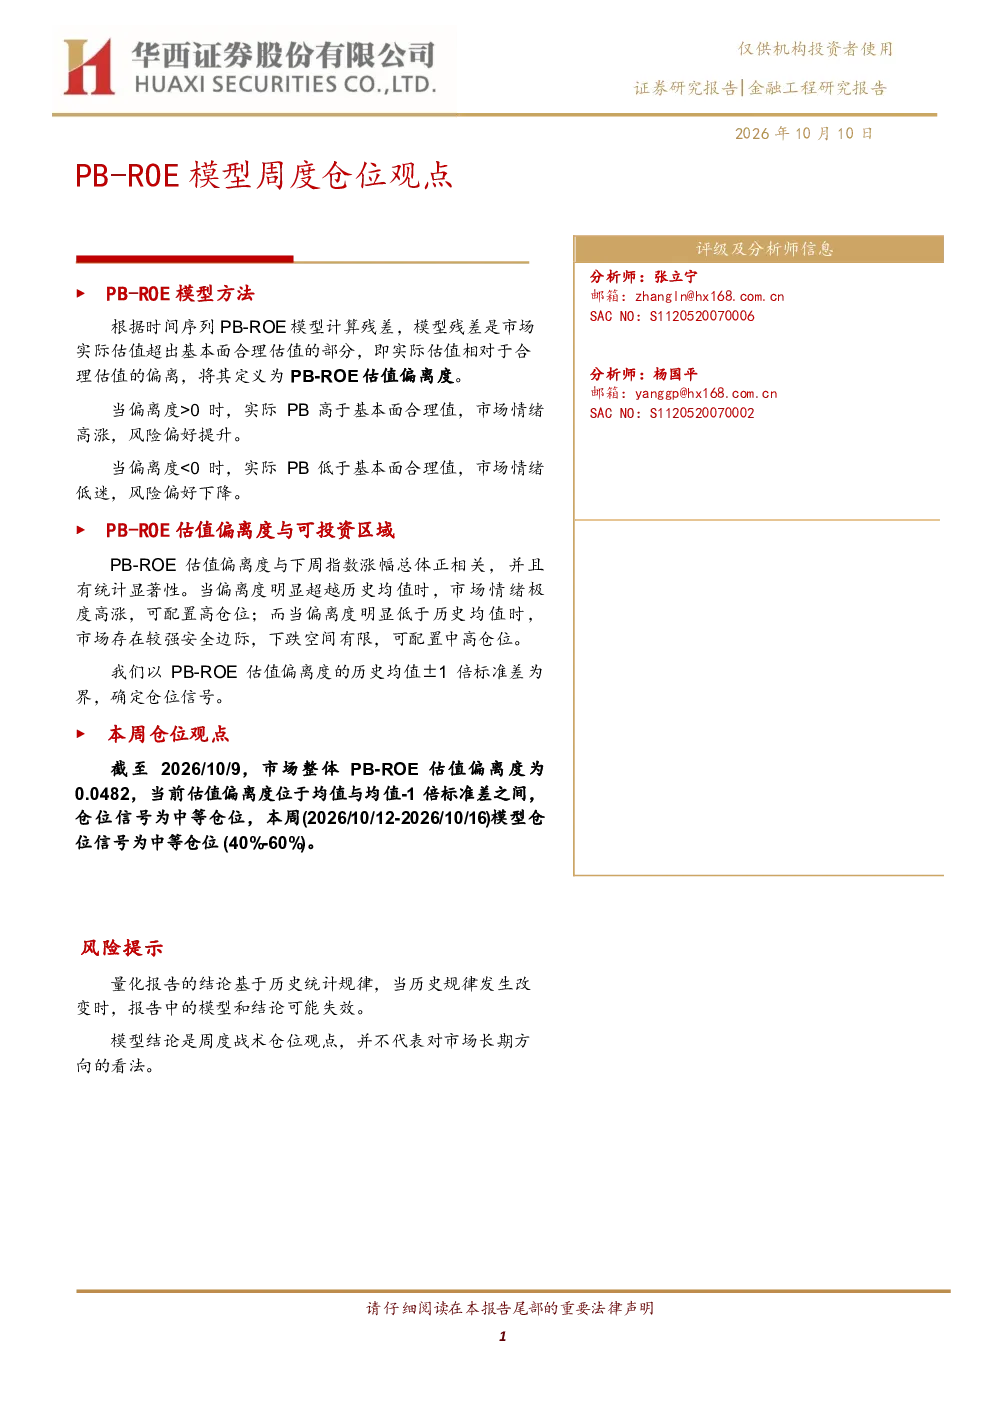
PB-ROE估值偏离度是通过Wilcox & Philips(2005)时间序列PB-ROE模型计算残差得到的,用于反映市场实际估值相对于基本面合理估值的偏离程度。当偏离度大于0时,表明市场情绪高涨,风险偏好提升;当偏离度小于0时,则市场情绪低迷,风险偏好下降。该指标与下周指数涨幅总体呈现显著正相关,高偏离度通常对应高仓位,低偏离度则对应中高仓位。
PB-ROE模型如何确定仓位信号?
PB-ROE模型的仓位信号是通过历史均值±1倍标准差来确定的,具体分为4档:偏离度大于均值+1倍标准差为高仓位,均值<偏离度<均值+1倍标准差为低仓位,均值-1倍标准差<偏离度<均值为中等仓位,偏离度小于均值-1倍标准差为中高仓位。这种划分基于历史数据的统计规律,旨在为投资者提供仓位管理参考。
本周市场PB-ROE估值偏离度情况如何?
截至2026年10月9日,市场整体PB-ROE估值偏离度为0.0482,该数值位于历史均值与均值-1倍标准差之间,因此仓位信号为中等仓位(40%-60%)。同时,估值偏离度标准差倍数为-0.5586,这一数据为投资者提供了当前市场的估值参考。
PB-ROE模型的历史回测效果怎样?
历史回测显示,基于PB-ROE模型的仓位择时策略能够有效降低投资回撤并提高收益。该模型通过分析历史数据中的估值偏离度与市场走势的关系,为投资者提供了较为可靠的仓位管理依据。然而需要注意的是,模型结论基于历史统计规律,若历史规律发生改变,模型可能失效。
投资PB-ROE模型报告有哪些风险提示?
投资PB-ROE模型报告的风险提示主要包括:模型结论基于历史统计规律,历史规律改变时模型可能失效;模型为周度战术仓位观点,不代表长期投资方向;报告基于公开资料,不保证数据的准确性、完整性或可靠性;报告不构成投资建议,投资者需独立判断投资决策。这些风险提示旨在帮助投资者全面了解模型局限性,谨慎决策。
你可能感兴趣
PB-ROE模型周度仓位观点
信息技术华西证券2026-02-08
PB-ROE模型周度仓位观点
信息技术华西证券2026-05-09
PB-ROE模型周度仓位观点
信息技术华西证券2026-06-19
PB-ROE模型周度仓位观点
信息技术华西证券2026-04-06
PB-ROE模型周度仓位观点
信息技术华西证券2026-02-28
PB-ROE模型周度仓位观点
信息技术华西证券2026-08-29
PB-ROE模型周度仓位观点
信息技术华西证券2026-08-08
PB-ROE模型周度仓位观点
信息技术华西证券2026-07-04
PB-ROE模型周度仓位观点
信息技术华西证券2026-02-22
PB-ROE模型周度仓位观点
信息技术华西证券2026-08-15