猜你想问
工业硅和多晶硅的最新价格走势如何?
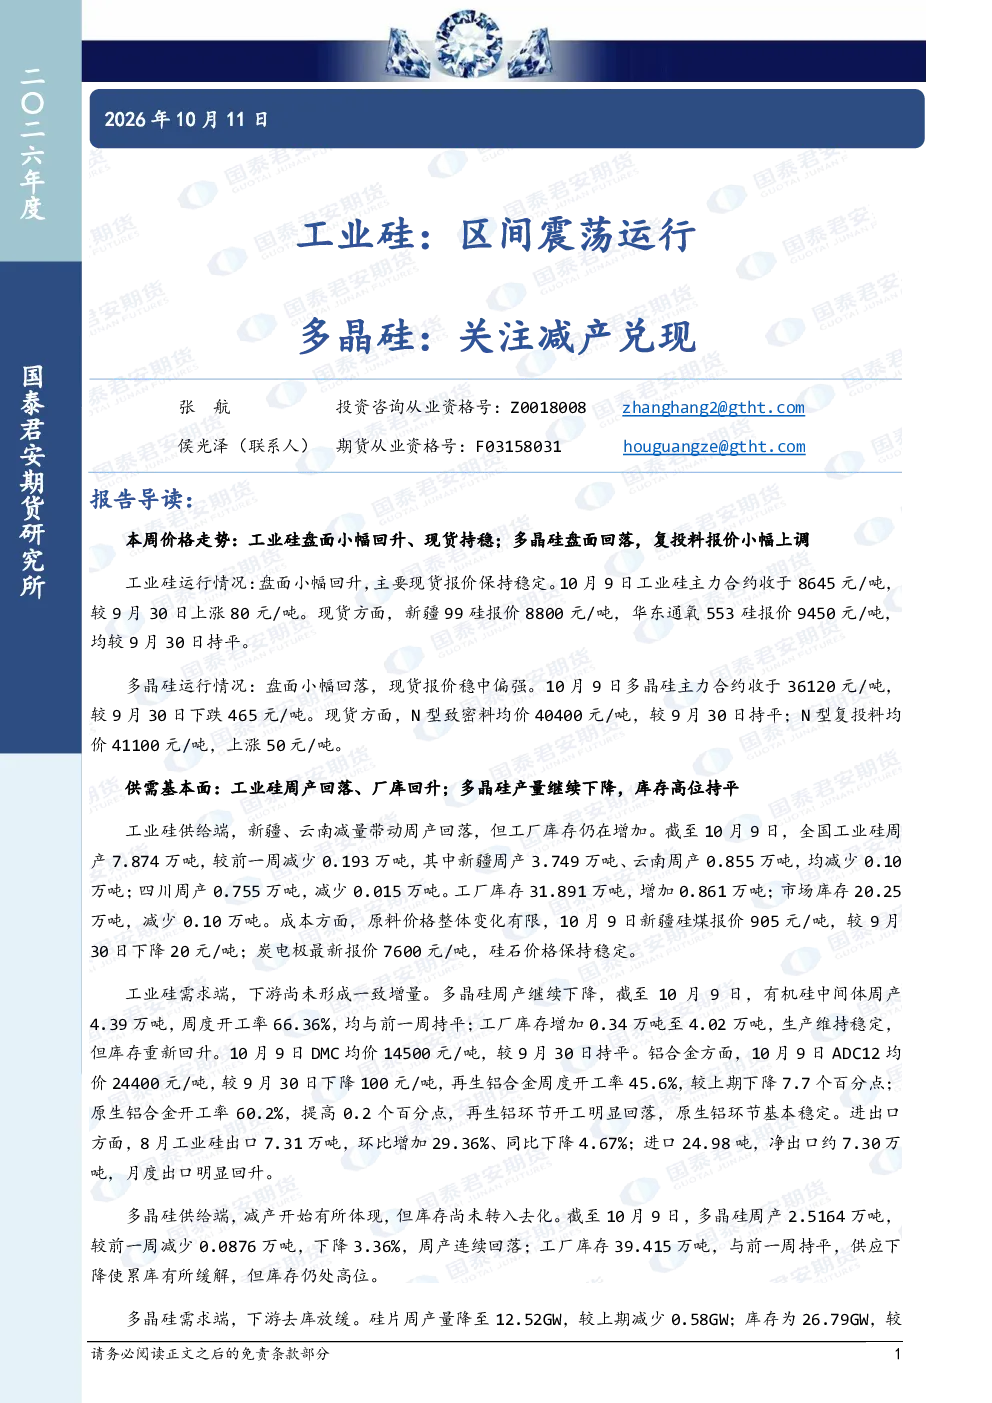
工业硅盘面小幅回升,现货价格保持稳定;多晶硅盘面出现小幅回落,但现货报价稳中偏强。这种价格变化反映了市场供需关系的动态调整,工业硅的盘面表现受到原料价格整体变化有限的支撑,而多晶硅则受到减产预期的影响。这种价格走势为投资者提供了观察市场情绪和供需平衡的窗口,需要密切关注后续市场变化对价格的影响。
工业硅和多晶硅的供需基本面情况怎样?
工业硅方面,本周产量回落至7.874万吨,厂库回升至31.891万吨,原料价格整体变化有限,新疆硅煤报价905元/吨,炭电极报价7600元/吨。多晶硅方面,周产下降至2.5164万吨,库存高位持平至39.415万吨,下游硅片产量降至12.52GW,库存增加0.04GW至26.79GW。这些数据表明工业硅的供应端压力有所增加,而多晶硅的库存问题依然存在,供需关系的变化将直接影响市场价格走势。
工业硅和多晶硅的行业发展趋势如何?
工业硅和多晶硅行业的发展趋势受到多种因素的影响。工业硅方面,市场维持区间震荡运行,下方支撑存在但缺少持续上行驱动,需要关注原料价格和供需关系的变化。多晶硅方面,减产预期逐渐兑现,但市场仍需关注减产落地情况和现货成交情况。此外,光伏反内卷政策的推进也将对行业产生重要影响,这些因素共同塑造了行业的发展趋势。
当前工业硅和多晶硅的市场现状如何?
当前工业硅市场处于区间震荡运行状态,价格走势小幅回升但缺乏持续上行的动力,而多晶硅市场则受到减产预期的影响,价格出现小幅回落。工业硅的供应端压力有所增加,而多晶硅的库存问题依然存在。这些市场现状反映了行业供需关系的动态变化,投资者需要密切关注市场情绪和供需平衡的变化,以便做出更明智的投资决策。
工业硅和多晶硅研报中的风险提示有哪些?
工业硅和多晶硅研报中提示的风险点包括减产未落地且库存上升、终端成交弱于预期、光伏反内卷政策进度不及预期等。这些风险因素可能对市场价格产生不利影响,投资者需要密切关注这些风险的发展情况,以便及时调整投资策略。此外,市场情绪和供需关系的变化也可能带来新的风险,投资者需要保持警惕。