猜你想问
日本利率峰值对股市有什么影响?
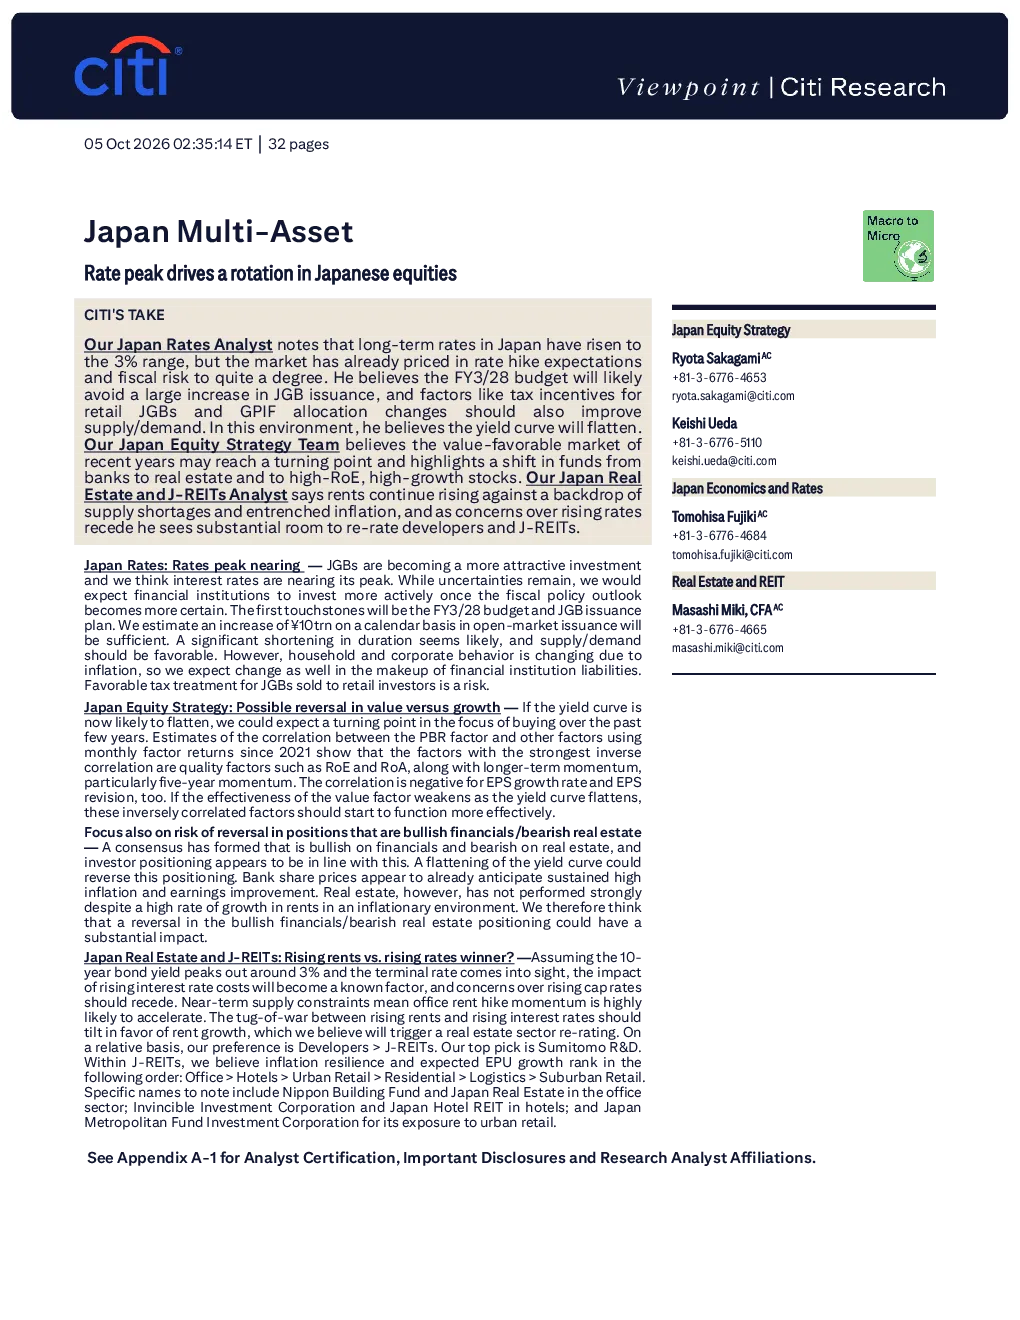
日本10年期债券收益率突破3%后,市场已消化加息预期和财政风险。随着日本央行加息路径明确、财政政策改善及GPIF资产配置可能变化,收益率曲线趋于平坦。这导致价值股表现可能转折,RoE、RoA等质量因素及长期动量因素将更关键。金融股看涨/房地产股看跌的仓位可能逆转,对股市有重大影响。
日本财政状况如何?
日本债务/GDP比率自2020年下降但预算赤字仍存。政府需表明财政政策非过度扩张,维持债务/GDP比率下降速度。预计2027财年一般账户支出增加但不超过当前水平,税收收入超预算目标。公共债券发行额约4万亿日元。
日本债券市场趋势?
2027财年政府债券总发行量达196.8万亿日元,一般账户约146万亿日元。公开市场操作需增发1万亿日元/年。长期利率担忧缓解,固定利率债券发行集中2、5年期。零售投资者政府债券投资税收优惠可能改善供需关系。
日本经济行为变化?
通缩结束和低利率环境导致经济行为变化。存款利率不敌通胀,家庭投资更活跃。企业贷款需求增强。这些变化影响金融机构负债结构,可能加大市场波动幅度。
日本房地产市场分析?
房地产板块自3月表现落后,因租金上涨利好与利率上升利空抵消。10年期债券收益率达峰值后,利率上升担忧消退。供应短缺和通胀加剧下,租金继续上涨将推动板块重新估值。开发商股票因EPS增长率高、股东回报潜力大、治理改善受青睐。
你可能感兴趣
日本多资产策略:利率见顶推动日本股市轮动
花旗2026-10-05
【中金快评】“滞胀”到“衰退”推动资产轮动近期海外股市波动、商品
未知机构2022-07-06
越南股市日评:板块轮动加速,越指稳步上行
越南建设证券2020-12-30
量化资产配置与组合投资周报:大小盘风格轮动,利率指标有效吗?
华宝证券2017-07-31
商品估值及风格轮动周报:宏观预期驱动资产风格轮动
东证期货2023-09-11
招商期货大类资产配置周报( 2025年12月01日-2025年12月05日):货币政策分化驱动全球资产轮动
招商期货2025-12-08
动力煤日报:日耗峰值拐点临近,动煤期价偏弱运行
华泰期货2019-08-02
日本行业轮动随周期变化 价值因子表现稳定
MSCI2026-09-19
金融期权:近期股市轮动剧烈,股指难有趋势机会
宝城期货2023-04-20
股指期货周报:股市商品联动 板块轮动推涨
方中中期期货2017-10-17