猜你想问
这份研报的核心内容是什么?
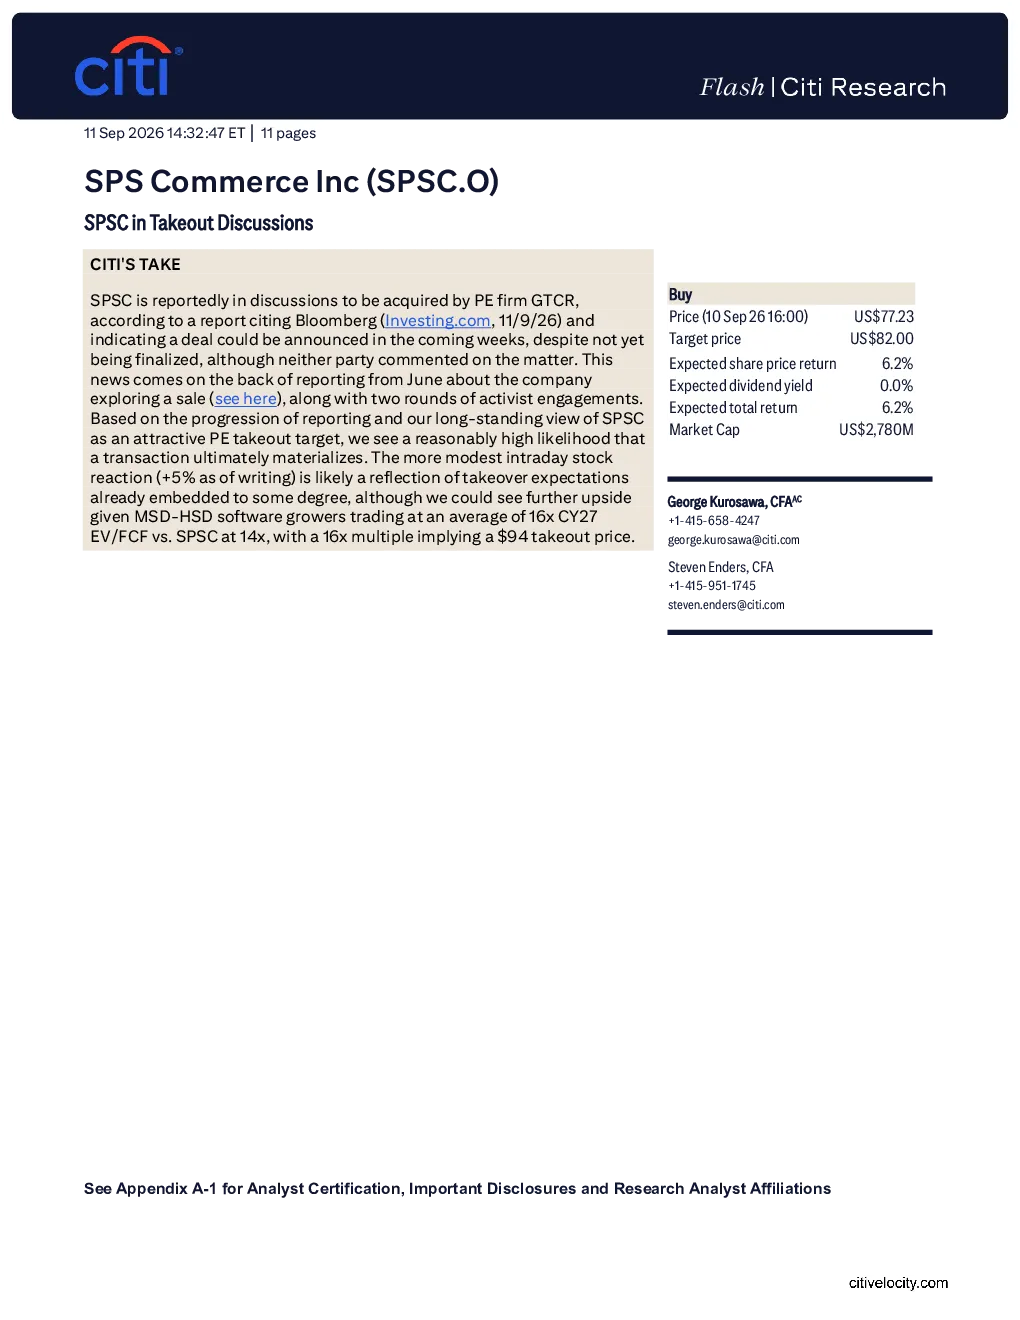
据传SPSC正在与私募股权公司GTCR进行收购谈判,尽管交易尚未最终确定,但可能在未来几周内宣布。该消息是在公司此前探索出售以及两轮积极股东介入的背景下发布的。基于报道进展以及长期以来将SPSC视为有吸引力的私募股权收购目标的观点,交易最终达成的可能性较高。目前股价反应为+5%,可能反映了市场已部分消化收购预期。MSD-HSD软件公司交易的平均市值为16倍CY27 EV/FCF,而SPSC为14倍,16倍估值对应94美元的收购价格。目标价82美元基于15倍CY27 EV/FCF或3.4倍EV/营收,略低于回归分析估值,但考虑到公司可持续的增长前景、利润率扩张潜力、增长计划提振的估值空间以及积极股东介入后的收购可能性。
当前零售软件赛道的发展趋势如何?
当前零售软件赛道正经历数字化转型,企业对供应链管理、客户关系和电子商务解决方案的需求持续增长。随着零售市场从EDI转向其他替代方案(如API),技术整合和灵活性成为关键。SPSC作为供应链软件提供商,需成功适应这一转变,并抓住高端市场、国际市场、相邻供应链软件类别和新行业等增长机会。同时,经济衰退可能影响IT预算和零售生态系统,与资源更雄厚的竞争对手的竞争地位也可能下降。
研报主要分析了哪些方向?
研报主要分析了SPSC与私募股权公司GTCR的潜在收购谈判,以及该事件对公司股价和估值的影响。报告评估了SPSC的增长前景、利润率扩张潜力,并基于15倍CY27 EV/FCF或3.4倍EV/营收计算了目标价82美元。此外,报告还探讨了零售市场从EDI转向API的趋势,以及SPSC在高端市场、国际市场等领域的增长机会。
当前市场对SPSC的判断是怎样的?
市场对SPSC的判断主要基于其潜在收购谈判和估值水平。目前股价反应为+5%,可能反映了市场已部分消化收购预期。报告指出,MSD-HSD软件公司交易的平均市值为16倍CY27 EV/FCF,而SPSC为14倍,16倍估值对应94美元的收购价格。目标价82美元略低于回归分析估值,但考虑到公司可持续的增长前景和积极股东介入后的收购可能性,市场对其未来发展持谨慎乐观态度。
研报提示了哪些风险因素?
研报提示了多个风险因素,包括经济衰退可能影响IT预算和零售生态系统,导致公司收入下降。此外,与资源更雄厚的竞争对手的竞争地位下降可能削弱SPSC的市场份额。零售市场从EDI转向API的趋势,若SPSC未能成功适应,可能影响其业务发展。最后,未能成功实现增长机会,如高端市场、国际市场等,也可能限制公司未来的发展空间。