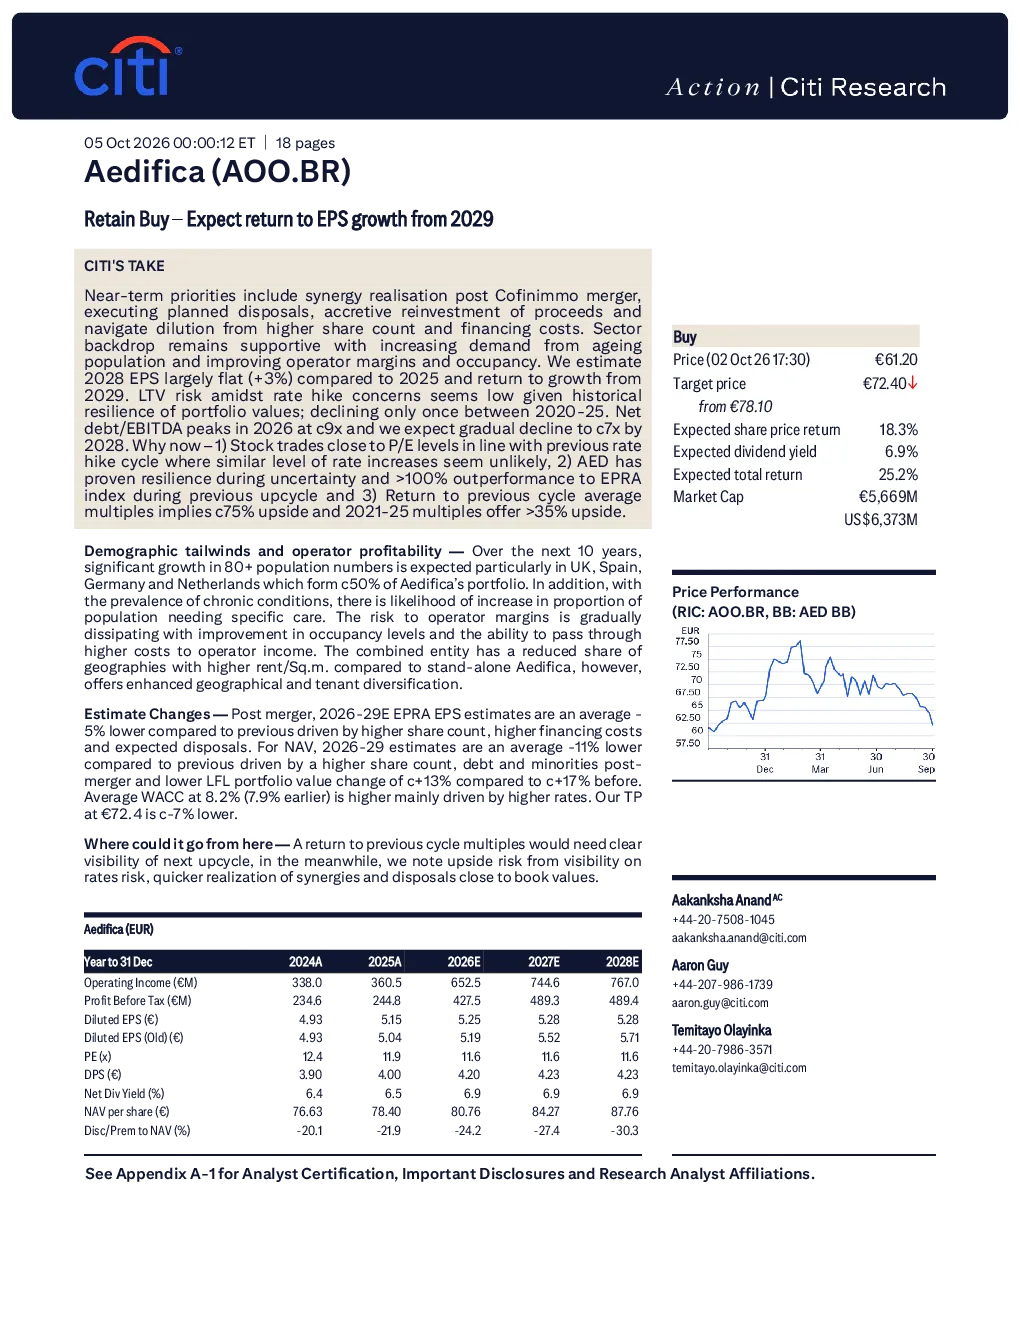
CITI 给予 Aedifica "买入"评级,预计公司 2028 年每股收益(EPS)将基本持平,2029 年起恢复增长。短期重点包括:Cofinimmo 合并后的协同效应实现、执行计划中的资产剥离、利用处置收益进行有利的再投资,以及应对股本增加和融资成本上升带来的稀释效应。行业背景仍然有利,人口老龄化带来的需求增加以及运营商利润率和入住率的改善支撑着该行业。
核心观点与关键数据:
- EPS 预测:2028 年 EPS 基本持平(+3%),2029 年起恢复增长(平均 +2.5%)。2026-2029 年 EPRA EPS 预测平均较之前下降 5%,主要受股本增加、融资成本上升和资产剥离影响。
- NAV 预测:2026-2029 年 NAV 预测平均较之前下降 11%,主要受股本增加、合并后的债务和少数股东权益以及 LFL 投资组合价值变化降低影响(+13% vs +17%)。
- 财务指标:平均加权平均资本成本(WACC)为 8.2%(之前为 7.9%),主要受利率上升驱动。净债务/EBITDA 在 2026 年达到峰值约 9 倍,预计到 2028 年将逐渐下降至约 7 倍。
- 估值:目标价 72.4 欧元,基于投资组合价值每年增长约 2.5% 和 WACC 为 8.2% 的假设。
买入理由:
- 利率风险:当前市盈率(约 12 倍)与 2022 年下半年开始加息周期时的水平接近,当时欧洲央行存款利率从 -0.5% 上升到 4%。鉴于当前通胀预测低于 2022 年峰值,类似程度的加息可能性较低,因此市场对利率上升的担忧可能被过度定价。
- 历史韧性:Aedifica 在不确定性时期表现出历史韧性,在上一轮周期中,其表现优于 EPRA 指数超过 100%。
- 估值潜力:若回到上一轮周期平均市盈率,意味着约 75% 的上行空间;若回到 2021-2025 年平均市盈率,意味着超过 35% 的上行空间。
未来展望:
- 上行风险:利率风险的明确性、协同效应的快速实现以及计划中的资产剥离接近账面价值。
- 下行风险:下一轮周期性转折点,可能导致租金下降和估值收益率扩大,从而拖累股价。
投资策略:公司近期优先事项包括 Cofinimmo 合并后的协同效应实现、执行计划中的资产剥离、利用处置收益进行有利的再投资,以及应对股本增加和融资成本上升带来的稀释效应。预计 2026 年 EPRA EPS 为 5.25 欧元/股(包括 1.3 亿欧元的协同效应实施成本),若排除该成本,预计为 5.42 欧元/股。