猜你想问
该研报的核心观点是什么?
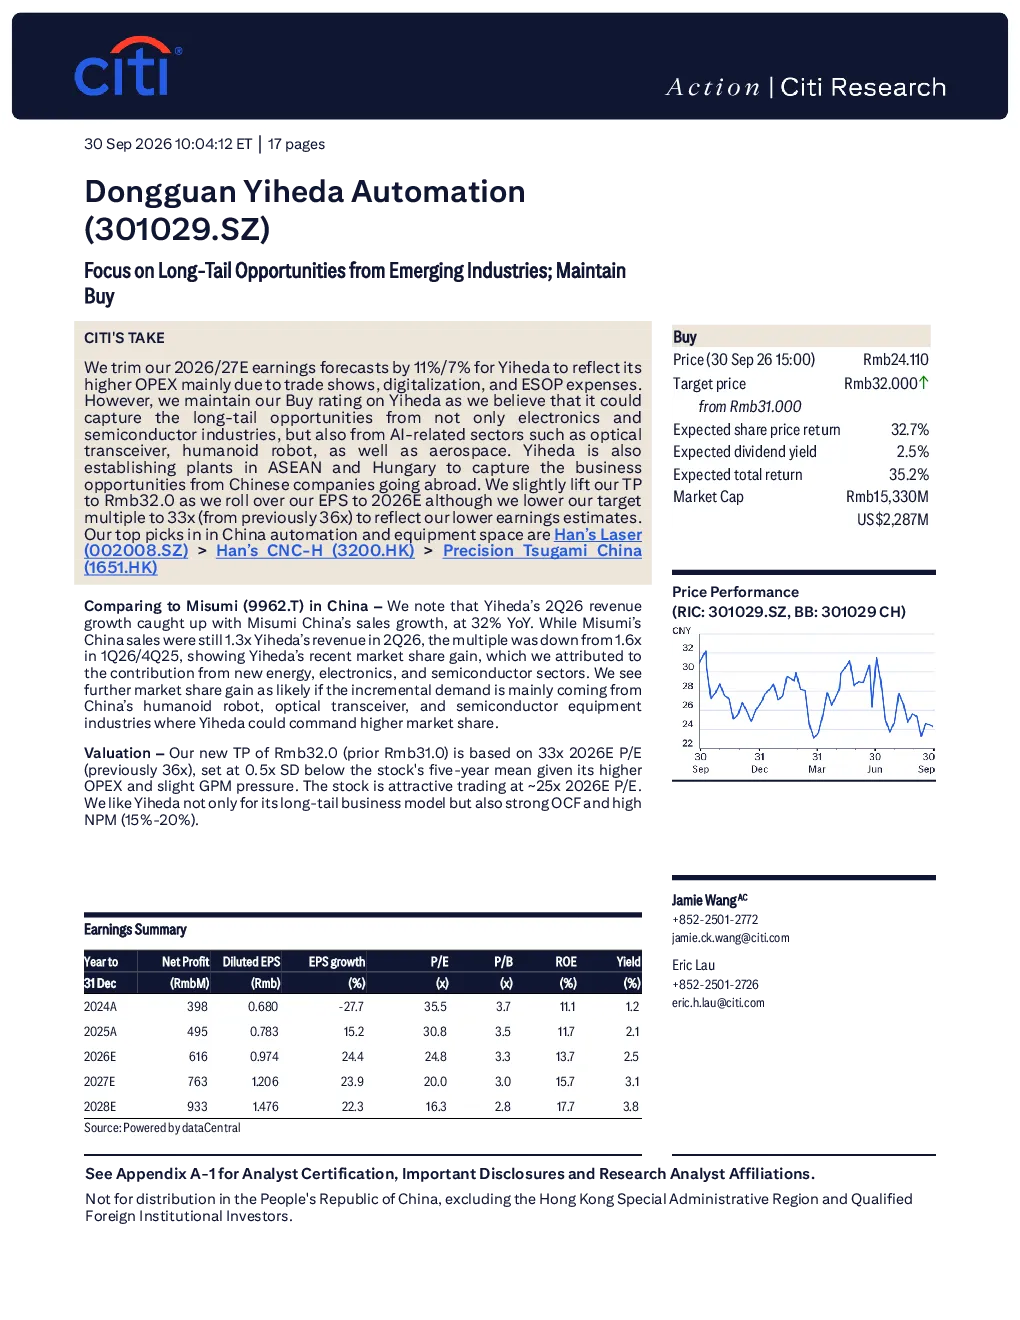
Citibank维持对东莞宜华自动化(301029.SZ)的“买入”评级,认为公司能抓住电子、半导体、AI(如光模块、人形机器人)及航空航天等新兴产业的长期尾流商机。公司通过在东盟和匈牙利建厂,布局海外市场捕捉中国企业出海机会。
报告关注的赛道/行业发展趋势有哪些?
报告关注电子、半导体、AI、新能源、航空航天等新兴产业的长期尾流商机,以及中国企业的出海业务机会。公司主要受益于新能源、电子和半导体领域的市场份额提升,预计在机器人、光模块和半导体设备等领域可能进一步扩大市场份额。
报告重点分析了哪些方向?
报告重点分析了东莞宜华自动化在新兴产业的长期尾流商机捕捉能力、海外市场布局成效、运营支出影响下的业绩预测与估值、市场份额提升情况,以及与汉钟精机、汉斯激光、三木集团等竞争对手的行业对比。
当前市场对该公司/行业的现状判断如何?
报告显示,东莞宜华自动化2026年第二季度营收同比增长32%,市场份额有所提升,主要归功于新能源、电子和半导体领域的贡献。Citibank预计公司在机器人、光模块和半导体设备等领域可能进一步扩大市场份额。
研报提示了哪些主要风险?
主要下行风险包括:1)新能源相关领域收入增长不及预期;2)毛利率收缩不及预期(产品结构变化不利);3)竞争加剧导致市场份额流失。此外,地缘政治影响下AI冷却和机器人领域机床需求疲软、竞争加剧导致毛利率下滑、人民币贬值推高采购成本、资本开支增加导致分红减少、产品技术成熟度低导致TAM增长停滞等也是潜在风险。
你可能感兴趣
怡合达 关注新兴行业的长尾机会 维持 买入
未知机构2026-10-02
怡合达关注新兴行业的长尾机会 维持 mǎi入
未知机构2026-10-07
深耕工控长尾市场,受益新兴产业发展
机械设备华鑫证券2021-12-11
机械设备行业周报:挖掘三季报业绩好的龙头投资机会,持续聚焦工程机械、轨交装备、新兴产业装备
机械设备中泰证券2017-10-08
机械设备行业周报:关注3季报业绩好的龙头投资机会,持续聚焦工程机械、轨交装备、新兴产业装备
机械设备中泰证券2017-10-15
在共享服务中整合全球薪资:聚焦于长尾整合
休闲服务SSON2022-01-04
集运指数(欧线):聚焦04-06反套,关注单边回调买入机会
国泰君安期货2024-10-21
集运指数(欧线)周度报告:聚焦04-06反套,并关注单边回调买入机会
国泰君安期货2024-10-20
剥离旅行社业务,聚焦免税,维持买入
休闲服务群益证券2019-04-29
聚焦深圳并且收入快速增长,维持“买入”
国泰君安证券2016-12-06