猜你想问
报告核心内容是什么?
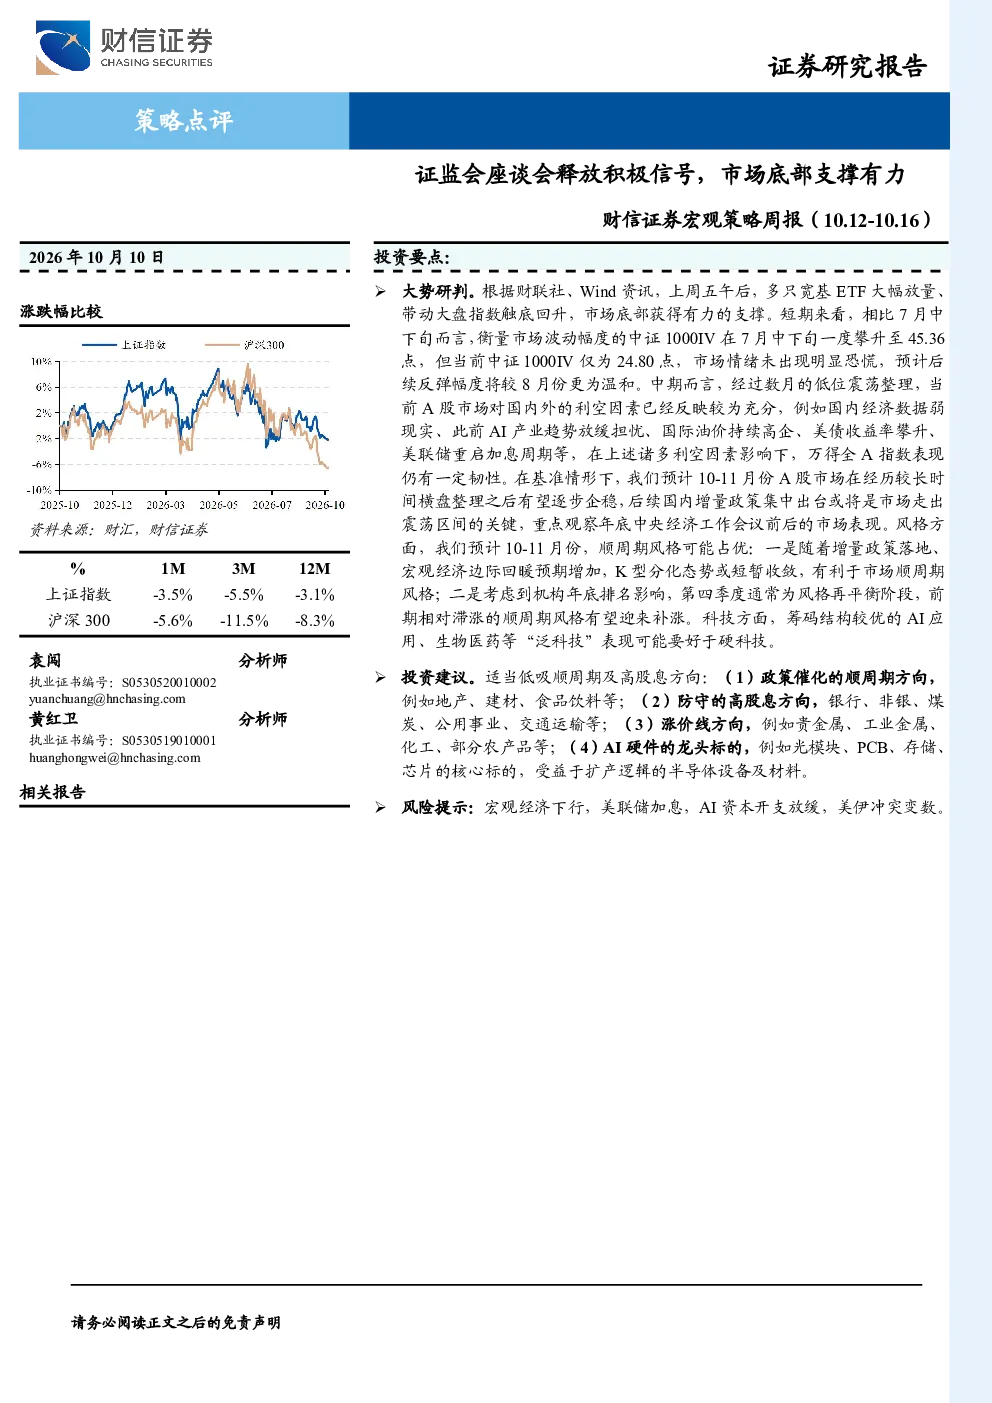
本报告核心内容指出市场底部支撑有力,上周五多只宽基ETF放量带动大盘指数触底回升,市场情绪未出现明显恐慌。中证1000IV从7月中下旬的45.36点降至24.80点,预计后续反弹幅度将较8月份更为温和。同时中长期向好趋势未变,A股市场已充分反映国内外利空因素,但万得全A指数仍表现有一定韧性。预计10-11月份A股市场将逐步企稳,关键在于国内增量政策的集中出台。
顺周期赛道发展趋势如何?
顺周期风格可能占优,一方面随着增量政策落地、宏观经济边际回暖预期增加,K型分化态势或短暂收敛。另一方面,机构年底排名影响下,前期相对滞涨的顺周期风格有望迎来补涨。具体包括政策催化的地产、建材、食品饮料等方向,以及防御性的银行、非银、煤炭、公用事业、交通运输等高股息方向。此外,贵金属、工业金属、化工、部分农产品等涨价线方向也值得关注。
报告重点分析了哪些方向?
报告重点分析了市场底部支撑、中长期趋势、风格轮动以及政策影响。在市场底部方面,指出上周五大盘指数触底回升,市场情绪稳定,中证1000IV显著下降。中长期趋势上,强调A股已消化利空因素,万得全A指数有韧性,10-11月将企稳。风格方面,预测顺周期占优,科技领域筹码结构优的AI应用、生物医药等“泛科技”表现可能好于硬科技。政策层面,证监会座谈会释放积极信号,公募基金配置更灵活,中欧贸易投资磋商达成共识,美联储加息存在分歧。
当前市场现状如何判断?
当前市场现状表现为底部支撑有力,上周五大盘指数触底回升,市场情绪未恐慌,中证1000IV显著下降。整体估值合理,万得全A市净率1.78倍,处于历史53.62%分位。业绩支撑强劲,1-8月工业企业利润同比增15.7%。市场机制呈现“投资市”、“分红市”特征,股东回报已超融资规模。但需关注宏观经济下行、美联储加息、AI资本开支放缓、美伊冲突等风险因素。
研报有哪些风险提示?
研报提示的主要风险包括宏观经济下行压力、美联储持续加息可能带来的流动性收紧、AI产业资本开支放缓影响相关领域发展,以及美伊冲突等地缘政治不确定性。这些因素可能对市场情绪和资产价格产生负面影响。此外,报告也指出市场内部存在风格轮动和政策效果的不确定性,需持续关注政策落地情况和经济数据变化。