猜你想问
Michele Harradence接任CEO对Enbridge有何影响?
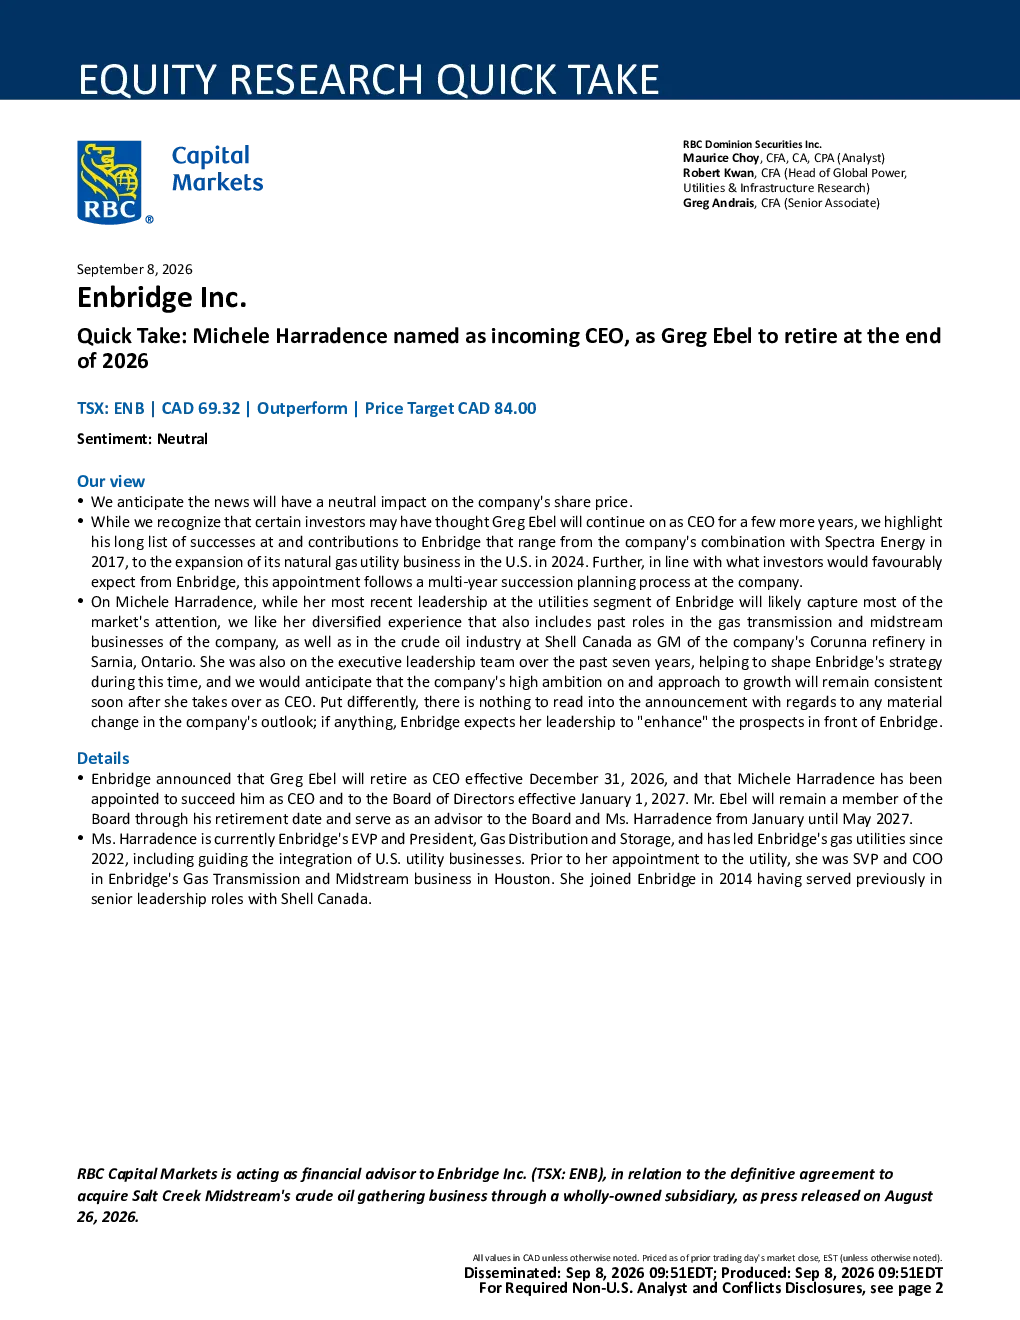
Michele Harradence被任命为候任CEO,她拥有丰富的天然气输送、中游业务及炼油业务经验,此前担任Enbridge首席副总裁兼天然气分销与储存业务总裁。她自2022年起领导该业务部门,并过去七年一直是Enbridge执行领导团队的一员。研究机构预计该消息对Enbridge股价影响中性,认为Harradence的多元化经验和在执行领导团队中的参与有助于塑造公司战略,接任后预计将继续保持高增长目标。
Enbridge的行业发展趋势如何?
Enbridge所在的天然气公用事业赛道,其发展趋势受全球能源转型、天然气需求增长及基础设施投资影响。Enbridge在北美天然气输送和分销领域具有显著地位,近年来通过并购和扩张(如2017年与Spectra Energy合并及2024年美国天然气公用事业业务扩张)增强竞争力。未来,行业将面临能源结构变化、基础设施老化升级及气候变化政策等多重挑战。研究机构认为,Enbridge的基本面和增长策略预计保持稳定,但需关注主线业务运量、商品价格及项目经济性等因素。
研报重点分析了哪些方面?
研报重点分析了Enbridge的领导层变动及其对公司的潜在影响,包括新任CEO Michele Harradence的背景和经验,以及前任CEO Greg Ebel的成就与退休计划。此外,研报还评估了Enbridge的股价表现,设定了84.00加元的2028年目标价,对应23倍市盈率。报告还详细列举了风险因素,如主线业务财务表现、商品价格波动、项目融资能力、收购市场反应及利率环境等。研究机构认为Harradence的领导将“提升”Enbridge的前景,但公司表现仍受多方面因素制约。
当前市场对Enbridge的判断是什么?
当前市场对Enbridge的判断较为谨慎乐观。研究机构预计领导层变动对股价影响中性,认为公司估值合理,目标价84.00加元对应23倍市盈率,位于21-24倍优质加拿大监管公用事业同行区间内。Enbridge目前的股价为69.32加元,目标价设定为84.00加元,对应2028年预期市盈率23倍,约等于13.5倍前EBITDA。市场关注点包括主线业务运量、商品价格、项目经济性、新项目开发、收购市场接受度及利率环境等因素。
研报提示了哪些风险?
研报提示了多项风险因素,包括主线业务财务表现(如Trans Mountain扩张带来的运量损失)、商品价格对运量的直接影响、项目融资能力、新项目对现金流增长的贡献、收购的市场反应、长期利率环境、关税市场情绪以及现有系统(如Line 5)的持续运营。此外,能源转型和气候变化政策也可能对行业产生深远影响。研究机构强调,Enbridge的表现取决于主线业务运量、商品价格、项目经济性、新项目开发、收购市场接受度、利率环境以及现有系统运营等因素,建议投资者密切关注这些风险动态。