猜你想问
花旗研报中提到的横滨橡胶新工厂有何亮点?
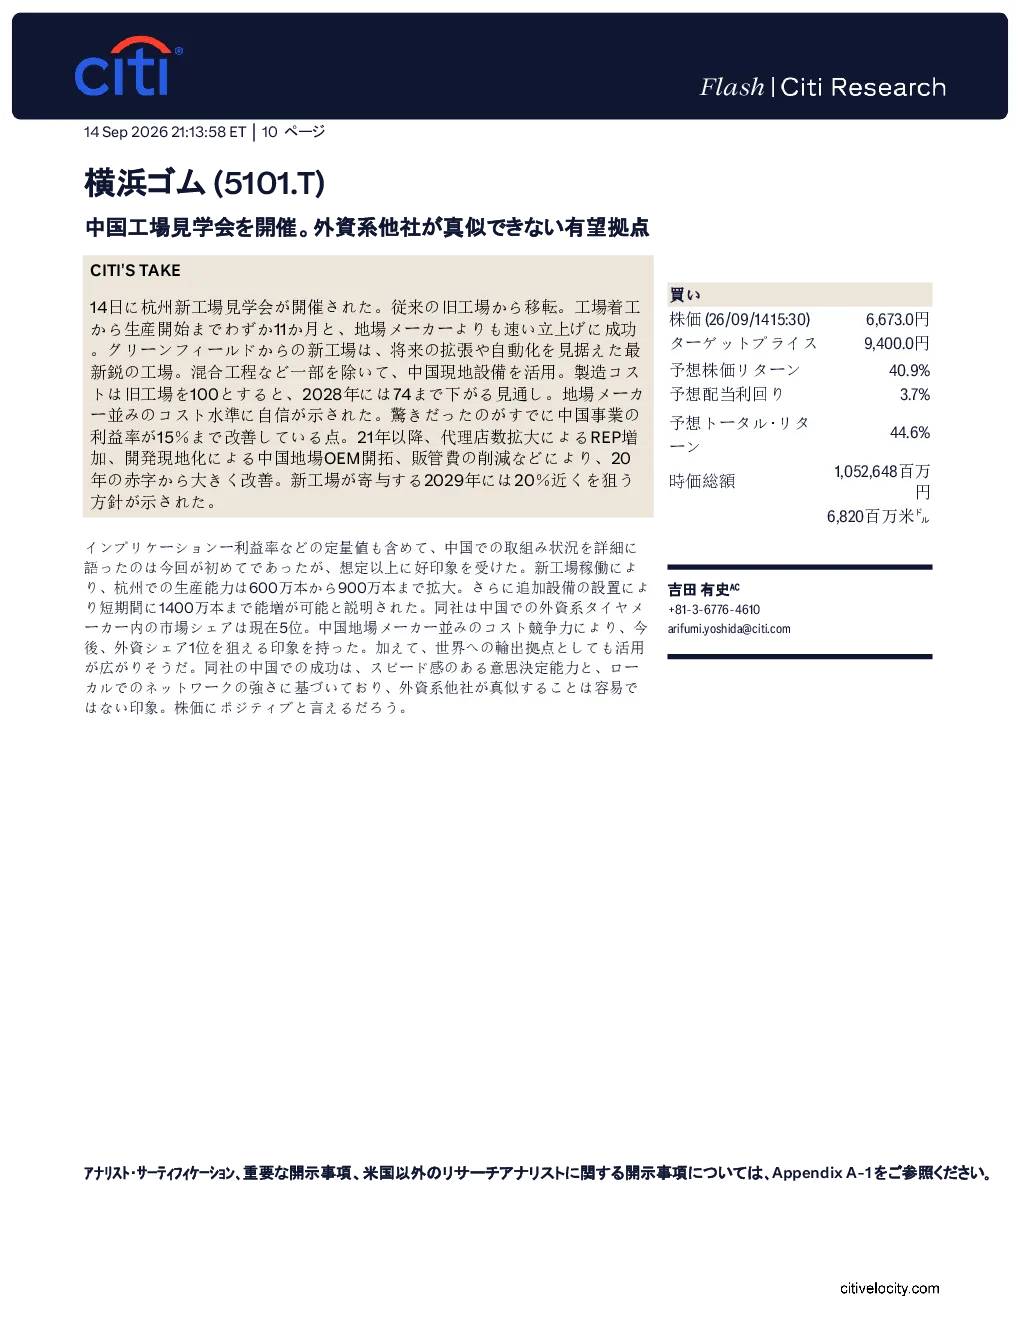
花旗研报指出,横滨橡胶杭州新工厂从着工到投产仅用11个月建成,是面向未来扩张和自动化的最新鋭设施。工厂充分利用中国本地设备,部分工序混合工程外均采用国产设备,预计2028年制造成本将降至旧工厂的74%。新工厂显著提升了公司中国业务的盈利能力,2021年以来通过代理店扩张、本地OEM开发及费用削减等措施,已将2020年的赤字大幅改善,并计划到2029年将利润率提升至近20%
该报告对中国轮胎行业发展趋势有何分析?
报告显示,横滨橡胶的新工厂显著提升了其在中国市场的竞争力。目前该公司在中国外资轮胎企业中排名第五,凭借接近本土企业的成本优势,有望在未来提升市场占有率。新工厂产能从600万本扩展至900万本,并可通过追加设备短期内增至1400万本,显示了中国轮胎行业对产能扩张的强烈需求。同时,报告强调外资企业难以复制其在中国建立的优质基地模式,这对行业竞争格局产生重要影响
研报主要分析了哪些方面?
该研报重点分析了横滨橡胶在中国市场的战略布局和运营效率。核心内容围绕杭州新工厂的建设速度、成本控制能力、产能扩张潜力以及对中国业务的盈利贡献展开。报告还评估了新工厂对提升公司在中国市场地位的影响,包括市场份额的潜在增长和作为全球出口基地的拓展可能。此外,研报从行业竞争角度探讨了外资企业在中国轮胎市场的挑战与机遇
报告对当前市场状况有何判断?
报告指出,横滨橡胶在中国市场的竞争力显著增强,新工厂的投产使其产能大幅提升,成本控制能力接近本土企业水平。目前该公司在中国外资轮胎企业中排名第五,但凭借成本优势,未来有潜力成为市场领导者。报告强调,新工厂的成功运营为外资轮胎企业在华发展提供了可借鉴的模式,显示了中国轮胎市场对外资企业的高吸引力,同时揭示了行业竞争的加剧趋势
研报提示了哪些主要风险?
报告提示的主要风险包括:(1)天然橡胶和原油等原材料价格波动;(2)汇率变动对营业利润的影响,报告估计美元和欧元汇率变动分别导致6亿和5亿日元损益;(3)全球轮胎需求疲软;(4)农产品价格变动及农机轮胎需求不确定性;(5)产品价格波动;(6)行业竞争加剧;(7)关税政策变化。这些因素可能导致公司业绩与预期偏离,影响股价表现