猜你想问
PAL集团控股1H FY2/27业绩表现如何?
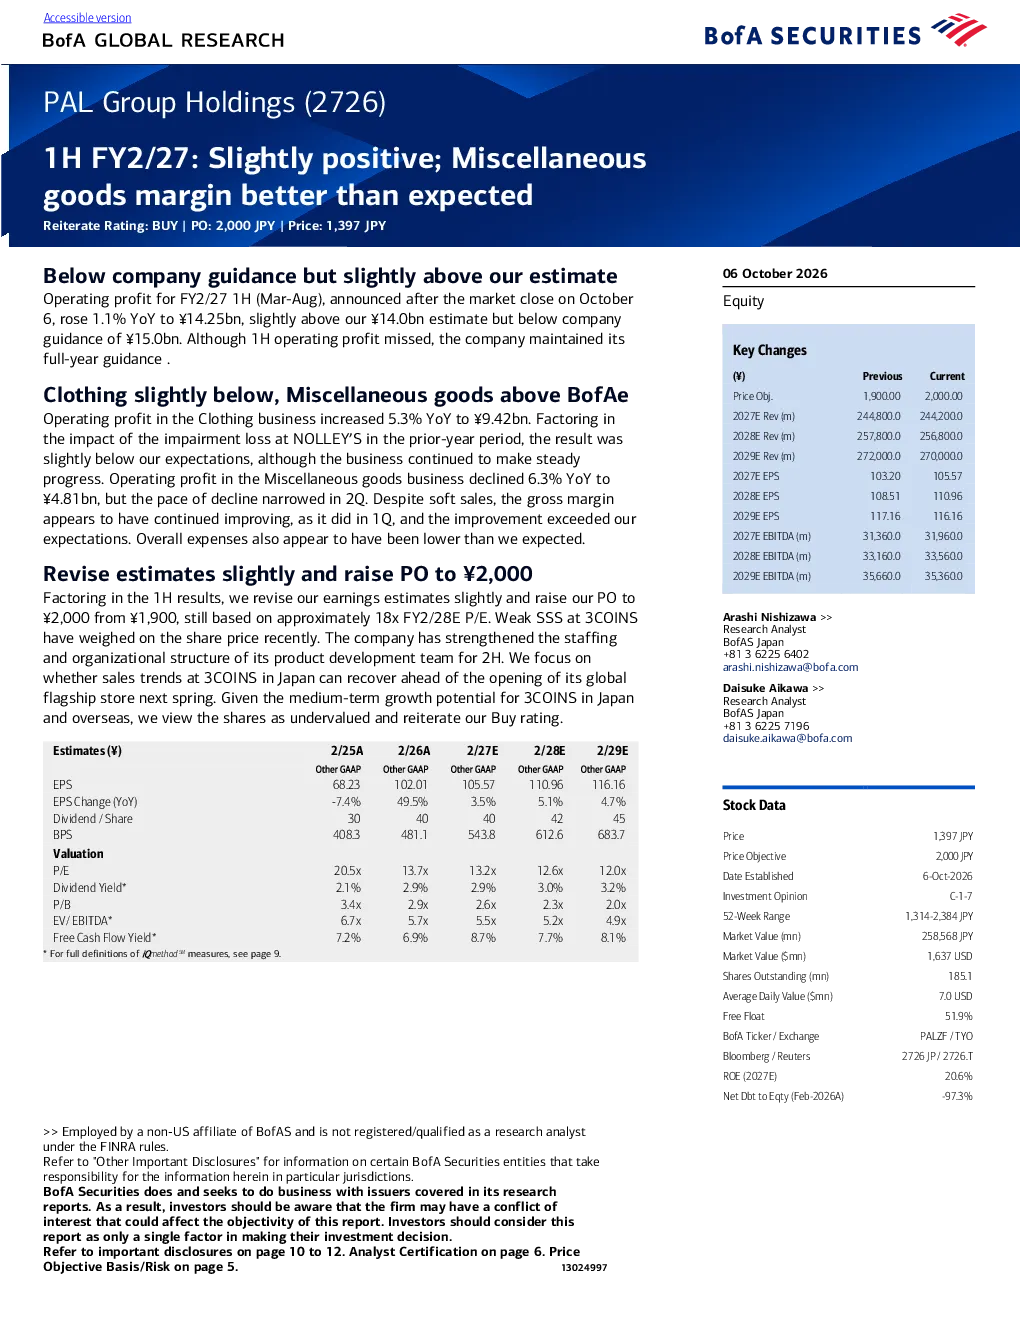
PAL集团控股在1H FY2/27财年(3月至8月)的经营利润同比增长1.1%至142.5亿日元,略高于分析师预期的140亿日元,但未达到公司自身的150亿日元指引。尽管整体利润未达预期,公司仍维持了全年业绩指引。服装类经营利润同比增长5.3%至94.2亿日元,杂货类经营利润同比下降6.3%至48.1亿日元,但下降速度有所放缓。毛利率改善超出预期,整体费用控制也表现良好。
PAL集团控股杂货类业务发展情况怎样?
PAL集团控股的杂货类业务在1H FY2/27财年面临挑战,经营利润同比下降6.3%至48.1亿日元。然而,下降速度在第二季度有所放缓,且毛利率延续了上一季度的改善趋势,改善程度超出预期。公司通过开发大型店型3COINS+plus和扩大价格范围,加强了商业模式,预计3COINS品牌将继续增长。公司已加强产品开发团队,为下半年业务做准备。
PAL集团控股未来增长点在哪里?
PAL集团控股的未来增长点主要在于3COINS品牌。公司通过快速的产品周转和将时尚融入杂货类产品的策略,推动品牌发展。分析师预计,随着门店开业、客户群和产品类别的增长,公司将有中期的增长潜力。公司还计划加强海外扩张,目前3COINS在日本和海外的增长潜力巨大。
PAL集团控股当前市场表现如何?
PAL集团控股在1H FY2/27财年表现略好于预期,但公司股价受3COINS销售支持率较弱的影响有所拖累。分析师略微上调了盈利预期,并将目标价从1,900日元上调至2,000日元,基于约18倍的FY2/28预期市盈率。公司股价被低估,重申买入评级。市场逐渐将3COINS视为提供杂货、食品、服装等产品的生活方式品牌。
PAL集团控股面临哪些风险?
PAL集团控股面临的主要风险包括3COINS在日本的销售趋势能否在明年春季全球旗舰店开业前恢复。此外,公司还面临直接采购增加导致销售成本比率改善不及预期的风险。分析师关注3COINS能否加快门店开业步伐,以及海外扩张能否顺利推进。公司需关注这些风险因素,以实现持续增长目标。