猜你想问
这份研报的核心内容是什么?
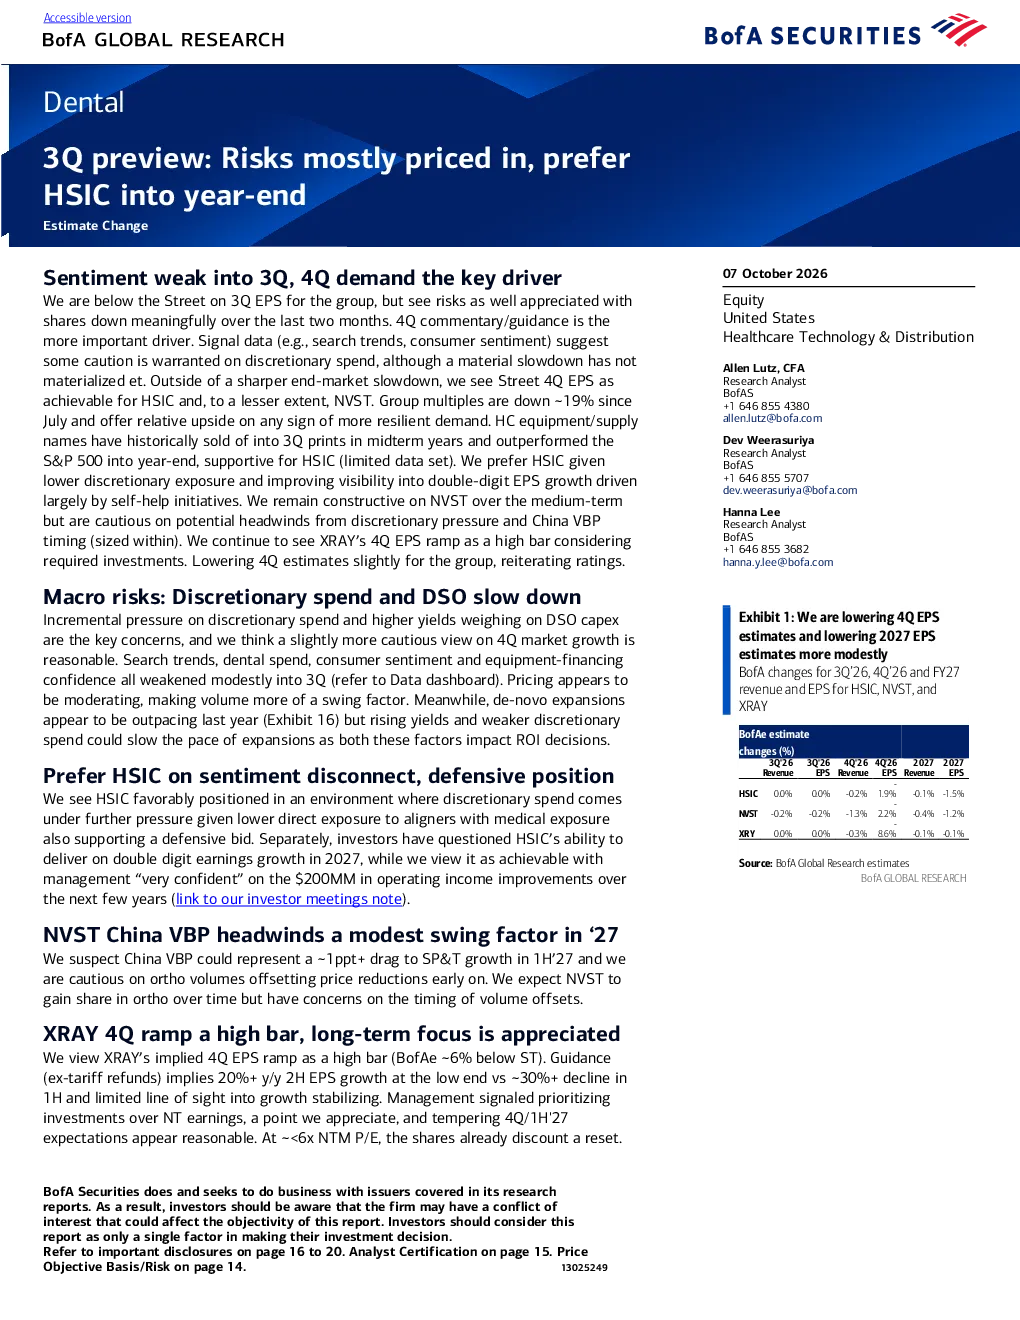
研报认为当前市场情绪疲软,主要风险在于四季度需求放缓,可能对盈利造成压力。HSIC因对隐形矫治器敞口低、医疗支出敞口高而处于防御性定位,管理层对运营收入改善充满信心,有望实现双位数每股收益增长。NVST的中国VBP计划可能在2027年上半年对增长造成拖累,且其高敞口使其易受需求放缓影响。XRAY管理层对四季度盈利增长目标较高,但研报建议降低预期以支持投资。
牙科行业目前的发展趋势如何?
谷歌趋势显示非必需类别搜索增长放缓,隐形矫治器和植入物搜索量环比下降,消费者情绪指数下降反映对非必需支出的担忧,设备融资信心指数略有下降表明融资成本上升可能影响购买决策。新牙科诊所开设数量同比增长,但整体环境疲软使四季度趋势受谨慎态度。牙科设备和耗材生产者价格指数增长放缓,价格支持力度减弱。
研报重点分析了哪些方向?
研报重点分析了HSIC的防御性定位和运营收入改善计划,NVST的中国VBP计划潜在拖累及其对非必需支出的敞口,以及XRAY四季度盈利增长目标与业务投资的关系。HSIC被重申“买入”评级,目标价110美元,NVST维持“买入”评级,目标价34美元,XRAY重申“买入”评级,目标价17美元。
当前牙科行业市场现状如何判断?
当前市场情绪疲软,主要风险在于四季度需求放缓,可能对盈利造成压力。非必需类别搜索增长放缓,隐形矫治器和植入物搜索量环比下降,消费者情绪指数下降,设备融资信心指数略有下降,表明融资成本上升可能影响购买决策。新牙科诊所开设数量同比增长,但整体环境疲软使四季度趋势受谨慎态度。牙科设备和耗材生产者价格指数增长放缓,价格支持力度减弱。
研报提示了哪些风险?
研报提示主要风险在于四季度需求放缓可能对盈利造成压力。NVST的中国VBP计划可能在2027年上半年对增长造成约1个百分点的拖累,且其高敞口使其易受需求放缓影响。XRAY管理层对四季度盈利增长目标较高,但研报建议降低预期以支持必要的投资。此外,非必需类别搜索增长放缓、消费者情绪下降、融资成本上升等因素也可能对行业产生影响。