猜你想问
摩根士丹利对白河口煤炭有限责任公司的核心观点是什么?
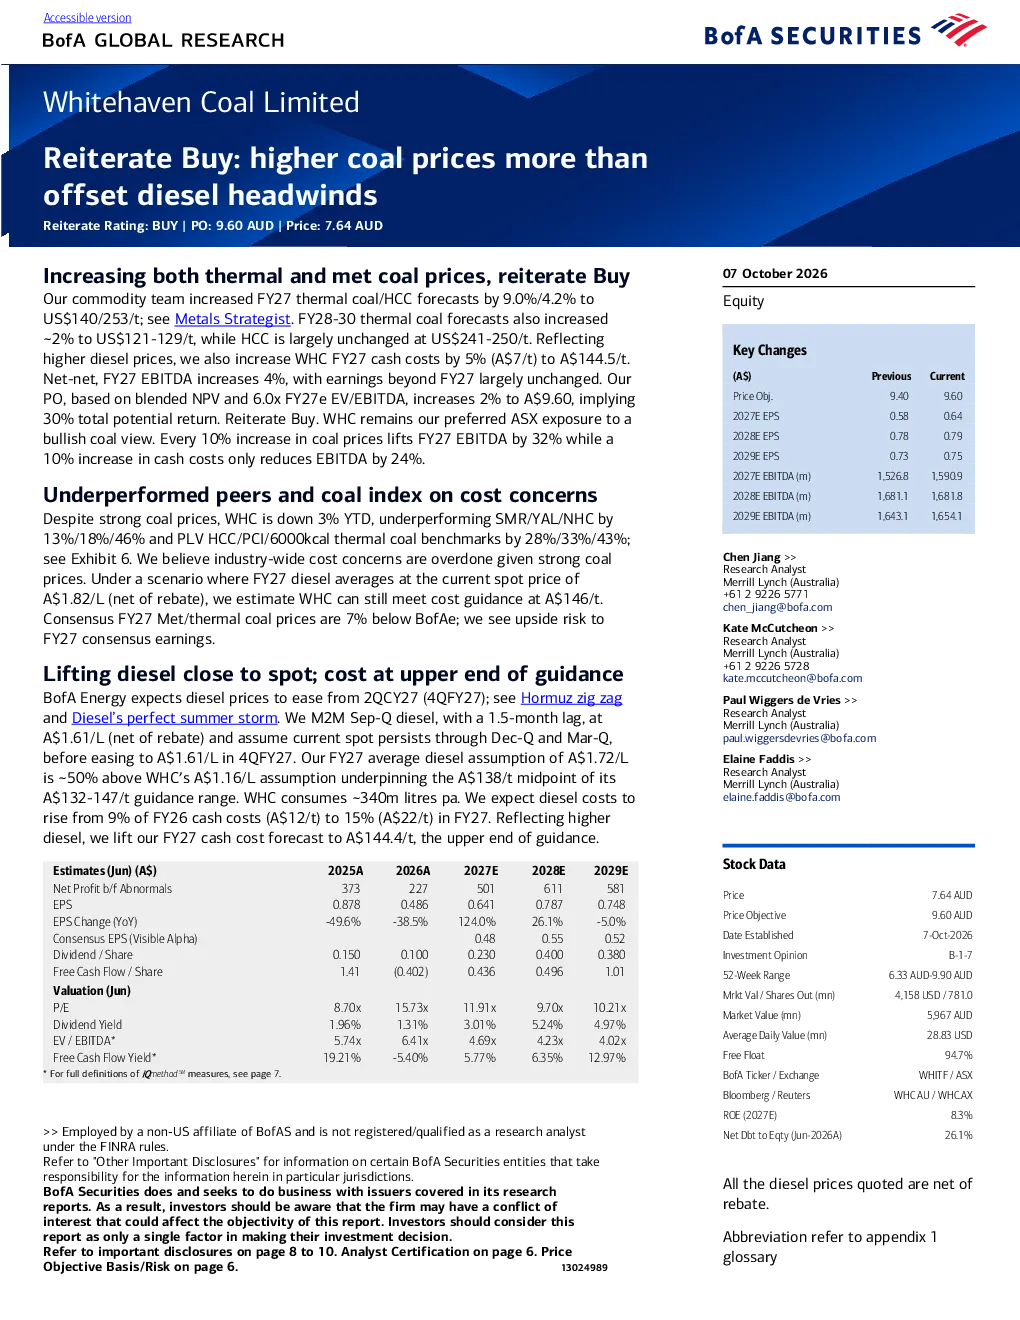
摩根士丹利维持白河口煤炭有限责任公司“买入”评级,主要因煤炭价格上涨抵消了柴油价格上涨带来的负面影响。分析师上调了2027年动力煤和炼焦煤的预期价格,同时上调了2027年的现金成本预测,认为煤炭价格上涨对EBITDA的拉动作用大于柴油成本上涨的负面影响。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,2027年动力煤和炼焦煤预期价格将分别上调9.0%/4.2%至每吨140/253美元,2028-2030年动力煤预期价格小幅上调约2%至每吨121-129美元,HCC基本不变,维持在每吨241-250美元。分析师认为行业成本担忧过度,但柴油价格上涨导致2027年现金成本预测上调5%(每吨7澳元)至每吨144.5澳元,接近指引区间的上限。
报告重点分析了哪些方面?
报告重点分析了煤炭价格上涨对白河口煤炭有限责任公司的影响,以及柴油价格上涨导致的现金成本上升。分析师上调了2027年动力煤和炼焦煤的预期价格,同时上调了2027年的现金成本预测。报告还分析了柴油价格对成本的影响,预计2027年全年平均柴油价格仍高于WHC的假设,柴油成本占比将从2026年的9%(每吨12澳元)上升至15%(每吨22澳元)。
当前市场对煤炭行业的表现如何?
当前市场对煤炭行业的表现显示,尽管煤炭价格上涨,白河口煤炭有限责任公司股价仍下跌3.0%,表现弱于煤企同行(Stanmore Resources、Yancoal、New Hope)和煤炭基准(PLV HCC、PCI、6000kcal动力煤)。分析师认为行业成本担忧过度,但柴油价格上涨导致2027年现金成本预测上调5%(每吨7澳元)至每吨144.5澳元,接近指引区间的上限。
研报提示的主要风险有哪些?
研报提示的主要风险包括:煤炭价格低于预期、产量低于预期、运营成本和开发成本高于预期、新煤项目政府审批延迟、新增长项目投资超支。此外,柴油价格上涨导致2027年现金成本预测上调5%(每吨7澳元)至每吨144.5澳元,接近指引区间的上限,这也是一个重要的风险因素。