猜你想问
这份研报的核心内容是什么?
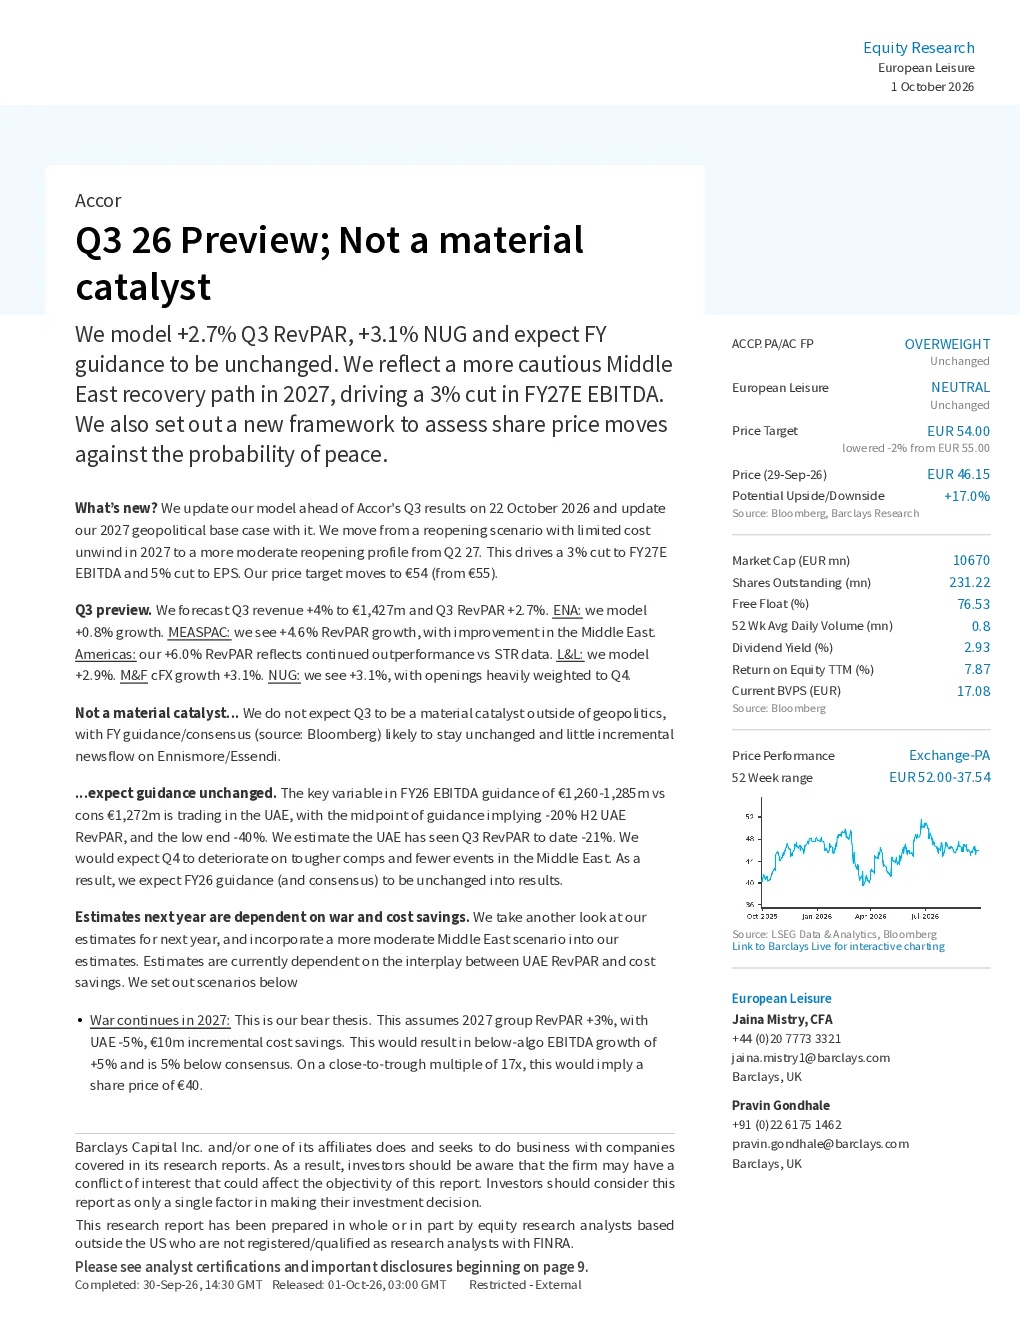
本研报预测Accor 2026年第三季度RevPAR将增长2.7%,NUG将增长3.1%,并对2027年的业绩指引进行更新。研报认为,地缘政治因素以外的因素不会在2026年第三季度成为重大催化剂,因为业绩指引和共识预计将保持不变。报告还提供了区域表现数据,包括ENA、中东和亚太地区、美洲地区、L&L、M&F外汇和NUG的具体增长预测。此外,研报对2027年进行了情景分析,包括战争持续、中东开始复苏和完全复苏三种情况下的业绩预期。
酒店行业未来发展趋势如何?
研报分析了酒店行业在不同情景下的发展趋势。预计2026年第三季度全球酒店业RevPAR将增长2.7%,NUG增长3.1%。2027年情景分析显示,若战争持续,集团RevPAR增长3%,UAE下降5%;若中东开始复苏,集团RevPAR增长4%,UAE增长13%;若中东完全复苏,集团RevPAR增长5.5%,UAE增长27%。中东复苏路径从重新开放情景调整为更温和的重新开放情景,导致2027年预期EBITDA下降3%。
报告重点分析了哪些方面?
报告重点分析了Accor2026年第三季度的业绩预测,包括收入增长4%,达到14.27亿欧元;RevPAR增长2.7%。区域表现方面,ENA增长0.8%,中东和亚太地区RevPAR增长4.6%,美洲地区RevPAR增长6.0%,L&L增长2.9%,M&F外汇增长3.1%,NUG增长3.1%。此外,报告还提供了2026年业绩指引,RevPAR增长2.0-2.5%,NUG约3.5%,EBITDA12.6-12.85亿欧元。并对2027年进行了情景分析,包括战争持续、中东开始复苏和完全复苏三种情况下的业绩预期。
当前市场对Accor的判断是什么?
研报认为,Accor的估值基于DCF和可比公司分析法,当前市盈率为19.1倍2027年预期市盈率。股价变动与和平的可能性相关,当前股价隐含中东复苏的可能性约为50%。长期增长潜力方面,如果战争结束,Accor将在酒店行业中拥有最强的增长前景。NUG趋势方面,预计2027年将达到4.5%。资产处置方面,预计Essendi在2026年第三季度或第四季度完成处置,未来12个月内将有约20亿欧元或8%的市值返还给股东。
研报提示了哪些风险?
研报提示的主要风险包括地缘政治因素对酒店行业的影响。报告指出,地缘政治因素以外的因素不会在2026年第三季度成为重大催化剂,因为业绩指引和共识预计将保持不变。然而,战争持续情景下,2027年集团RevPAR增长3%,UAE下降5%,EBITDA增长率低于算法增长,低于共识预期。中东复苏路径从重新开放情景调整为更温和的重新开放情景,导致2027年预期EBITDA下降3%。此外,战争结束与否对Accor的长期增长潜力有重大影响。