猜你想问
这份研报主要分析了什么内容?
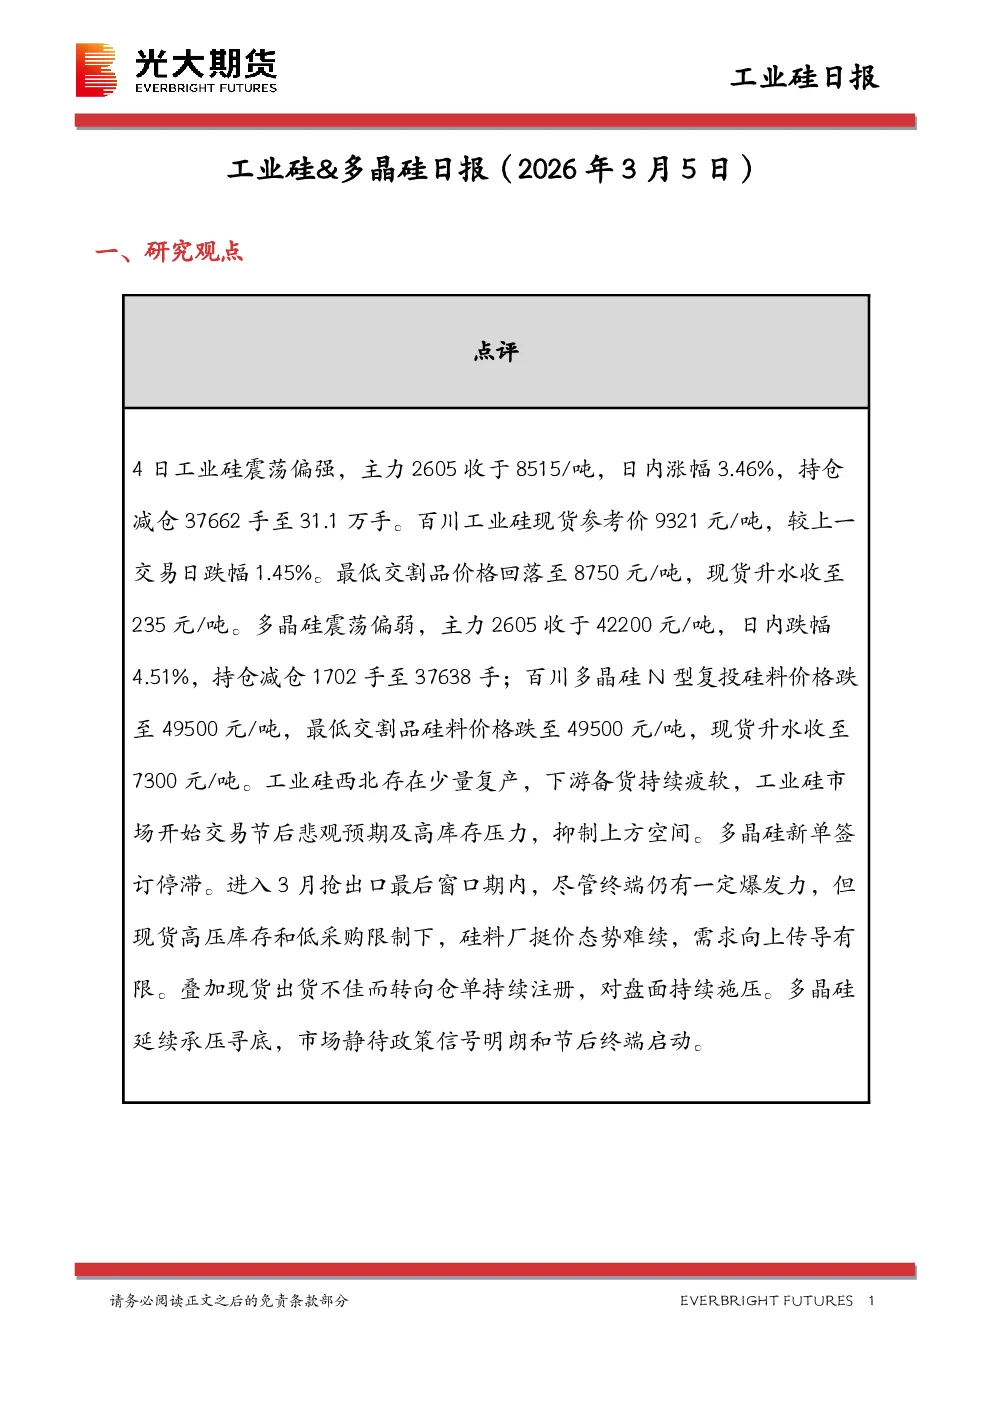
这份研报主要分析了2026年3月5日工业硅和多晶硅的市场动态。报告指出工业硅主力合约震荡偏强,但高库存和悲观预期压制上涨空间;多晶硅市场震荡偏弱,需求传导有限,现货出货不佳转向仓单注册,延续承压寻底。报告还监测了各牌号价格、价差、库存数据,并分析了成本利润情况。
工业硅和多晶硅当前的市场趋势如何?
工业硅市场呈现震荡偏强态势,但受高库存和悲观预期影响,上涨空间受限。西北地区少量复产,下游备货持续疲软,抑制了市场上涨动力。多晶硅市场则表现震荡偏弱,新单签订停滞,终端爆发力有限,现货高压库存和低采购限制挺价态势,需求传导有限,现货出货不佳转向仓单注册,市场延续承压寻底。
研报重点分析了哪些方向?
研报重点分析了工业硅和多晶硅的价格走势、库存变化、成本利润以及市场供需情况。报告详细监测了主力合约价格、各牌号价格及价差、地区价差、仓单数据、期货库存和现货库存,并对比了工业硅及下游产品的成本利润水平。此外,还分析了用电价格、硅石价格、精煤价格等成本端因素。
当前工业硅和多晶硅的市场现状如何判断?
当前工业硅市场处于震荡偏强但承压的状态,主力合约价格上涨,但高库存和下游备货疲软限制了上涨空间。多晶硅市场则表现震荡偏弱,需求传导不畅,现货库存高企,市场压力较大,价格持续承压。整体来看,两个品种均面临库存压力和需求不足的挑战,市场情绪偏向悲观。
投资工业硅和多晶硅需要注意哪些风险?
投资工业硅和多晶硅需关注高库存风险,当前市场库存压力较大,可能抑制价格上涨空间。此外,下游需求疲软风险也不容忽视,下游备货持续疲软,终端需求启动缓慢,可能影响产品价格和销售情况。政策风险也需要关注,市场静待政策信号明朗,政策变化可能对市场产生较大影响。同时,成本端价格波动也可能带来风险,需密切关注硅石、精煤等原材料价格变化。
你可能感兴趣
招期新能源ESG工业硅多晶硅周报(2026年1月5日-2026年1月9日):工业硅弱需求逻辑主导,多晶硅突发反垄断约谈
电气设备招商期货2026-01-13
光大期货工业硅&多晶硅日报(2026年3月17日)
光大期货2026-03-17
光大期货工业硅&多晶硅日报(2026年3月12日)
光大期货2026-03-12
光大期货工业硅&多晶硅日报(2026年3月20日)
光大期货2026-03-20
光大期货工业硅&多晶硅日报(2026年3月13日
光大期货2026-03-13
光大期货工业硅&多晶硅日报(2026年3月10日)
光大期货2026-03-10
光大期货工业硅&多晶硅日报(2026年3月19日)
光大期货2026-03-20
光大期货工业硅&多晶硅日报(2026年5月12日)
光大期货2026-05-12