猜你想问
莱茵河水位下降对化工行业有哪些具体影响?
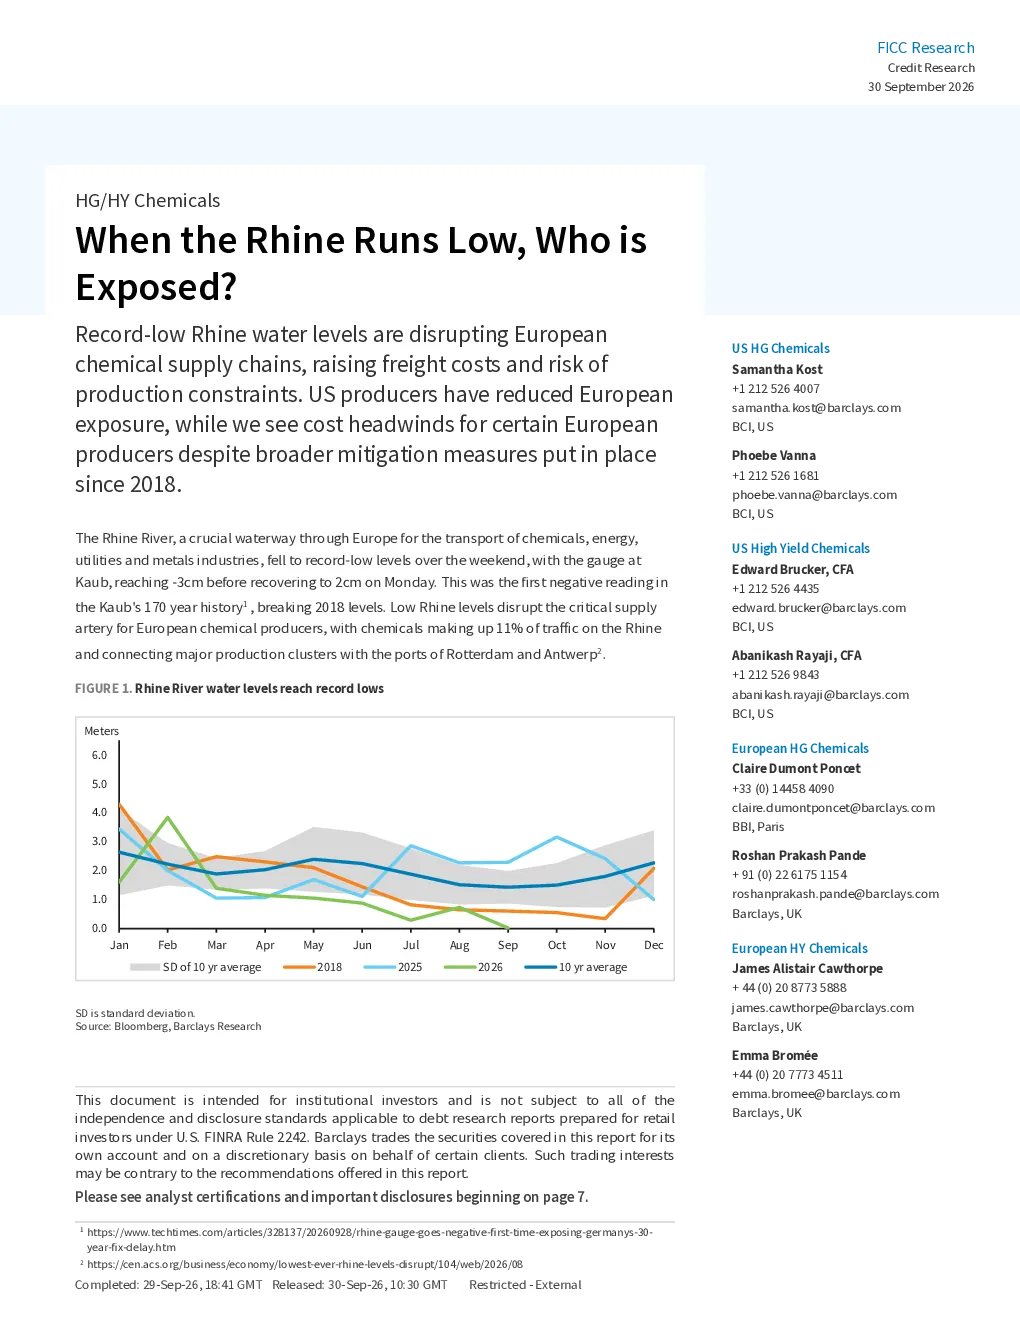
莱茵河水位下降导致欧洲化工供应链运费上涨,生产受限风险增加。报告指出,欧洲化工企业面临成本上升压力,尽管采取了缓解措施,但美国化工企业已减少对欧洲的敞口,可能获得成本优势。此外,欧洲化工企业的盈利能力和现金流可能受到负面影响,而美国企业在成本方面可能相对有利。
欧洲化工行业未来发展趋势如何?
欧洲化工行业面临莱茵河水位下降带来的持续挑战,供应链成本上升和生产受限可能成为常态。美国化工企业在成本方面可能获得相对优势,但全球化工供应链的稳定性仍需关注。欧洲化工企业需进一步优化供应链管理,降低对单一水道的依赖,以应对长期不确定性。
报告重点分析了哪些方面?
报告重点分析了莱茵河水位下降对不同地区和企业的潜在影响,包括运费上涨、生产受限、成本上升等风险。报告特别关注了欧洲化工企业的盈利能力和现金流变化,以及美国化工企业在成本方面的相对优势。此外,报告还探讨了供应链多元化对化工企业风险管理的意义。
当前化工市场存在哪些风险?
当前化工市场面临的主要风险包括莱茵河水位下降导致的供应链中断风险,以及由此引发的运费上涨和成本上升压力。欧洲化工企业盈利能力和现金流可能受到负面影响,而美国化工企业在成本方面可能获得相对优势。此外,全球化工供应链的稳定性仍需关注,企业需加强风险管理,应对潜在的市场波动。
莱茵河水位下降对投资者有哪些提示?
莱茵河水位下降对投资者提示需关注欧洲化工企业的成本压力和盈利能力变化,以及美国化工企业在成本方面的相对优势。投资者应关注化工供应链的稳定性,以及企业采取的缓解措施和风险管理策略。此外,全球化工市场的长期发展趋势和供应链多元化趋势也值得关注,以应对潜在的市场不确定性。
你可能感兴趣
宏观·周度报告:需求不足是商品市场面临的最大风险
国贸期货2023-05-14
当非正规性很高时,谁参与了固定缴款养老金制度?:来自多米尼加共和国20年行政记录的证据(英)2025
金融世界银行2025-08-11
当PMI指数与高频数据背离时,我们应该相信谁?
信达证券2022-03-02
方正传媒当AI越来越懂你谁在影响谁
未知机构2026-10-03
家电行业:当少数派走向主流,【家电先生厨艺】卷二:是谁在用集成灶?
家用电器安信证券2017-08-27
中天城投(000540):当地产再融资放开你会想起谁?
房地产国金证券2010-03-02
购买:谁会比乐天面临更大的威胁?
商贸零售汇丰银行2016-06-13
当股息率不足5%,中特估能走多远?
安信证券2023-05-14
欧洲央行-当保证金不足时:非银行金融机构的流动性准备
金融欧洲中央银行2025-07-23
3月金融数据点评当“平滑节奏”遇上“需求不足”
中泰证券2024-04-12